Abogado de herencias en Coral Way: el poder notarial después de la muerte, las cuentas y las facturas del fallecido
Si busca un abogado de herencias en Coral Way porque falleció un familiar y usted tenía su poder notarial, lo primero es saber que ese poder terminó con la muerte y que cada bien necesita ahora su propia autoridad.
Hay tres trabajos distintos: hacer o actualizar un testamento mientras la persona vive, tramitar la sucesión después del fallecimiento o resolver una disputa entre familiares. Coral Way atraviesa la ciudad de Miami y llega a Coral Gables, en el condado de Miami-Dade, y ni la calle ni la dirección del heredero deciden dónde se tramita la herencia: importa el domicilio que tenía la persona fallecida. Jose M. Lorenzo, Jr., abogado de Lorenzo Law, explica en español qué puede hacer ahora el antiguo apoderado, quién puede sacar el dinero de las cuentas, qué facturas debe pagar la familia y cuánto cuesta la sucesión.
Solicite una consulta inicial gratuita. Solo la consulta inicial es gratuita; los honorarios y costos de la representación se acuerdan por separado y por escrito.
Solicite una consulta inicial gratuitaLlame al (305) 224-6811
Consultas en español o inglés, por teléfono o videollamada; reuniones con cita previa en Coral Gables o Fort Lauderdale. No hay oficina en Coral Way.
Vaya directo a: Si usted era el apoderado · Cuentas del fallecido · Facturas y deudas · Dónde se tramita · Costos · Preguntas frecuentes
Según su situación: si usted manejaba las cuentas con un poder, empiece por el poder notarial después de la muerte; si un hermano le pide explicaciones, por la rendición de cuentas; si recibió un aviso, por las disputas; si quiere evitar que su familia pase por esto, por la planificación en vida; si quiere saber costos, por las tarifas.
Herencias en Coral Way y Miami-Dade · El antiguo apoderado, las cuentas y las facturas · Tarifas fijas publicadas · Atención en español
Todas las secciones de la guía 25 secciones
Herencias en Coral Way: en resumen
Respuesta corta. Un poder notarial deja de servir cuando muere la persona que lo firmó. Desde ese momento, el antiguo apoderado no puede retirar fondos, cobrar cheques ni firmar en nombre del fallecido; cada bien pasa por la vía que le corresponde: un beneficiario designado, un cotitular con derecho de supervivencia, un fideicomiso o una sucesión ante el tribunal de Miami-Dade si la persona estaba domiciliada allí. Las facturas del fallecido se pagan, por regla general, con sus bienes y en el orden que fija la ley, no con el dinero personal de la familia.
| El poder notarial | Termina con la muerte del poderdante, sea duradero, general o para un trámite. La ley protege ciertos actos de buena fe hechos sin saber de la muerte, pero no permite seguir usándolo después de saberla. El poder después de la muerte |
|---|---|
| Las cuentas | Con beneficiario pagadero al fallecer: el banco paga al beneficiario. Conjunta con derecho de supervivencia: pasa al titular sobreviviente. Solo a nombre del fallecido: normalmente necesita la sucesión. Cuentas del fallecido |
| Las facturas | Se atienden con los bienes de la sucesión, en el orden de la ley. Los herederos normalmente no responden con su propio dinero, salvo que hayan firmado la deuda o tengan otra obligación personal. Facturas y deudas |
| Dónde se tramita | Si la persona estaba domiciliada en Coral Way, en Miami-Dade, ante el Undécimo Circuito Judicial. Si vivía en otro condado o fuera de Florida, se aplica otra regla. Dónde se tramita |
| Qué vía | Administración sumaria si los bienes sujetos a administración en Florida, sin contar los exentos, no superan $150,000, o si pasaron más de dos años desde la muerte, con las demás condiciones de la ley; si no, administración formal. Qué vía corresponde |
| Tarifas | Administración sumaria desde $3,975 y administración formal sin controversia desde $7,975, con la tasa de presentación, la publicación del aviso a acreedores y las copias certificadas incluidas. Testamento desde $675 por persona. Costos |
| Quién atiende | Jose M. Lorenzo, Jr. (Florida Bar No. 107002), abogado individual que fue pasante judicial en la División de Sucesiones del Undécimo Circuito, el tribunal de Miami-Dade. Quien atiende la primera llamada lleva el asunto que el despacho acepte. Quién atiende |
| Cómo se atiende | Por teléfono o videollamada, en español o inglés; reuniones con cita previa en Coral Gables o Fort Lauderdale. No hay oficina en Coral Way. Cómo se atiende |
¿Necesita un abogado de herencias, de sucesiones o de testamentos en Coral Way?
La diferencia empieza con una pregunta: ¿la persona cuyo patrimonio se va a organizar está viva o ya falleció? Si está viva, el trabajo es de planificación: un testamento, un fideicomiso, poderes y documentos médicos. Si ya falleció, el trabajo es la sucesión. Si hay un desacuerdo, un testamento cuestionado o un aviso judicial, se evalúa además una disputa, con su propio alcance.
Después importa su papel: futuro testador, antiguo apoderado, persona propuesta como representante personal, heredero, beneficiario, cónyuge o alguien que recibió una notificación judicial. Ser familiar, o haber manejado las cuentas durante años con un poder, no significa que pueda retirar dinero, vender bienes o representar a todos los interesados. Un abogado de testamentos en Coral Way prepara decisiones para el futuro; un abogado de sucesiones en Coral Way interviene después del fallecimiento; un abogado de herencias, o abogado de administración de herencias, puede atender la administración o los derechos de un beneficiario, pero esos encargos no son intercambiables: el acuerdo debe identificar a quién representa y para qué.
Tres situaciones que requieren encargos distintos
| Su situación | Trabajo que puede requerir | Información para evaluarlo |
|---|---|---|
| La persona vive y desea organizar su patrimonio | Preparar o revisar testamento, poder, directivas y, cuando corresponda, fideicomiso | Documentos vigentes, bienes, familia y objetivos de la persona que decide |
| La persona falleció y hay bienes pendientes de transferir | Determinar la vía sucesoria, preparar peticiones y atender la administración contratada | Certificado de defunción, testamento, titularidad, beneficiarios y deudas |
| Hay retiros cuestionados, un testamento impugnado o desacuerdo sobre la gestión | Evaluar derechos, pruebas, plazos y representación de una parte en la disputa | Avisos, expediente, movimientos, comunicaciones y documentos cuestionados |
¿Qué abogado se encarga de las herencias?
A la pregunta de qué abogado se encarga de las herencias, de qué tipo de abogado se necesita para una herencia, o de cómo se llama el abogado que se encarga de las herencias: es un abogado admitido en Florida que lleva sucesiones, y se le llama abogado de herencias, abogado de sucesiones, abogado sucesorio, abogado testamentario, abogado de derecho sucesorio o, a veces, asesor de herencias. Representa normalmente al representante personal, es decir, al albacea, y lo guía en el expediente: petición, avisos, inventario, reclamaciones, distribución y cierre. Un heredero que quiere información o no está de acuerdo con la administración puede contratar a su propio abogado. Quien busca un abogado de sucesiones en Coral Way para administrar la herencia de un familiar necesita, en la práctica, un abogado que tramite el expediente en el condado que corresponda: Miami-Dade, si el familiar estaba domiciliado en Coral Way. «Abogado de herencias», «abogado de sucesiones» o «abogado de testamentos» pueden describir trabajos relacionados, pero no encargos idénticos: redactar un testamento en vida, administrar los bienes después de una muerte y defender a una parte en un conflicto requieren alcances distintos. Para el panorama general, consulte la guía de herencias en Florida.
¿Es necesario un abogado para una herencia en Florida?
A la pregunta de si es necesario un abogado para una herencia: en la administración formal, el representante personal debe estar representado por un abogado admitido en Florida, salvo que siga siendo el único interesado en la sucesión, o salvo que el propio representante personal sea un abogado admitido en Florida. Por eso, hacer la sucesión uno mismo, sin abogado, rara vez es posible cuando hay más de un heredero. Ese requisito no convierte al abogado del representante personal en abogado de cada heredero. Cobrar un seguro de vida o una cuenta con un beneficiario sobreviviente, en cambio, no exige por sí solo un abogado ni un expediente judicial.
El requisito es que el abogado esté admitido en Florida, no que tenga oficina en Coral Way ni en Miami: el expediente se presenta electrónicamente y la consulta puede hacerse por teléfono o videollamada (regla 5.030 de las Reglas de Sucesiones de Florida). Ser el único heredero no demuestra por sí solo que se cumpla la excepción.
Primeros pasos si usted era el apoderado y su familiar falleció
Deje de usar el poder notarial, las tarjetas, los cheques y las contraseñas del fallecido desde que sepa de la muerte. Guarde los estados de cuenta, los recibos y las fechas de todo lo que pagó antes y después, localice el testamento original y el certificado de defunción, y averigüe cómo estaba abierta cada cuenta antes de mover dinero.
Quien manejó las finanzas de su madre, de su padre o de un tío durante años suele seguir haciéndolo por costumbre después del entierro: paga la luz, cobra un cheque que llegó tarde o transfiere dinero para el funeral. Con buena intención, esos movimientos pueden crear problemas, porque el apoderado ya no tiene autoridad y porque los demás herederos pueden pedir explicaciones. La tabla separa lo que conviene hacer de lo que conviene evitar mientras se aclara quién puede actuar.
Qué hacer y qué evitar en los primeros días
| Asunto | Qué conviene hacer | Qué conviene evitar |
|---|---|---|
| El poder notarial | Guardar el documento completo como registro de lo que se hizo en vida | Firmar, retirar, transferir o vender con él después de saber de la muerte |
| Las cuentas bancarias | Avisar al banco con el certificado de defunción y preguntar cómo estaba abierta cada cuenta | Usar la tarjeta de débito, la banca en línea o cheques firmados de antemano |
| Los pagos automáticos | Hacer una lista de los cargos y depósitos que siguen entrando o saliendo | Dejar que se acumulen movimientos sin explicación ni comprobante |
| Las facturas | Reunir las facturas y las cartas de cobro con su fecha y su sobre | Pagar con dinero propio sin saber si habrá fondos o reembolso, o firmar como responsable |
| Los documentos | Localizar el testamento original, la escritura, las pólizas y los datos de beneficiarios | Quitar páginas, escribir notas en el testamento o repartir objetos de la casa |
| La familia | Informar por escrito lo que se pagó y con qué dinero | Prometer repartos o firmar renuncias bajo presión |
Quien tenga la custodia del testamento original debe depositarlo ante el secretario del tribunal competente dentro de los diez días siguientes a recibir información del fallecimiento. Depositarlo no abre por sí solo la administración ni nombra al representante personal, y no autoriza a retirar fondos (artículo 732.901). Solicite las copias certificadas del certificado de defunción que necesiten las instituciones involucradas; para una muerte ocurrida en Florida, se piden a la oficina de estadísticas vitales del Departamento de Salud o por medio de la funeraria.
Mantenga asegurada la vivienda y anote quién la ocupa. Si hay hipoteca, guarde los avisos del banco. Si la vivienda queda desocupada, revise el seguro de la propiedad. Guarde los avisos judiciales, las cartas de cobro y los sobres con su fecha, e indique desde el primer contacto si existe un plazo, una demanda o una venta propuesta. No necesita resolver toda la sucesión esa semana, y no espere a tener una carpeta perfecta para pedir orientación sobre un plazo.
¿Qué pasa con un poder notarial cuando la persona fallece?
Deja de servir. El poder notarial termina con la muerte del poderdante, es decir, de la persona que lo firmó. Que sea «duradero» se refiere a que sigue vigente si la persona pierde la capacidad, no a que sobreviva a su muerte. Saber la contraseña de una cuenta o haberla manejado durante años tampoco prolonga el poder (artículo 709.2109).
El poder notarial termina con la muerte del poderdante; la autoridad para manejar lo que dejó la tiene después otra persona, según el bien: el beneficiario designado, el cotitular sobreviviente, el fiduciario sucesor de un fideicomiso o, para los bienes que necesitan sucesión, quien obtenga la orden o las cartas del tribunal. No se obtiene un nuevo poder firmado por una persona fallecida, y no existe un «poder notarial para el juicio sucesorio» que sustituya ese nombramiento. Para entender cómo funciona el poder mientras la persona vive —requisitos, facultades y revocación—, vea la guía de carta poder notarial en Florida.
¿Es válido un poder notarial después de la muerte? Duradero, general o para trámites
No, ninguno. A la pregunta de si es válido un poder notarial después de la muerte, si el poder notarial subsiste después de la muerte o si caduca un poder con la muerte del titular, la respuesta en Florida es la misma para el poder duradero, el general, el que se firmó para un banco o un trámite concreto y el más reciente: la muerte del poderdante pone fin a la autoridad del apoderado. Tampoco sobrevive a la muerte del apoderado. Después del fallecimiento, el documento sigue siendo útil como registro de lo que se hizo en vida, y es la primera prueba si alguien cuestiona una operación.
El designado para tomar decisiones médicas tampoco conserva una facultad general sobre el dinero o los bienes después de la muerte. Lo que la ley sí regula por separado es quién decide sobre el funeral y la disposición de los restos; esa es otra lista de personas, que se revisa en la sección de facturas y funeral.
¿Puede el antiguo apoderado retirar fondos, cobrar un cheque o cerrar la cuenta?
No puede hacerlo apoyándose en el poder terminado. A la pregunta de si el apoderado puede sacar dinero del banco después de la muerte, cobrar un cheque a nombre del fallecido o cerrar la cuenta, la respuesta es que necesita otra facultad, independiente del poder: por ejemplo, ser cotitular de la cuenta con derecho de supervivencia, ser el beneficiario designado o haber sido nombrado por el tribunal. Esa facultad debe verificarse con el contrato de la cuenta y los documentos, no suponerse. La protección legal para ciertos actos de buena fe sin conocimiento de la terminación no autoriza a seguir usando el poder cuando ya se conoce el fallecimiento.
Si el dinero estaba en una cuenta conjunta, retirar fondos como cotitular es distinto de retirarlos como apoderado, y la diferencia depende de cómo se abrió la cuenta y de si la persona fallecida quiso de verdad que el cotitular fuera dueño del saldo. Un apoderado agregado a la cuenta solo para firmar, o como «persona autorizada», no se convierte en dueño por haber firmado. Lo mismo vale para un poder notarial para sacar dinero del banco, para cobrar un cheque o para cobrar una herencia firmado por quien murió, y para la pregunta de si con un poder notarial puede vender una casa del fallecido: después de la muerte, ninguno de esos poderes sirve. La sección cuentas del fallecido explica cada tipo de cuenta.
¿Qué pasa si el apoderado ya retiró dinero después de la muerte?
Se revisa caso por caso. La ley protege al apoderado que actuó de buena fe sin saber de la muerte: esos actos obligan al poderdante y a sus sucesores, siempre que la actuación fuera de buena fe y sin conocimiento de la terminación (artículo 709.2109). Lo que se hizo después de saber de la muerte no tiene esa protección. Si el dinero se usó para pagar obligaciones reales del fallecido, como su funeral o una factura que la sucesión debía, eso pesa en el análisis; si se usó para el apoderado o para otras personas, el representante personal de la sucesión puede reclamar su devolución.
Si usted ya hizo movimientos, conserve estados de cuenta, cheques, recibos y fechas; no altere registros ni devuelva o mueva dinero entre cuentas sin orientación, y no suponga que una intención de ayudar resuelve la cuestión jurídica. El análisis debe distinguir quién actuó, qué sabía y cuándo, de dónde salió el dinero y para qué se utilizó. Si es usted quien sospecha de los retiros de un hermano, vea la rendición de cuentas del antiguo apoderado.
¿Puede el antiguo apoderado ser el representante personal?
Puede serlo si la ley se lo permite y el tribunal lo nombra, pero por otra razón: no por haber tenido el poder, sino por estar designado en el testamento o tener preferencia como cónyuge o heredero, y cumplir los requisitos del cargo. Haber sido apoderado no da preferencia para el nombramiento (artículo 733.301). Si vive fuera de Florida, solo puede ser representante personal si está dentro de las categorías de parentesco que la ley admite (artículo 733.304). Si lo nombran, actúa con las cartas de administración y con deberes fiduciarios hacia todos los interesados, incluidos los hermanos que cuestionen lo que hizo como apoderado.
Gráfico: lo que cambia para el apoderado con el fallecimiento
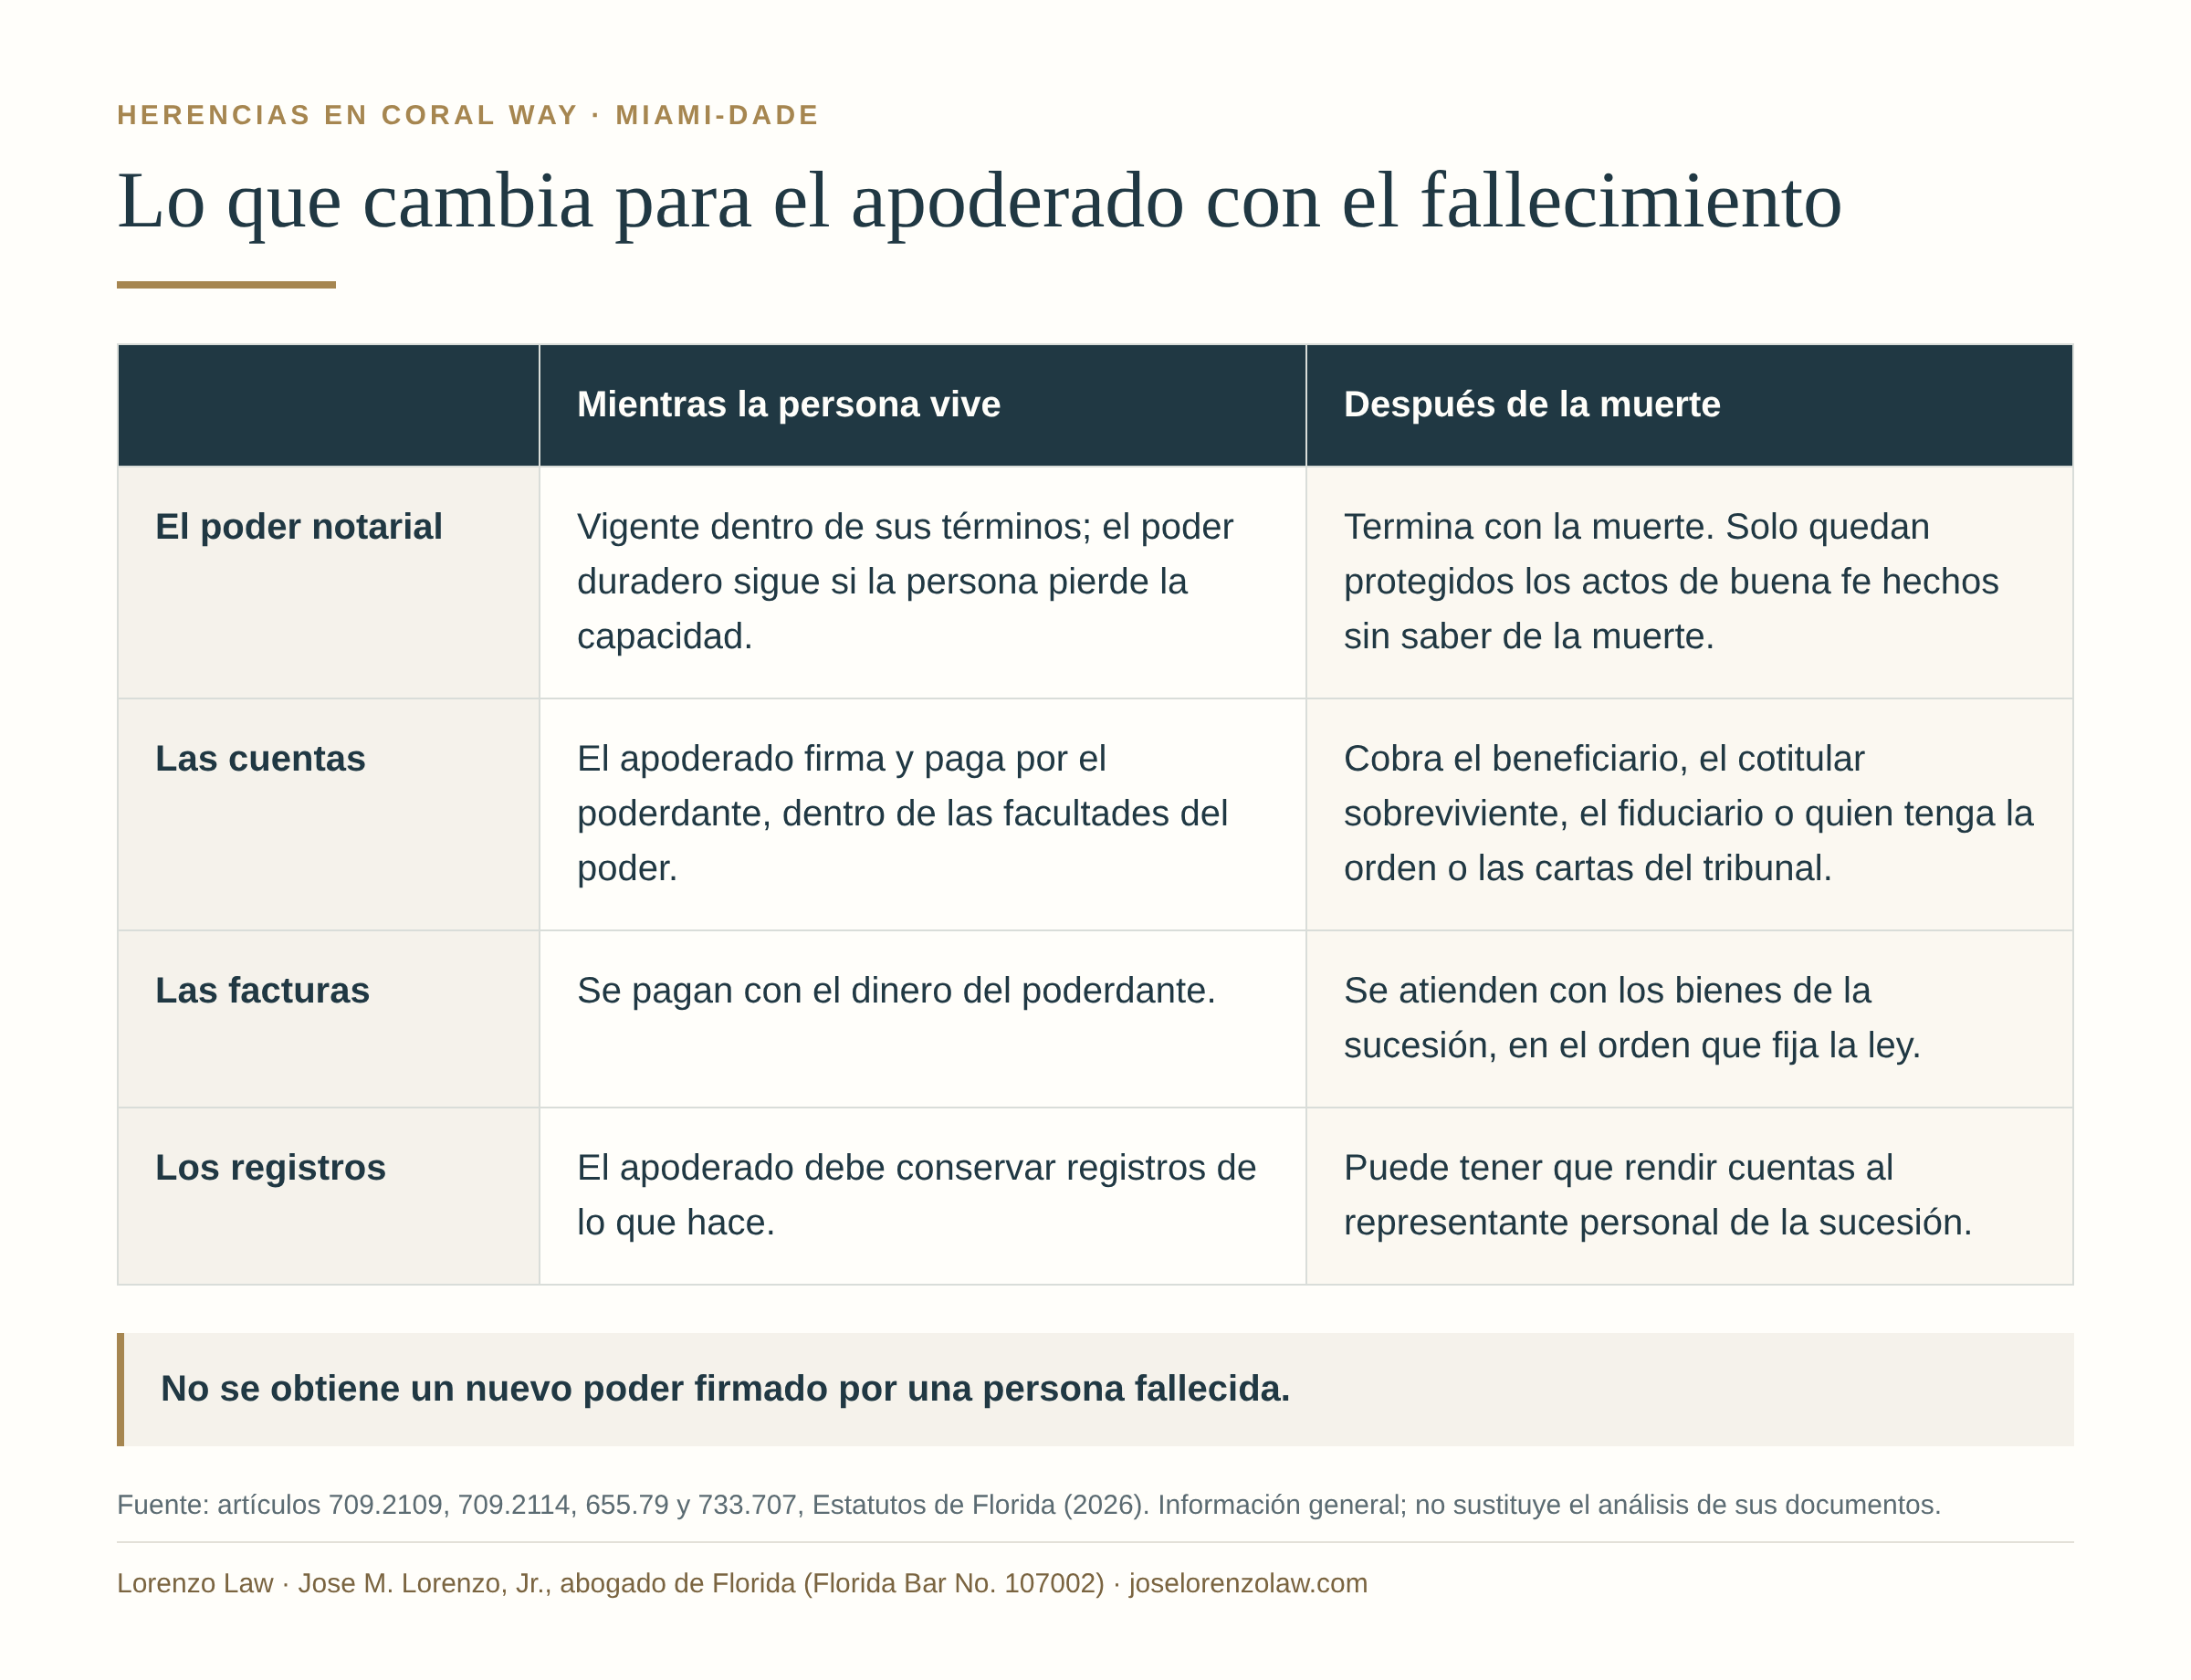
Vea el gráfico «Lo que cambia para el apoderado con el fallecimiento» (abre la imagen completa)
¿Quién puede sacar dinero de la cuenta de un fallecido?
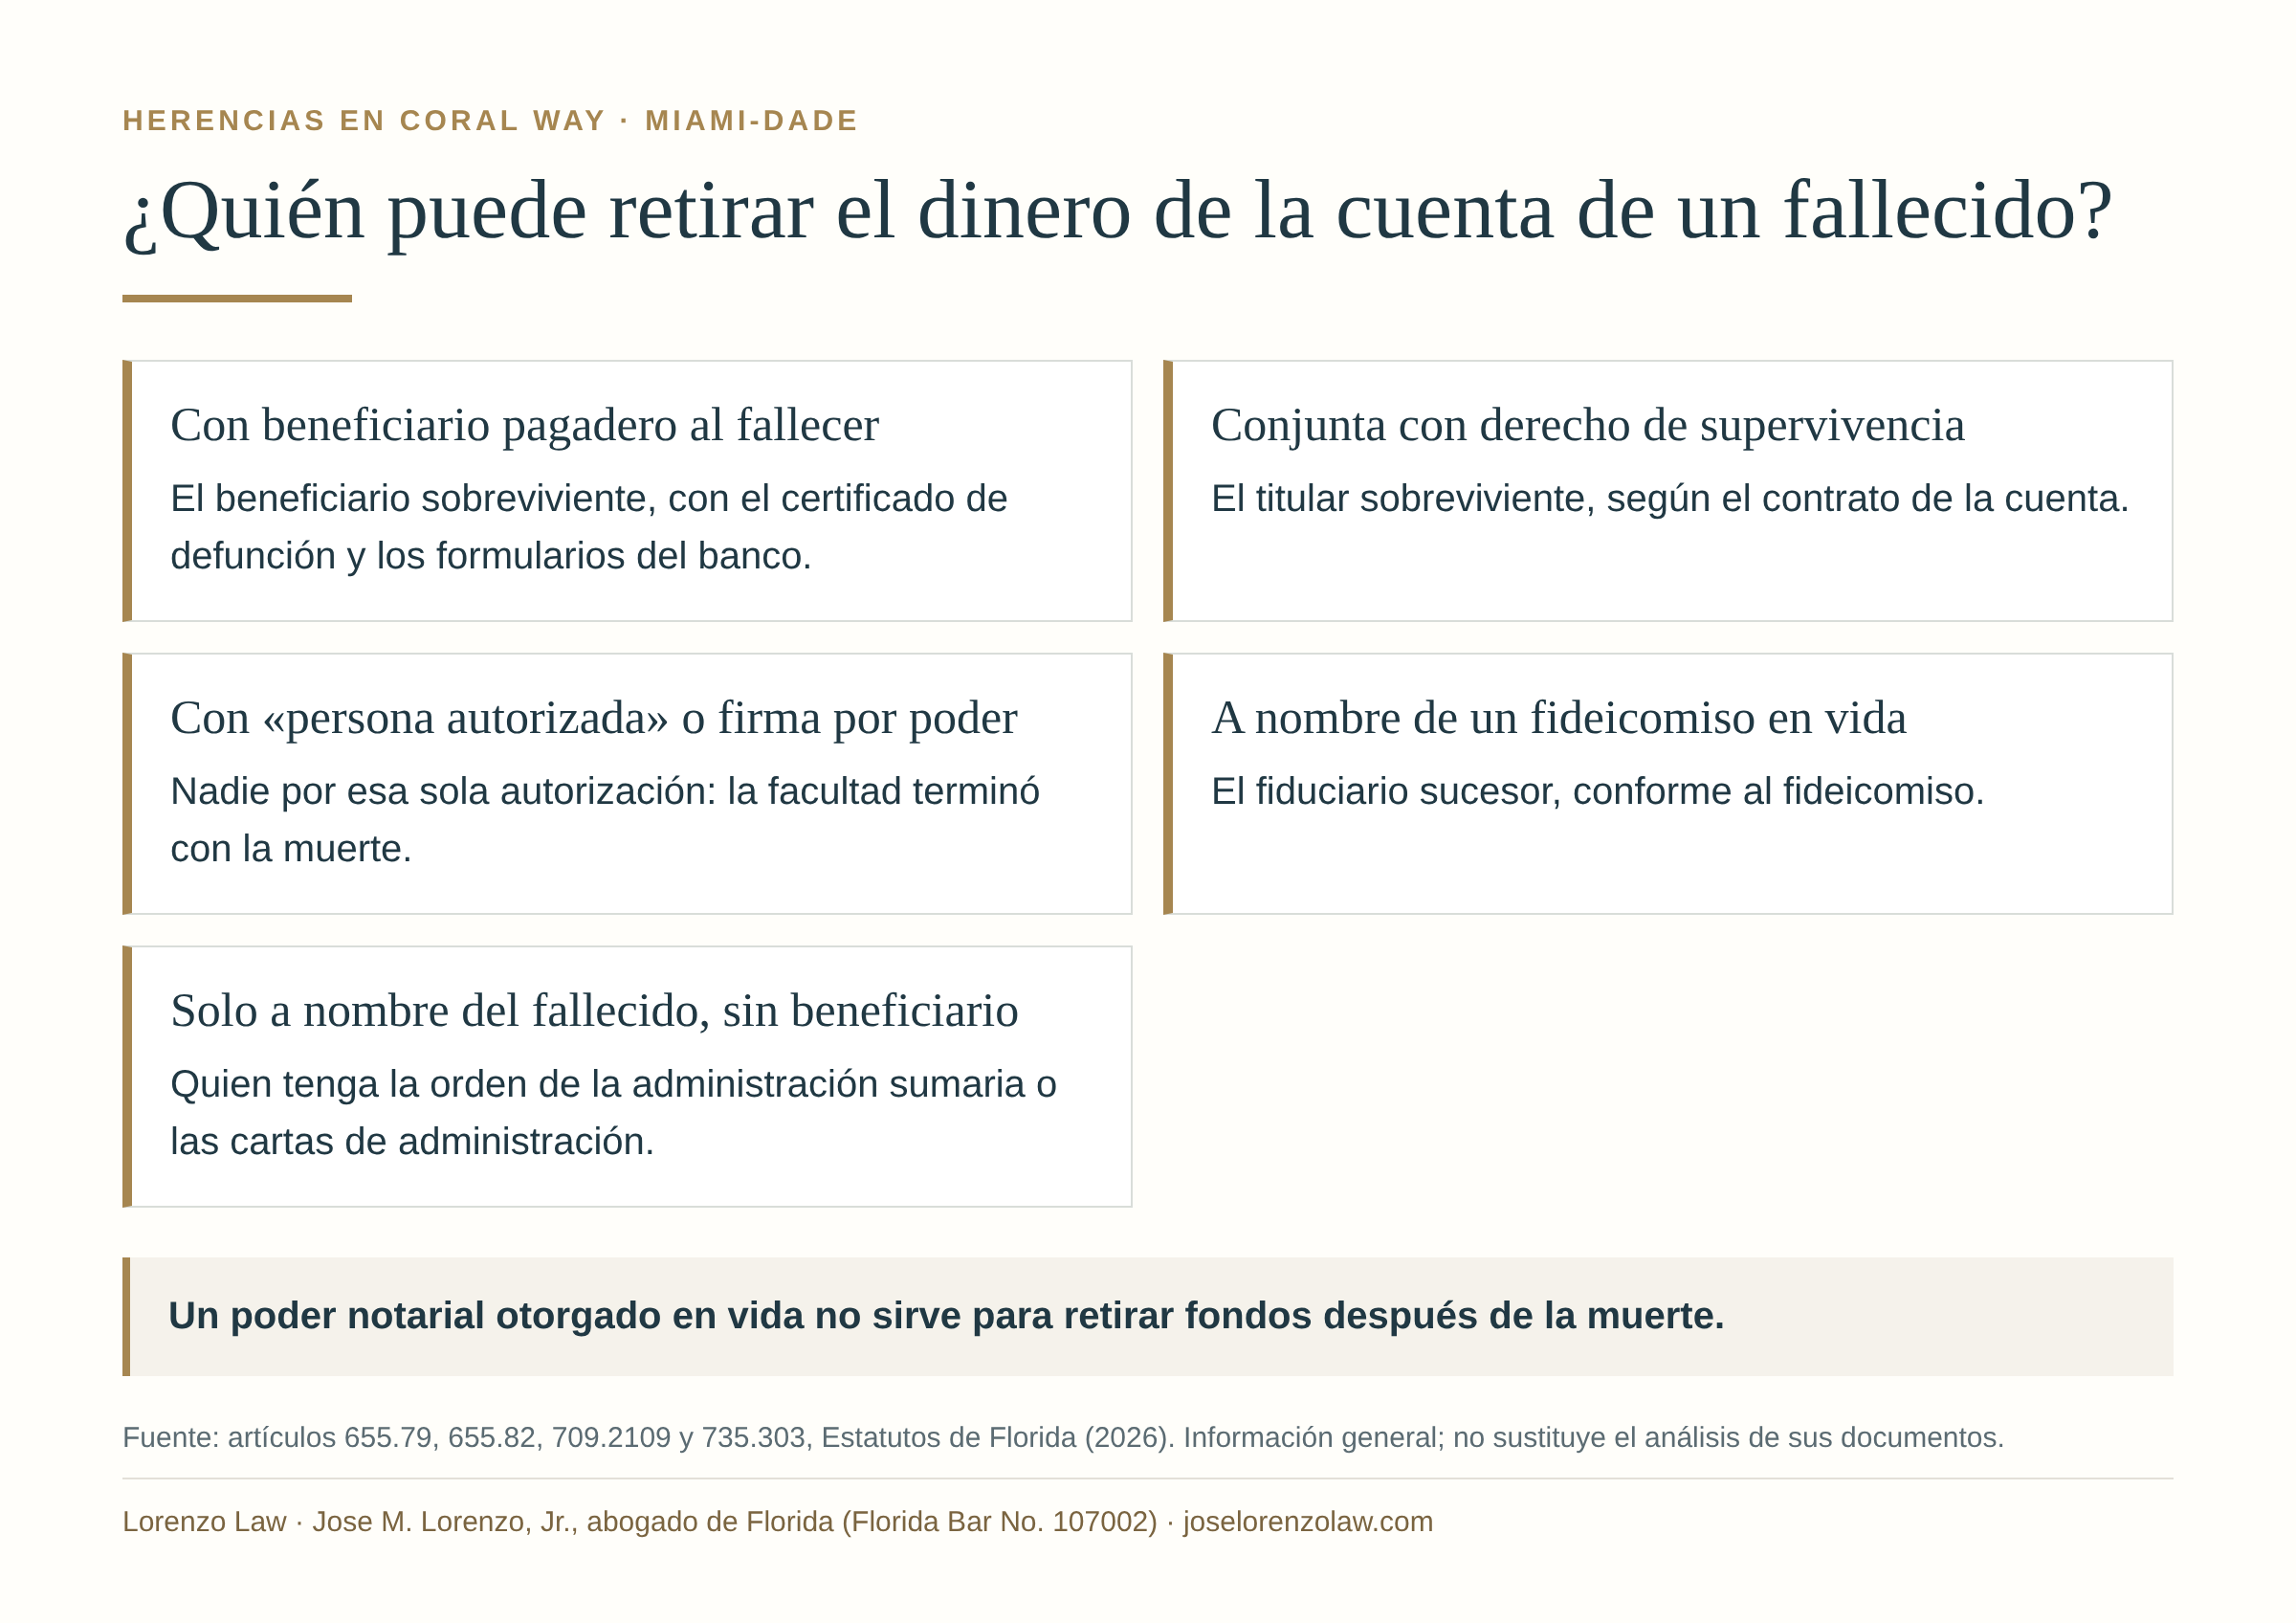
Depende de cómo estaba abierta. Si la cuenta tenía un beneficiario pagadero al fallecer, el banco paga a los beneficiarios sobrevivientes, sin sucesión (artículo 655.82); si era conjunta con derecho de supervivencia, el saldo pasa normalmente al titular sobreviviente; si estaba solo a nombre del fallecido y sin beneficiario, normalmente forma parte de la sucesión.
Cuando el banco se entera del fallecimiento suele bloquear la cuenta. Quién puede cerrar una cuenta bancaria de un fallecido depende de cómo estaba abierta: el titular sobreviviente, el beneficiario designado o, si la cuenta pertenece a la sucesión, quien tenga la orden de distribución o las cartas de administración. Para desbloquear una cuenta que estaba solo a nombre del fallecido hace falta, normalmente, la orden de una administración sumaria o las cartas de un representante personal. Un poder notarial otorgado en vida no sirve para retirar fondos después de la muerte (artículo 709.2109).
Si la cuenta tenía dos titulares y uno fallece, se revisa cómo se abrió: una cuenta a nombre de dos o más personas se presume, por regla general, con derecho de supervivencia, salvo que el contrato disponga otra cosa (artículo 655.79). Si no hay testamento conocido ni sucesión abierta, la ley permite que un banco, sin estar obligado, pague una cantidad pequeña a ciertos familiares después de seis meses del fallecimiento: no más de $2,000 en total entre todas las instituciones, y solo al familiar con derecho en el orden que fija la ley (cónyuge; hijo adulto; descendiente adulto; padre o madre) (artículo 735.303). La guía sobre la cuenta bancaria de un fallecido explica cada trámite con el banco.
Seguro de vida, planes de retiro y el excónyuge como beneficiario
Si la póliza nombra a un beneficiario que sobrevive al asegurado, el seguro se paga, por regla general, conforme al contrato, sin pasar por la sucesión: el beneficiario presenta la reclamación a la aseguradora con el certificado de defunción y los formularios que ella exige. El testamento no cambia, por sí solo, al beneficiario designado en la póliza. Un plan de retiro o una anualidad se revisan con su contrato, sus beneficiarios principales y contingentes y la ley que los rige; una designación puede regirse por la ley federal. La Asociación Nacional de Comisionados de Seguros (NAIC) ofrece un localizador de pólizas de seguro de vida en el que un familiar puede pedir que las aseguradoras participantes busquen pólizas a nombre del fallecido.
Si el fallecido se divorció y no cambió la designación, la ley de Florida puede dejar sin efecto, en los casos que regula, la designación del excónyuge como beneficiario de pólizas, cuentas de retiro, cuentas pagaderas al fallecer y bienes similares, como si el excónyuge hubiera muerto antes (artículo 732.703). Hay excepciones importantes, y la primera es que la ley federal puede regir el plan. La regla no se aplica, entre otros casos, si la ley federal que rige el activo dispone otra cosa —por ejemplo, en muchos planes de beneficios de un empleador—; si el fallecido firmó después del divorcio un documento que expresamente mantiene al excónyuge como beneficiario; si una sentencia u orden judicial le obligaba a mantener esa designación; si la designación era irrevocable; si el bien estaba a dos o más nombres con consolidación en el cotitular sobreviviente; si el instrumento se rige por la ley de otro estado; o si los excónyuges se volvieron a casar. Para el testamento hay una regla parecida: por regla general, el divorcio deja sin efecto las disposiciones del testamento a favor del excónyuge (artículo 732.507).
Cada tipo de cuenta y quién puede cobrarla
| Cómo estaba abierta la cuenta | Quién puede cobrarla o cerrarla | Qué revisar |
|---|---|---|
| Con beneficiario pagadero al fallecer | El beneficiario sobreviviente, con el certificado de defunción y los formularios del banco | Que la designación esté vigente y que el beneficiario haya sobrevivido |
| Conjunta con derecho de supervivencia | El titular sobreviviente | El contrato de la cuenta; si el cotitular fue agregado solo para firmar, la cuestión puede discutirse |
| Con «persona autorizada» o firma por poder | Nadie por esa sola autorización: la facultad terminó con la muerte | Si la cuenta tenía además beneficiario o cotitular |
| A nombre de un fideicomiso en vida | El fiduciario sucesor, conforme al fideicomiso | Que la cuenta esté de verdad a nombre del fideicomiso |
| Solo a nombre del fallecido, sin beneficiario | Quien tenga la orden de la administración sumaria o las cartas de administración | El valor de los demás bienes para elegir la vía; el pago pequeño a familiares del artículo 735.303 |
¿Cómo se entera el banco del fallecimiento de un titular?
Puede enterarse porque un familiar, el apoderado o el representante personal se lo comunica con el certificado de defunción; también por un pago de un organismo que se devuelve o por los registros que consultan las instituciones. Quién informa al banco del fallecimiento de un titular no cambia quién es el dueño del saldo: informar es prudente, y el banco aplicará después sus propias reglas según cómo estaba abierta la cuenta. Si llegó un depósito del Seguro Social u otra pensión después de la muerte, no lo gaste: el organismo puede reclamar su devolución.
¿Qué pasa si se retira dinero de la cuenta de un fallecido?
Si quien retira no era cotitular, beneficiario ni representante nombrado, el dinero sigue perteneciendo, según el caso, a la sucesión o a quien tenía derecho a la cuenta, y puede tener que devolverlo. El representante personal puede reclamar los bienes de la sucesión que otra persona retenga, y quien se apropia de bienes de la sucesión sin autoridad puede responder frente a ella por su valor y por los daños que cause (artículo 733.309). Por eso, a la pregunta de qué pasa si saco dinero de la cuenta de una persona fallecida, la respuesta empieza por los documentos: cómo estaba abierta la cuenta, cuándo se retiró el dinero y para qué se usó.
Gráfico: quién puede retirar el dinero de una cuenta
Facturas y deudas del fallecido: ¿las tiene que pagar la familia?
En general, no con su propio dinero. Las deudas de un fallecido se pagan con los bienes de la sucesión, en el orden que fija la ley, antes de repartir lo que queda, y esa es una de las tareas centrales del albacea. Si los bienes no alcanzan, los herederos normalmente no responden personalmente, salvo que hayan firmado la deuda o sean codeudores, tengan otra obligación personal de pago o la ley disponga otra cosa.
No use el poder terminado para pagar desde la cuenta del fallecido. Tampoco asuma que debe adelantar todos los gastos con su dinero. Antes de comprometerse, conviene revisar la urgencia, quién puede actuar y si habrá una vía de pago o reembolso. Si ya pagó, guarde comprobantes; el reembolso depende de la procedencia, la prioridad y los recursos disponibles.
¿Se heredan las deudas en Florida?
Una herencia con deudas no pasa a los herederos como deuda personal, pero una hipoteca sigue pesando sobre la vivienda aunque la herede otra persona. La casa homestead protegida tiene, en general, protección frente a la mayoría de los acreedores del fallecido, con excepciones como la hipoteca y los impuestos de la propiedad. Antes de pagar con dinero personal o repartir fondos, revise las reclamaciones y su tratamiento: pagar deudas fuera del orden legal puede hacer responsable a quien paga. Quien recibe bienes en una administración sumaria puede responder, hasta el valor de lo que recibió, por las reclamaciones que no se atendieron (artículo 735.206).
A la pregunta de si tengo que pagar las deudas de mi padre fallecido o sus deudas médicas, quién paga las deudas de una persona que fallece o quién es responsable de pagar las deudas de una persona fallecida: responde su patrimonio, por medio de la sucesión. Florida no tiene una ley que obligue a los hijos a pagar las deudas de sus padres por ser hijos. La situación cambia si usted firmó como codeudor, si la cuenta era conjunta o si asumió una obligación propia por escrito.
¿Qué deudas se extinguen por la muerte del deudor?
Por regla general, las deudas no se extinguen por la muerte: se atienden con los bienes de la sucesión en el orden que fija la ley. Hay dos matices. Primero, algunas deudas sí se cancelan por la muerte del deudor conforme a su propia norma; por ejemplo, los préstamos estudiantiles federales se cancelan cuando muere el prestatario, y los préstamos PLUS cuando muere el estudiante por quien el padre pidió el préstamo (34 C.F.R. §§ 685.212, 682.402 y 674.61). Segundo, una deuda que subsiste puede quedar sin cobrar si el acreedor no presenta su reclamación dentro de los plazos de la sucesión: no es que la deuda se perdone, sino que la reclamación queda vedada. Algunas siguen además ligadas a un bien o a otra persona: la hipoteca sigue gravando la vivienda aunque la herede otra persona, el impuesto de la propiedad sigue corriendo sobre el inmueble y las deudas que un familiar firmó como codeudor siguen siendo suyas.
Lo que sí ocurre es que muchas reclamaciones quedan sin cobrar porque el patrimonio no alcanza o porque el acreedor no las presentó a tiempo. En la administración formal, el plazo ordinario para reclamaciones se relaciona con tres meses desde la primera publicación del aviso a acreedores o treinta días desde la notificación al acreedor correspondiente, el que termine después, sujeto a las reglas y excepciones del artículo 733.702. El límite general de dos años desde la muerte del artículo 733.710 tiene excepciones; no significa que toda hipoteca, gravamen o reclamación desaparezca.
¿Responde el antiguo apoderado por las cuentas médicas?
Haber actuado como apoderado no lo hace, por sí solo, deudor de las cuentas del fallecido. Una responsabilidad contractual propia o una actuación indebida son cuestiones distintas. Pida identificar la base de la reclamación y reúna el contrato, todas sus páginas, la firma y las cartas de cobro. No interprete la etiqueta «responsible party» como prueba suficiente de obligación personal. Véase la orientación del CFPB sobre deudas después de una muerte.
Los contratos de residencias de ancianos y de cuidado pueden plantear límites legales específicos a las garantías de terceros; no toda cláusula firmada resulta exigible. Una residencia certificada por Medicare o Medicaid no puede exigir, como condición de ingreso o de permanencia, que un tercero garantice personalmente el pago; la guía de CMS sobre residencias de cuidado, §483.15(a)(3), explica esas restricciones. La responsabilidad por infringir los deberes del apoderado se analiza aparte (artículo 709.2117).
Si el fallecido recibió Medicaid, por ejemplo para pagar una residencia de ancianos, el Estado de Florida, por medio de la Agencia para la Administración del Cuidado de la Salud (AHCA), puede presentar una reclamación contra la sucesión para recuperar lo que pagó, con las limitaciones y excepciones que fija la ley (artículo 409.9101). Es una reclamación contra los bienes de la sucesión, no una deuda personal de los hijos. Lorenzo Law no ofrece planificación para Medicaid.
Dos situaciones hipotéticas ilustran la diferencia: Ana firmó únicamente como apoderada de su padre; el cargo no la convierte automáticamente en deudora. Luis figura también como codeudor de una obligación válida; su posible responsabilidad requiere revisar ese compromiso propio. En ambos casos deben examinarse el documento completo y la ley aplicable, no solo el nombre junto a la firma.
¿Quién paga el funeral y se puede recuperar lo adelantado?
Los gastos funerarios razonables se pagan, por regla general, con los bienes de la sucesión y tienen una prioridad alta en el orden de pago, con un límite legal; los gastos médicos y hospitalarios razonables y necesarios de los últimos sesenta días de la última enfermedad tienen otra categoría (artículo 733.707). Eso no convierte cualquier factura en un pago preferente ni garantiza recuperar todo lo adelantado. Si un familiar pagó el funeral con su dinero, puede pedir el reembolso dentro de la sucesión con las facturas y los recibos; si lo pagó con dinero del fallecido usando el poder ya terminado, conviene explicarlo por escrito y conservar los comprobantes.
Las instrucciones escritas del fallecido sobre su funeral pueden cumplirse antes de que se nombre un representante personal (artículo 732.804). Quién decide sobre la cremación o la sepultura cuando no hay instrucciones lo regula otra ley, con su propio orden de personas; el antiguo apoderado no encabeza esa lista por haber tenido el poder (artículo 497.005).
Orden de pago de las deudas del fallecido
| Tipo de gasto o deuda | Cómo se trata | Qué conservar |
|---|---|---|
| Gastos de la administración y honorarios | Primera categoría en el orden de pago de la sucesión | Acuerdo de representación y facturas |
| Funeral razonable | Prioridad alta, con un límite legal; el resto pasa a una categoría posterior | Contrato de la funeraria, recibos y quién pagó |
| Deudas y reclamaciones gubernamentales (impuestos con preferencia federal, recuperación de Medicaid de AHCA, costos y multas del Estado) | Categoría preferente; se pagan después del funeral y antes de los gastos médicos de los últimos 60 días y de las deudas generales | Avisos de la agencia y la reclamación presentada en la sucesión |
| Hospital y médicos de los últimos 60 días | Categoría propia, si son razonables y necesarios | Facturas detalladas y fechas de servicio |
| Tarjetas, préstamos y otras facturas | Categoría general, después de las anteriores, si quedan bienes | Estados de cuenta y cartas de cobro con su sobre |
| Hipoteca y deudas garantizadas | Siguen ligadas al bien que las garantiza | Avisos del banco y escritura |
| Residencia de ancianos | Reclamación contra la sucesión; un familiar solo responde si asumió una obligación propia válida | Contrato de ingreso completo y firmas |
Resumen orientativo; el artículo 733.707 fija las categorías completas y sus condiciones.
Gráfico: facturas del fallecido, quién paga y en qué orden
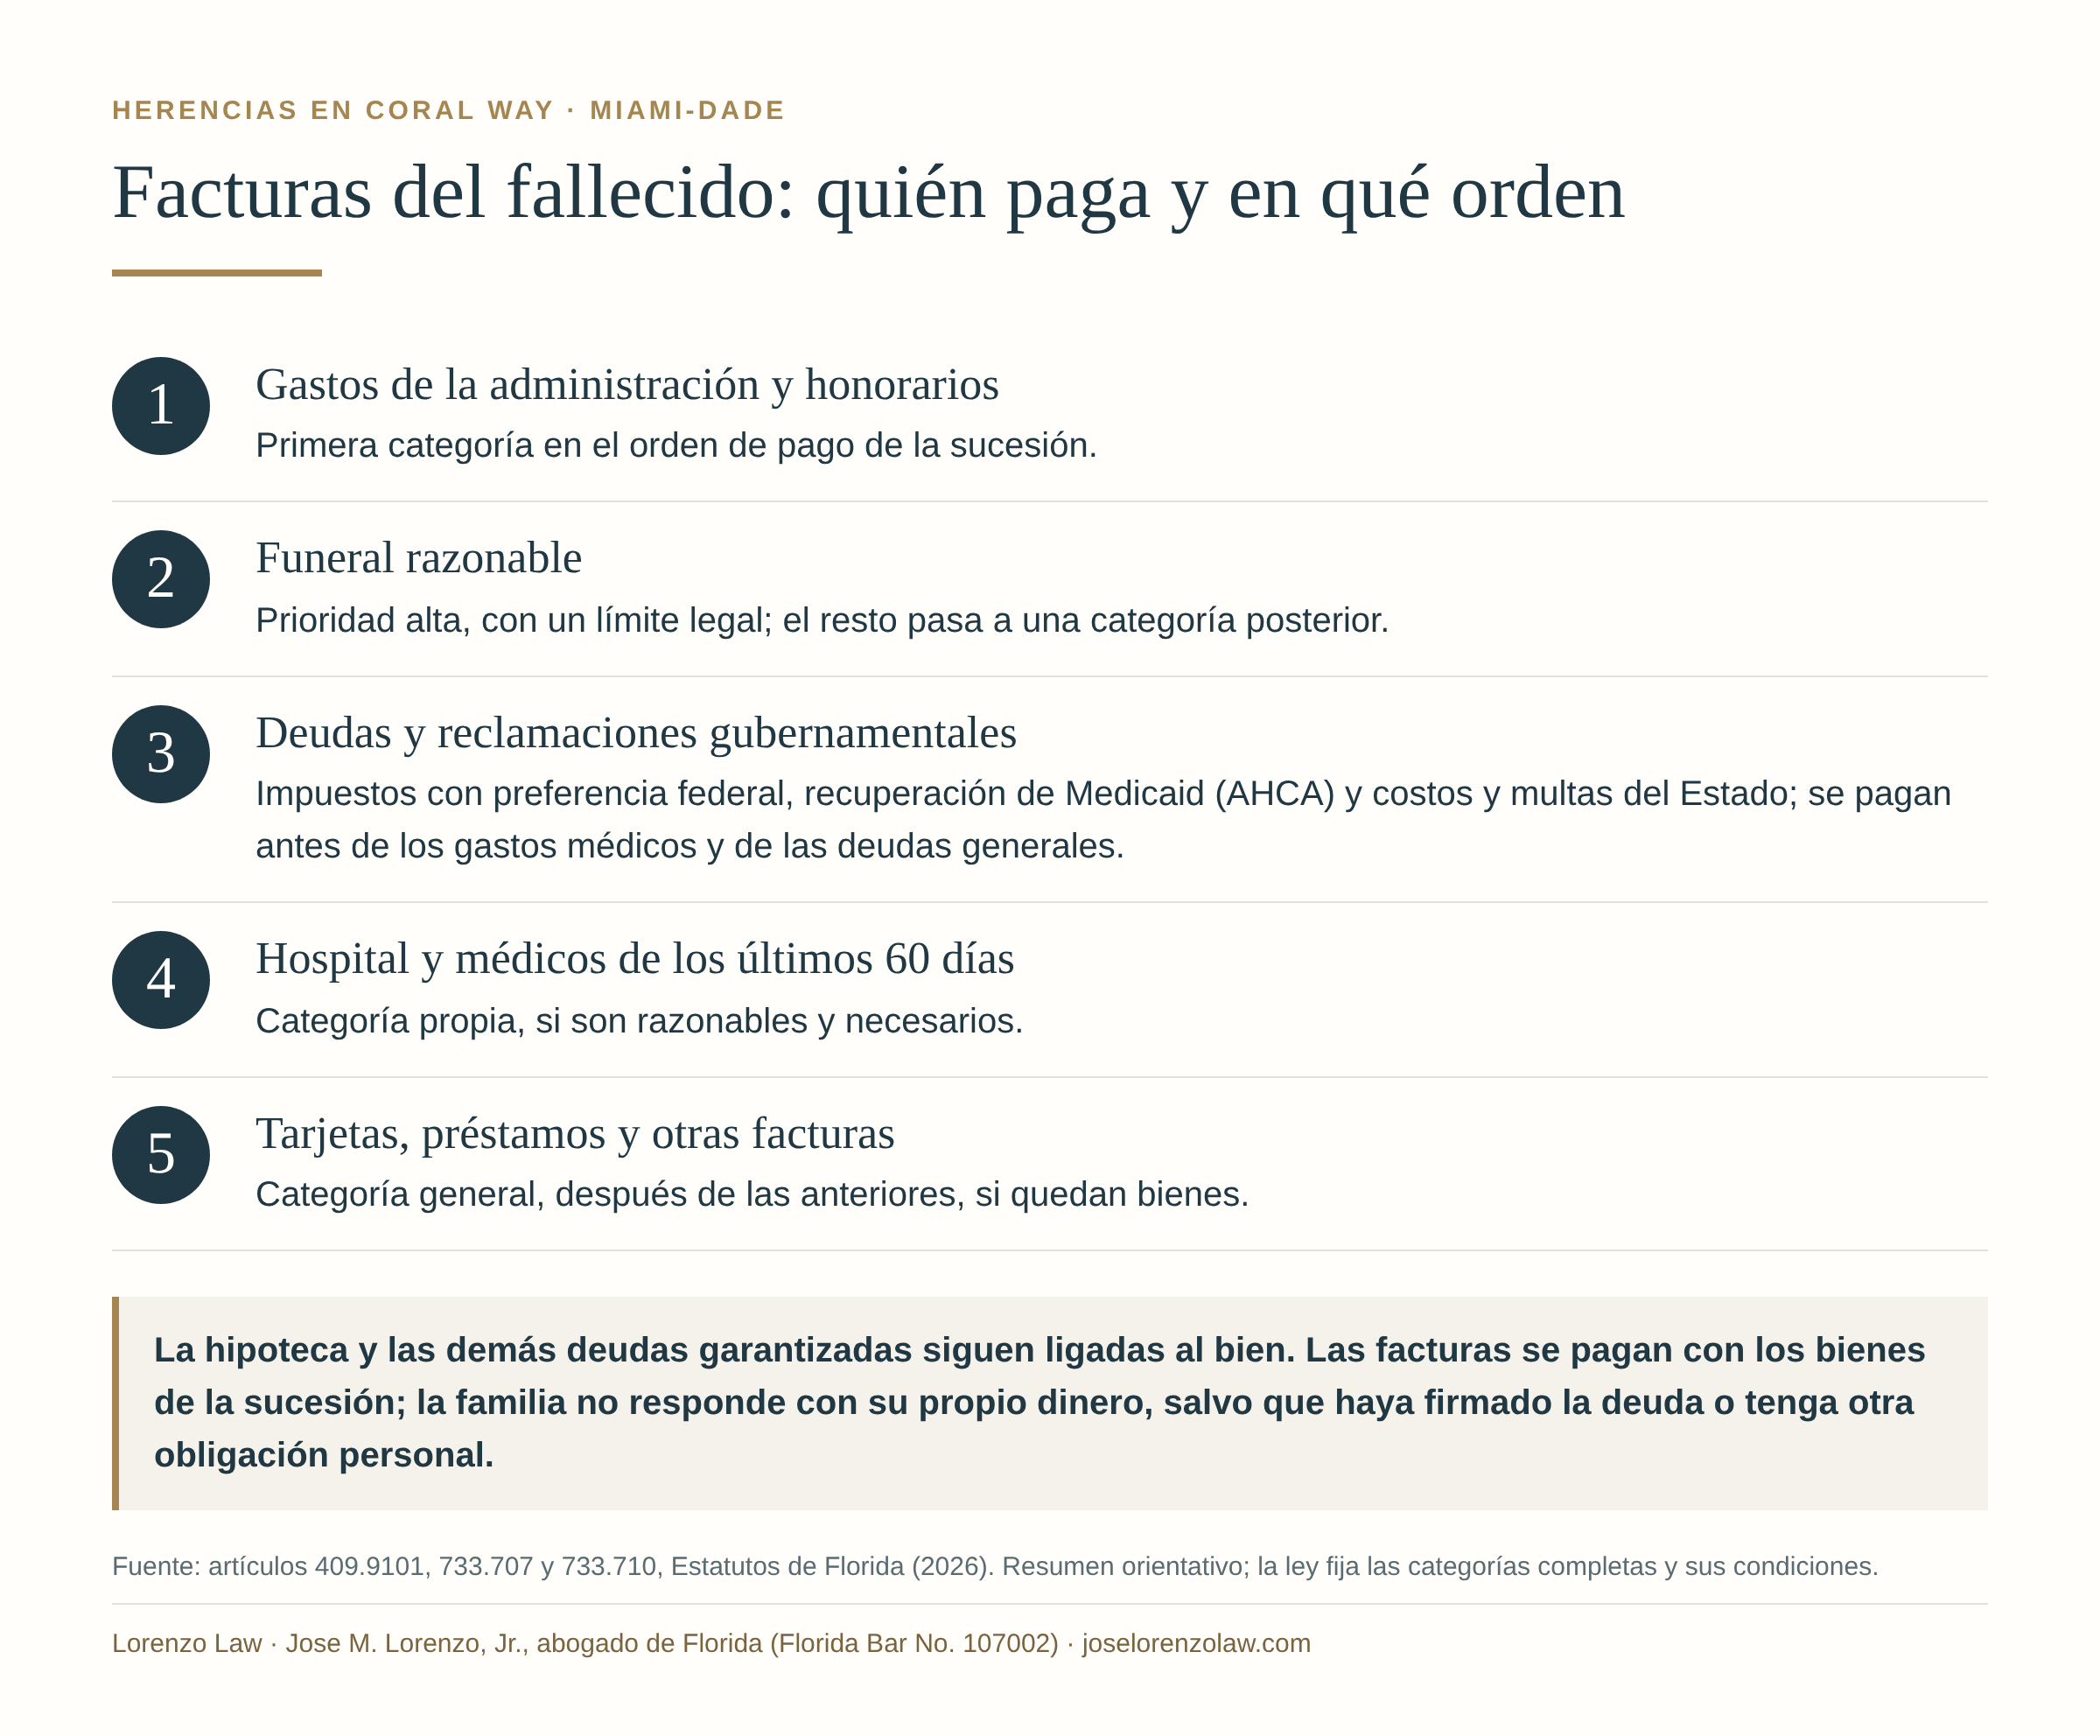
Vea el gráfico «Facturas del fallecido: quién paga y en qué orden» (abre la imagen completa)
¿En qué tribunal se tramita una herencia de Coral Way?
Si la persona fallecida estaba domiciliada en Miami-Dade, la sucesión corresponde a ese condado, ante la División de Sucesiones del Undécimo Circuito Judicial. El domicilio del heredero, el hospital donde ocurrió la muerte o la oficina del abogado no determinan por sí solos la sede.
Coral Way da nombre a un barrio de la ciudad de Miami y a una vía con distintos nombres a lo largo de su recorrido, entre ellos SW 22 Street; la misma vía sigue hacia el oeste por Coral Gables y por zonas no incorporadas del condado. En cualquiera de esos tramos, si el fallecido tenía allí su domicilio, la sucesión se presenta en Miami-Dade: Coral Way no tiene un tribunal propio, y vivir en la ciudad de Miami, en Coral Gables o en una zona no incorporada no cambia el condado.
Si el fallecido no tenía domicilio en Florida, la ley permite presentar en un condado donde estén sus bienes. Si no tenía domicilio ni bienes en Florida, se considera el condado donde resida un deudor suyo. Estas reglas corresponden a la admisión del testamento y al otorgamiento de cartas de administración; no fijan automáticamente la sede de toda demanda relacionada (artículo 733.101).
Por ejemplo, que una hija viva en Coral Way no lleva a Miami-Dade la sucesión de un padre domiciliado en Broward. A la inversa, una familia puede vivir fuera de Florida y necesitar un procedimiento aquí por los bienes del fallecido. Conviene reunir la última dirección, los datos sobre su domicilio y la ubicación de los bienes antes de elegir el tribunal. Si la casa estaba en un barrio vecino, las guías de herencias en Westchester, herencias en Coconut Grove y herencias en Brickell tratan cada zona; la regla del domicilio es la misma.
El trámite en Miami-Dade: originales y recursos oficiales
Los abogados presentan las sucesiones de Miami-Dade electrónicamente; algunos originales, como el testamento, deben entregarse físicamente. Las instrucciones consultadas el 6 de noviembre de 2026 remiten los originales al Osvaldo N. Soto Miami-Dade Justice Center, en el centro de Miami. Antes de enviar documentos o desplazarse, confirme dirección, oficina y modalidad en la página oficial.
Recursos de Miami-Dade y para qué sirven
| Necesidad | Recurso oficial | Precaución práctica |
|---|---|---|
| Consultar servicios de sucesiones, depósito de testamentos o copias | Secretario del Tribunal: sucesiones | Los formularios no sustituyen la determinación de la vía ni el asesoramiento sobre su caso |
| Revisar presentación electrónica y documentos originales | Undécimo Circuito: Probate Attorney’s Corner | Hay documentos que deben entregarse físicamente; subir una copia no siempre cumple el requisito |
| Preparar la documentación de una petición | Undécimo Circuito: listas de requisitos | Deben contrastarse con la ley vigente y las instrucciones de la sección judicial asignada |
| Confirmar la titularidad y la exención de homestead de la casa | Tasador de Propiedades de Miami-Dade | El registro del tasador orienta, pero la escritura es la que muestra cómo estaba titulada |
Cómo saber si ya existe una sucesión en Miami-Dade
Busque el nombre del fallecido en el sistema de consulta de expedientes de sucesión del Secretario de Miami-Dade, desde su página de copias certificadas de casos de sucesión. Si aparece un caso, anote el número de expediente, el tipo de procedimiento y el nombre del representante personal o del abogado. Si no aparece, puede que nadie lo haya abierto todavía, que el testamento solo se haya depositado para su custodia o que el caso esté en otro condado. Cualquier persona interesada que quiera recibir aviso antes de que se admita un testamento o se nombre a un representante personal puede presentar una advertencia (caveat); sin embargo, la advertencia de un acreedor solo puede presentarse después del fallecimiento y no impide, por sí sola, que el tribunal nombre al representante personal antes de notificarle (artículo 731.110). La guía en inglés sobre el tribunal de sucesiones de Miami-Dade reúne más datos prácticos del condado.
Las audiencias y la entrega de documentación de apoyo siguen las instrucciones del juez asignado; una consulta por videollamada con el abogado no garantiza que todo acto judicial sea remoto.
¿Qué significa legalizar un testamento y cuándo se deposita?
Lo que en otros países se llama la legalización de un testamento, en Florida es admitirlo a la sucesión ante el tribunal (artículo 733.201). Un testamento ante notario, o testamento notariado, no se salta ese paso: la firma ante notario no lo sustituye ni convierte el documento en una autorización para retirar fondos o vender bienes.
La sucesión es el procedimiento judicial por el que un tribunal de Florida reconoce el testamento, si existe, identifica a quienes heredan y autoriza la transmisión de los bienes que estaban a nombre del fallecido; en inglés se llama probate, y por eso muchas personas buscan «probate en español».
«Legalizar» no es simplemente notarizar, traducir o depositar el testamento. La admisión del documento, la apertura del procedimiento y el nombramiento de un representante personal son cuestiones relacionadas, pero distintas (artículo 733.103). Quien custodia el testamento original debe depositarlo ante el secretario del tribunal competente dentro de los diez días siguientes a recibir información de que el testador ha fallecido; el plazo no se cuenta, en todos los casos, desde la muerte. El depósito no convierte al custodio en representante personal (artículo 732.901).
En una administración formal, el nombramiento y las cartas de administración acreditan la autoridad del representante personal ante bancos y otras instituciones. En la administración sumaria, en cambio, se solicita una orden; en esa vía no se nombra un representante personal ni se expiden cartas. No toda transferencia necesita cartas: una cuenta con beneficiario válido, un bien con derecho de supervivencia u otra transmisión fuera de la sucesión puede requerir documentos distintos.
Conserve el original y sus codicilos; no quite páginas ni añada anotaciones. Si solo tiene una copia, indíquelo al solicitar orientación.
Albacea y representante personal: el mismo papel con otro nombre
En Florida, el albacea se llama representante personal. En la administración formal tiene deberes fiduciarios: reunir la información, administrar los bienes, atender avisos y reclamaciones, rendir cuentas cuando corresponda y distribuir conforme a la ley y a las órdenes aplicables. Ser heredero no autoriza por sí solo a actuar como representante personal (artículo 733.602). El albacea puede ser heredero o beneficiario al mismo tiempo, pero administra para todos y no puede quedarse con la herencia de los demás ni con más de lo que le corresponde. El albacea puede vender bienes de la sucesión cuando el testamento lo autoriza o con la autorización del tribunal (artículo 733.613); la vivienda protegida tiene reglas propias. Si incumple sus obligaciones, un interesado puede pedir su remoción (artículo 733.504).
¿Cómo se obtiene autoridad para actuar y qué vía corresponde?
La autoridad depende del bien y del procedimiento. No se obtiene un nuevo poder firmado por una persona fallecida. En la administración formal, las funciones del representante personal comienzan con su nombramiento. La ley también contempla efectos de determinados actos previos beneficiosos y la ratificación de actuaciones apropiadas; eso requiere análisis y no constituye permiso general para operar las cuentas mientras se espera (artículo 733.601).
Bienes y vías que deben revisarse
| Lo que muestran los documentos | Posible vía | Qué falta comprobar |
|---|---|---|
| Cuenta individual sin beneficiario eficaz | Administración de la herencia | Saldo, deudas, demás bienes y procedimiento apropiado |
| Cuenta o seguro con beneficiario designado; titularidad con supervivencia | Reclamación o transferencia conforme al contrato o título | Que la designación o el derecho sean válidos y aplicables; quién sobrevivió |
| Bienes efectivamente titulados en un fideicomiso | Actuación del fiduciario conforme al instrumento | Titularidad real, facultades, sucesor y obligaciones; tener un fideicomiso no prueba que todos los bienes estén dentro |
| Bienes sujetos a administración que cumplen el artículo 735.201 | Posible administración sumaria | Valor computable, tiempo desde la muerte, testamento y acreedores |
| Necesidad de gestión mediante representante o de una vía distinta de la sumaria | Evaluación de administración formal | Facultades necesarias, documentos, personas interesadas y controversias |
¿Cuándo procede una administración sumaria en Florida?
La administración sumaria puede estar disponible si el valor de los bienes sujetos a administración en Florida, menos los bienes exentos de las reclamaciones de acreedores, no supera $150,000, o si han pasado más de dos años desde el fallecimiento. Si hay testamento, no debe ordenar la administración conforme al capítulo 733. La norma comprende sucesiones de residentes y de no residentes (artículo 735.201).
El límite de $150,000 sustituyó al anterior de $75,000 con la reforma de 2026. La cifra que rige es la vigente a la fecha en que se presenta la petición, no la de la muerte: toda petición presentada desde el 1 de julio de 2026 se evalúa con el límite de $150,000, aunque el fallecimiento sea anterior; muchas páginas todavía publican la cifra vieja de $75,000. El límite no se aplica sumando sin distinción todos los bienes de la familia: el seguro con beneficiario vivo o una cuenta pagadera al fallecer no cuentan si pasan directamente al beneficiario.
La sumaria no elimina por sí sola las obligaciones con acreedores: no elimina la búsqueda diligente de acreedores conocidos o razonablemente identificables, ni las previsiones de pago que exige la ley (artículo 735.206). La orden puede atribuir bienes a sus destinatarios; no es una autorización general para seguir firmando como apoderado.
Comparación: administración sumaria y administración formal
| Punto de decisión | Administración sumaria | Administración formal |
|---|---|---|
| Autoridad para actuar | Se solicita una orden; en esta vía no se nombra un representante personal ni se expiden cartas | El tribunal nombra al representante personal y expide las cartas de administración |
| Acreedores | Hay que investigar a los acreedores y atender las obligaciones aplicables; existe la publicación opcional de un aviso | Búsqueda, publicación, notificaciones y plazos según las circunstancias |
| Tarifa fija de Lorenzo Law | Desde $3,975, con costos incluidos | Sin controversia, desde $7,975, con costos incluidos |
| Qué puede cambiar la decisión | Testamento, valor no exento, fecha de la muerte, títulos, acreedores y necesidad de autoridad | Los mismos hechos, además del trabajo continuado y de las controversias que deban tratarse |
¿Es obligatorio abrir una sucesión en Florida?
No para todos los bienes. Hace falta una vía sucesoria para los bienes que estaban a nombre del fallecido sin beneficiario designado, sin cotitular con derecho de supervivencia y fuera de un fideicomiso, cuando alguien necesita autoridad para cobrarlos, venderlos o transmitirlos. Una cuenta con beneficiario, un seguro con beneficiario vivo o un bien titulado en un fideicomiso pueden pasar sin expediente. Lo que no conviene es dejar pasar el tiempo: aunque el derecho sobre los bienes del fallecido se adquiere al morir, la falta de una sucesión no basta, por sí sola, para poner a nombre de los herederos el título de una casa en el registro ni para darles autoridad para venderla; mientras tanto, los gastos y el impuesto de la propiedad siguen corriendo.
¿Existe en Florida una declaración jurada para herencias pequeñas?
No con ese nombre. Muchas personas buscan una «declaración jurada de herencia pequeña» porque otros estados la tienen; Florida usa otras vías. Para la mayoría de los patrimonios modestos, la vía es la administración sumaria. Para casos muy limitados de bienes muebles hay vías más cortas, y ninguna de ellas sirve para transmitir una casa.
El Secretario de Miami-Dade atiende peticiones de bienes pequeños para bienes personales de poco valor y, según su página, ese trámite no puede usarse si los bienes superan $6,000. La disposición sin administración del artículo 735.301 se refiere a determinados bienes personales exentos y a bienes personales no exentos cuyo valor no supere la suma de los gastos funerarios preferentes y los gastos médicos y hospitalarios razonables y necesarios de los últimos sesenta días de la última enfermedad. Ninguna de esas vías sirve para transmitir un inmueble.
El carro del fallecido
Existen reglas particulares para vehículos. No conviene descartar ni prometer un trámite solo por el valor del carro: revise el título, las deudas y el conjunto de los requisitos. Para un vehículo, la guía de títulos del Departamento de Seguridad en las Carreteras y Vehículos Motorizados de Florida orienta sobre los trámites correspondientes.
Sin testamento o con familiares fuera de Florida
Una herencia sin testamento no significa que todos los hijos reciban automáticamente partes iguales ni que el Estado se quede necesariamente con los bienes. Importan el cónyuge, los descendientes y la composición familiar (artículo 732.102 y artículo 732.103).
¿Quién hereda si no hay testamento?
En una sucesión intestada, es decir, sin testamento, heredan primero el cónyuge y los descendientes, en la proporción que fija la ley según existan hijos de otras relaciones; si no hay cónyuge ni descendientes, los padres, y después los hermanos y otros parientes en el orden legal. La casa homestead tiene reglas propias. La explicación detallada, con ejemplos, está en la guía de sucesión sin testamento en Florida.
¿Cómo se llama la herencia que no le pueden quitar?
En otros países se llama legítima, y a quienes la reciben, herederos forzosos. Florida no reserva una parte de la herencia a los hijos: una persona puede, por regla general, dejar sus bienes a quien quiera. Lo que la ley protege es al cónyuge sobreviviente, con la porción electiva y otros derechos, y la vivienda homestead, que tiene restricciones cuando hay cónyuge o hijos menores (artículo 732.201 y artículo 732.4015).
Familiares que viven fuera de Florida
Que un familiar resida fuera del estado no lo excluye automáticamente de ser representante personal: hay categorías de parentesco permitidas, además de los demás requisitos del nombramiento (artículo 733.304). Si el fallecido tenía domicilio fuera de Florida, deben revisarse sus bienes aquí y cualquier expediente de otra jurisdicción; puede corresponder una administración auxiliar (artículo 734.102). Lleve copias de las órdenes extranjeras y del testamento e identifique dónde están los originales. Si hay herederos en Cuba, la guía de herencias en Westchester explica los documentos cubanos y los herederos en la isla. Si hay herederos en otro país que reciben una herencia en Estados Unidos, la guía de herencia en Florida para extranjeros explica los documentos de fuera.
La casa del fallecido en Coral Way
Para una vivienda, reúna escritura, hipoteca, seguro, impuestos y avisos de la asociación o de servicios. Identifique quién ocupa el inmueble y qué vence próximamente. No siempre hace falta un representante personal para vender: primero hay que resolver la titularidad, los derechos de los interesados y las facultades aplicables.
La vivienda protegida como homestead requiere atención propia; no se trata automáticamente como cualquier otro activo administrado (artículo 733.607). Si la casa estaba a nombre de dos personas, la escritura dirá si había derecho de supervivencia.
La protección de la vivienda familiar, conocida como homestead, puede afectar quién recibe la vivienda, las restricciones para dejarla por testamento y su tratamiento frente a los acreedores. La exención que aparece en el recibo de impuestos lleva el mismo nombre, pero no resuelve por sí sola esas cuestiones. Si la vivienda era la vivienda principal protegida y el fallecido deja cónyuge o hijos menores, no puede dejarse libremente por testamento (artículo 732.4015); la excepción permite dejarla al cónyuge si no hay hijos menores. Cuando no hay una disposición válida y el fallecido deja cónyuge y descendientes, el cónyuge recibe normalmente un usufructo vitalicio y los descendientes la nuda propiedad, salvo que el cónyuge elija, dentro de los seis meses siguientes a la muerte, quedarse con una mitad indivisa en plena propiedad (artículo 732.401).
La protección de homestead depende de que el inmueble haya sido la residencia permanente del dueño o de su familia, con intención de que fuera su hogar permanente (Constitución de Florida, artículo X, sección 4); el título por sí solo no basta.
El impuesto de la propiedad y la exención de homestead
La exención de homestead no continúa automáticamente al morir el dueño: exige tener título y residencia permanente al 1 de enero, y el nuevo dueño o residente debe solicitar su propia exención a más tardar el 1 de marzo (artículo 196.031 y artículo 196.011). Avise del fallecimiento al Tasador de Propiedades de Miami-Dade. Al cambiar de dueño, la vivienda se revalora a su valor justo el 1 de enero siguiente y el tope acumulado de Save Our Homes se pierde, salvo las excepciones de la ley: entre ellas, la transmisión al cónyuge sobreviviente, a los hijos menores por ministerio de ley, a un residente permanente que dependía del dueño y ciertos casos de cotitulares con derecho de supervivencia (artículo 193.155).
¿Se puede vender la casa del fallecido?
Sí, pero no con el poder notarial de quien murió. Quién firma la venta depende de cómo estaba titulada la casa y de la vía: el cotitular sobreviviente, el beneficiario de una escritura con derecho de supervivencia o del tipo Lady Bird, el fiduciario de un fideicomiso o, si la casa forma parte de la sucesión, el representante personal con las facultades que correspondan o los herederos una vez que el título se les transmita. Si un heredero no quiere vender, o una herencia entre hermanos no tiene acuerdo, la guía de vender una casa heredada en Florida explica las opciones. Quien busca un abogado para casa intestada, es decir, una casa que quedó sin testamento, necesita revisar primero quién la hereda por ley y si era homestead. Lorenzo Law no ofrece cierres de compraventa ni seguros de título.
Si la vivienda está en Coconut Grove y el problema incluye copropiedad o posible partición, puede consultar el contexto de herencias e inmuebles en Coconut Grove. Si se trata de un apartamento en Brickell, la guía de herencias en Brickell desarrolla cuestiones del inmueble y la asociación. La ubicación no cambia la regla de domicilio explicada antes.
Si hay una disputa, preserve las pruebas y los avisos
Un conflicto entre herederos puede referirse a información faltante, a un retiro concreto, a quién debe administrar o a la validez del testamento. No todos esos problemas se resuelven anulando el documento. Al consultar, describa el hecho, la fecha, el documento y lo que solicita, sin presentar una sospecha como una conclusión probada.
Lleve el aviso de administración, cualquier citación, las órdenes y el sobre o registro de entrega. Hay plazos distintos para objeciones y reclamaciones; no se calculan simplemente contando desde la muerte (artículo 733.212). Si recibió un aviso con plazo, indíquelo al contactar. Una solicitud de consulta no suspende ese plazo ni significa que el despacho haya aceptado representarlo. Para impugnar un testamento, la guía de impugnar un testamento en Florida explica las causas y los plazos.
Cómo reclamar una herencia en Miami
En Florida, reclamar una herencia —por ejemplo, reclamar la herencia de su padre fallecido— no suele ser un trámite aparte: por regla general el heredero o beneficiario hace valer sus derechos dentro de la sucesión o frente al fiduciario de un fideicomiso, aunque, si la herencia no se ha administrado, la ley admite una acción civil separada para determinar a los beneficiarios (artículo 733.105(3)). Si nadie ha abierto la sucesión, una persona interesada, como un heredero o un beneficiario, puede pedir la administración y proponer quién debe ser representante personal, conforme a las preferencias de la ley. Si ya hay un representante personal, puede pedir información sobre los bienes y el inventario, y revisar la distribución propuesta. El abogado del representante personal no lo representa a usted.
Un hermano pide cuentas al antiguo apoderado
Puede ocurrir después de una muerte: quien tenía el poder manejó el dinero durante años, y otro heredero quiere saber en qué se gastó. Mientras el poder estuvo vigente, el apoderado debía conservar registros de los ingresos, gastos y operaciones que hizo; después de la muerte, la información se pide por las vías que la ley prevé, y quien puede reclamar en nombre de la sucesión es, normalmente, el representante personal.
La ley de poderes de Florida obliga al apoderado a llevar registros de lo que hace en nombre del poderdante, y le exige presentar una rendición de cuentas cuando la pide una persona autorizada, con plazos para cumplir (artículo 709.2114). Después de la muerte, el representante personal puede pedir esa información y, si hace falta, acudir al tribunal; en los procedimientos sobre la actuación del apoderado, la ley prevé que el tribunal conceda honorarios de abogado y costos (artículo 709.2116). Un heredero que no es representante personal puede pedir información dentro de la sucesión o contratar a su propio abogado para evaluar qué puede hacer. La rendición de cuentas del albacea, es decir, del representante personal, es otra obligación, distinta de la del apoderado, y se cumple dentro de la sucesión cuando corresponde.
Lo que más ayuda al antiguo apoderado son los papeles: estados de cuenta, recibos, facturas pagadas y una explicación ordenada de cada gasto. Pagar con el dinero del poderdante las cuentas, la comida, las medicinas o el cuidado del propio poderdante era, normalmente, lo que el poder permitía; los regalos, los préstamos del apoderado a sí mismo o los pagos a otros familiares requieren otra justificación. Para quien pregunta, la regla es la misma: describir el retiro concreto, la fecha y el documento, no una sospecha general.
Ejemplo hipotético: una cuenta, un poder y varios pagos
Una persona fallece domiciliada en Coral Way. Su hija tenía un poder duradero y había pagado las facturas de la casa. Después de la muerte aparecen varios cargos y un hermano pide explicaciones. Este ejemplo es hipotético; no describe un cliente ni un resultado del despacho.
La revisión comienza separando cargos automáticos, cheques anteriores y operaciones nuevas. Se reúne el contrato de la cuenta para saber si la hija era cotitular, beneficiaria o solo apoderada. También se conservan el testamento, la escritura y los comprobantes. Un recibo explica un gasto; no demuestra por sí solo que quien lo pagó tuviera autoridad.
Con esa información se evalúan dos encargos posibles: tramitar la herencia y analizar una controversia por los movimientos. Antes de aceptar cualquiera, deben aclararse el cliente, los posibles conflictos y las tareas incluidas: el mismo abogado no puede representar a la vez a la hija y al hermano si sus intereses se oponen. No se puede anticipar una resolución favorable ni el procedimiento adecuado por el saldo de una sola cuenta.
Errores comunes después de la muerte de un familiar en Coral Way
Estos errores pueden retrasar o complicar una herencia relacionada con Coral Way; conviene evitarlos desde el primer día.
- Usar el poder notarial del fallecido. Un poder otorgado en vida termina con la muerte de quien lo otorgó y no sirve para retirar fondos ni vender bienes.
- Seguir usando la tarjeta, los cheques o la banca en línea por costumbre. Haber manejado la cuenta durante años no da autoridad después de la muerte; guarde los comprobantes de todo movimiento posterior.
- Pagar deudas con dinero propio antes de saber qué debe pagarse. Pagar deudas fuera del orden legal puede hacer responsable a quien paga.
- Firmar como «responsible party» o como garante sin leer el contrato completo. La firma como apoderado no lo convierte en deudor, pero un compromiso propio sí puede obligarlo.
- Repartir bienes o vaciar la vivienda antes de saber qué vía corresponde. Tampoco conviene firmar renuncias bajo presión sin aclarar derechos y facultades.
- Guardar el testamento original en un cajón. Quien lo tenga debe depositarlo ante el secretario del tribunal competente dentro de los diez días siguientes a recibir información del fallecimiento.
- Creer que la firma ante notario «legaliza» el testamento. El testamento se admite ante el tribunal; el notario no es uno de los requisitos de validez de un testamento ordinario de Florida.
- Suponer que el testamento cambia al beneficiario de un seguro o de una cuenta. La designación vigente en la póliza o en la cuenta es la que se revisa primero.
- Usar el límite viejo de $75,000. Toda petición de administración sumaria presentada desde el 1 de julio de 2026 se evalúa con el límite de $150,000, aunque el fallecimiento sea anterior, con las demás condiciones de la ley.
- Dejar sin respuesta un aviso del tribunal. Hay plazos distintos para objeciones y reclamaciones, y no se calculan simplemente contando desde la muerte; anote la fecha y la forma de entrega.
- Elegir abogado por la cercanía de la oficina. El condado de la sucesión lo decide el domicilio que tenía el fallecido en Florida o, si no vivía en Florida, el lugar donde dejó bienes.
- Esperar años sin abrir la sucesión. Si con los años muere también un heredero cuya parte ya le pertenecía, puede hacer falta otra sucesión para esa parte.
Lista de preparación para la consulta
No hace falta que haya conseguido todos los documentos para solicitar la consulta. Identifique qué tiene, qué falta y quién conserva los originales. Esta lista sirve para organizarse; no implica que su revisión completa esté incluida en la consulta inicial.
Documentos y preguntas que ayudan a evaluar el asunto
| Reúna o identifique | Para qué sirve | Dónde puede localizarlo | Señale lo que falta |
|---|---|---|---|
| Certificado de defunción y último domicilio | Fecha del fallecimiento y evaluación del condado competente | Familia, registros vitales y documentos del fallecido | Lugar de residencia real, documentos contradictorios o domicilio fuera de Florida |
| Testamento, codicilos y constancia de depósito | Identificar disposiciones y ubicación del original | Custodio, archivo personal o expediente judicial | Si solo existe copia o hay versiones distintas |
| Poder notarial completo | Entender las facultades anteriores al fallecimiento | Apoderado o archivo del otorgante | Quién lo utilizó, cuándo supo de la muerte y qué operaciones realizó |
| Estados bancarios y designaciones de beneficiarios | Separar titularidad, autorización para firmar y derecho a recibir | Registros disponibles; la institución puede exigir autoridad para entregar otros | Cuentas bloqueadas, cargos posteriores o beneficiario fallecido |
| Escrituras, título del vehículo y documentos del fideicomiso | Determinar cómo está titulado cada bien | Archivo personal, registro de escrituras o fiduciario | Hipotecas, copropietarios, bienes que nunca se transfirieron al fideicomiso |
| Lista familiar y datos de contacto | Identificar cónyuge, descendientes y otras personas interesadas | Familia y registros de parentesco | Fallecimientos previos, menores, parentescos por acreditar o familiares en el extranjero |
| Facturas, contratos y recibos | Examinar obligaciones, pagos y posibles reembolsos | Persona que firmó o pagó y proveedor | Quién firmó, quién pagó y con qué dinero |
| Número de expediente, avisos y órdenes | Revisar actuaciones previas y plazos | Destinatario, abogado que interviene o expediente judicial | Fecha y forma de notificación; documentos pendientes |
Para el primer contacto basta explicar el asunto, su relación con el fallecido, el condado y si existe un aviso o una fecha límite. No envíe documentos sensibles, números completos de cuenta, contraseñas ni números de Seguro Social por el formulario público; pregunte cómo proporcionar los documentos cuando se soliciten.
¿Necesita un abogado de planificación patrimonial o de sucesiones en Coral Way?
Si la persona aún vive y desea decidir sobre sus bienes, el encargo es de planificación, y lo atiende un abogado de planificación patrimonial, al que muchos buscan como abogado de testamentos y fideicomisos o abogado de fideicomisos y sucesiones; si ya falleció, es una sucesión. Un testamento expresa disposiciones para después de la muerte; un poder permite actuaciones durante la vida dentro de sus términos; un fideicomiso tiene reglas y bienes propios. No es suficiente cambiar el nombre del documento para obtener el mismo efecto.
Un poder notarial sirve mientras la persona vive y deja de servir el día de su muerte; planificar a tiempo evita buena parte del trabajo que describe esta página. Lo que suele revisarse es esto:
- Un poder notarial duradero bien redactado, para que alguien pueda actuar si la persona pierde la capacidad; sirve en vida, no después.
- Los beneficiarios de cada cuenta, póliza y plan de retiro, para que pasen directamente a quien la persona quiere.
- Un fideicomiso en vida, cuando conviene que la casa y las cuentas pasen sin sucesión, con un fiduciario sucesor que pueda actuar el día de la muerte.
- Un testamento que nombre al representante personal y diga cómo repartir lo que quede fuera de esos mecanismos.
- La designación de un sustituto para decisiones médicas y un testamento vital.
Las preguntas sobre el poder en vida, como cuánto cuesta un poder notarial en EEUU, cómo hacerlo desde el extranjero, si un poder general tiene vencimiento, qué es un poder notarial irrevocable o un poder legal duradero, o si existe un poder notarial para asuntos médicos, se explican en la guía de carta poder y poder notarial en Florida. Con Lorenzo Law, un poder notarial duradero independiente cuesta $675, con los costos incluidos.
¿Un testamento evita la sucesión?
No por sí solo. A la pregunta de cómo se puede evitar una sucesión, la respuesta está en los beneficiarios designados, la titularidad con derecho de supervivencia, el fideicomiso en vida o la escritura Lady Bird, no en el testamento. El testamento dirige el reparto, pero los bienes que estaban a nombre del fallecido sin otro mecanismo de transmisión siguen necesitando la vía sucesoria que corresponda. Un fideicomiso en vida evita la sucesión solo para los bienes que efectivamente se transfirieron a él. Para los fideicomisos, vea la guía del fideicomiso en vida en Florida.
Testamento en vida y testamento vital: no son lo mismo
En el habla común, «testamento en vida» puede referirse al testamento que una persona firma mientras vive, o confundirse con el testamento vital. El testamento vital es otro documento: expresa instrucciones sobre tratamientos médicos al final de la vida (artículo 765.302). El testamento reparte bienes después de la muerte; el testamento vital no reparte bienes.
La revisión puede considerar familia, menores, titularidad, beneficiarios y vivienda. Un testamento no sustituye automáticamente una designación contractual. Para saber cómo hacer un testamento en Florida, con sus requisitos de firma, testigos y modalidades de otorgamiento, consulte testamentos en Florida, con base en el artículo 732.502; la declaración de autoprueba es distinta de esos requisitos de ejecución (artículo 732.503). La vivienda puede estar sujeta a restricciones por cónyuge o hijos menores; no se debe prometer que un fideicomiso o una escritura resolverá todas las necesidades de una familia solo porque su principal bien sea una casa.
Los documentos se explican en español y se redactan y firman en inglés. Si desea traducción o intérprete, el cliente contrata ese servicio. La preparación de un plan en vida y una futura representación sucesoria se acuerdan por separado. Para un testamento en la ciudad de Miami, vea también la guía de testamentos en Miami.
¿Cuánto cobra un abogado de herencias en Coral Way?
Con Lorenzo Law, la administración sumaria cuesta desde $3,975 y la administración formal sin controversia desde $7,975, con la tasa de presentación, la publicación del aviso a acreedores y las copias certificadas incluidas. Para planificar, un testamento cuesta desde $675 por persona y el paquete básico, $1,500 por persona. Cada presupuesto se confirma por escrito antes de empezar.
A la pregunta de cuánto cobra un abogado por hacer un testamento con Lorenzo Law: desde $675 por persona, con la asesoría, la redacción, la firma supervisada, los dos testigos, el notario y la declaración de autoprueba incluidos, el mismo precio en papel o electrónico, firmado en persona o a distancia. A la pregunta de cuánto cuesta una sucesión, la respuesta depende de la vía, y las tarifas fijas de Lorenzo Law son el punto de partida. La administración auxiliar, las disputas y la partición se cotizan según el asunto. No debe aplicarse el precio de una administración sin controversia a un litigio.
Tarifas fijas para una sucesión
| Servicio | Tarifa | Qué incluye o cómo se fija |
|---|---|---|
| Administración sumaria | Desde $3,975 | Tasa de presentación, publicación del aviso a acreedores y copias certificadas; el presupuesto puede aumentar según el patrimonio y se confirma antes de empezar |
| Administración formal sin controversia | Desde $7,975 | Tasa de presentación, publicación del aviso a acreedores y copias certificadas; el presupuesto puede aumentar según el patrimonio y se confirma antes de empezar |
| Sucesión auxiliar (persona domiciliada fuera de Florida) | Se cotiza según el asunto | Presupuesto escrito antes de empezar |
| Litigio sucesorio (testamento, albacea, herederos, actuación del apoderado) | Según los hechos | Honorarios contingentes o mixtos cuando corresponda, o tarifa fija para actuaciones concretas (una advertencia, una objeción o una petición); el litigio de fideicomisos no tiene tarifa fija |
| Acción de partición | Se fija en la consulta | No se incluye en la administración de la sucesión |
Tarifas fijas para planificar en vida
| Servicio | Tarifa | Qué incluye |
|---|---|---|
| Testamento | Desde $675 por persona | Asesoría, redacción, firma supervisada, los dos testigos, notario y declaración de autoprueba, sin gastos adicionales; el mismo precio para un testamento en papel o electrónico, firmado en persona o a distancia |
| Paquete básico | $1,500 por persona | Testamento, poder notarial duradero, designación de sustituto para decisiones médicas, testamento vital y designación anticipada de tutor para el propio cliente |
| Poder notarial duradero independiente | $675 | Costos incluidos |
| Testamento vital | $675 por persona | Costos incluidos |
| Plan de fideicomiso en vida (revocable) | Desde $2,500 | Fideicomiso revocable y documentos del plan, conforme al alcance acordado. Cada escritura de un inmueble de Florida al fideicomiso se cobra por separado: $575. |
| Parejas | Descuento cotizado individualmente | Se confirma por escrito antes de empezar |
El acuerdo de representación explica qué peticiones y actuaciones comprende, los costos aplicables y qué trabajo requiere otro alcance. La planificación en vida, la administración de un fideicomiso, una tutela y una disputa no se tratan como un único paquete. Las tasaciones, las traducciones, las declaraciones de impuestos y los nuevos problemas de titularidad no se presumen incluidos. Lorenzo Law no ofrece cierres de compraventa, seguros de título, planificación para Medicaid, reclamaciones contra aseguradoras de la vivienda, la impugnación o recuperación de propiedades vendidas por impuestos, reclamaciones de excedentes de esas ventas ni representación bajo derecho extranjero.
Gráfico: tarifas de Lorenzo Law y lo que incluyen
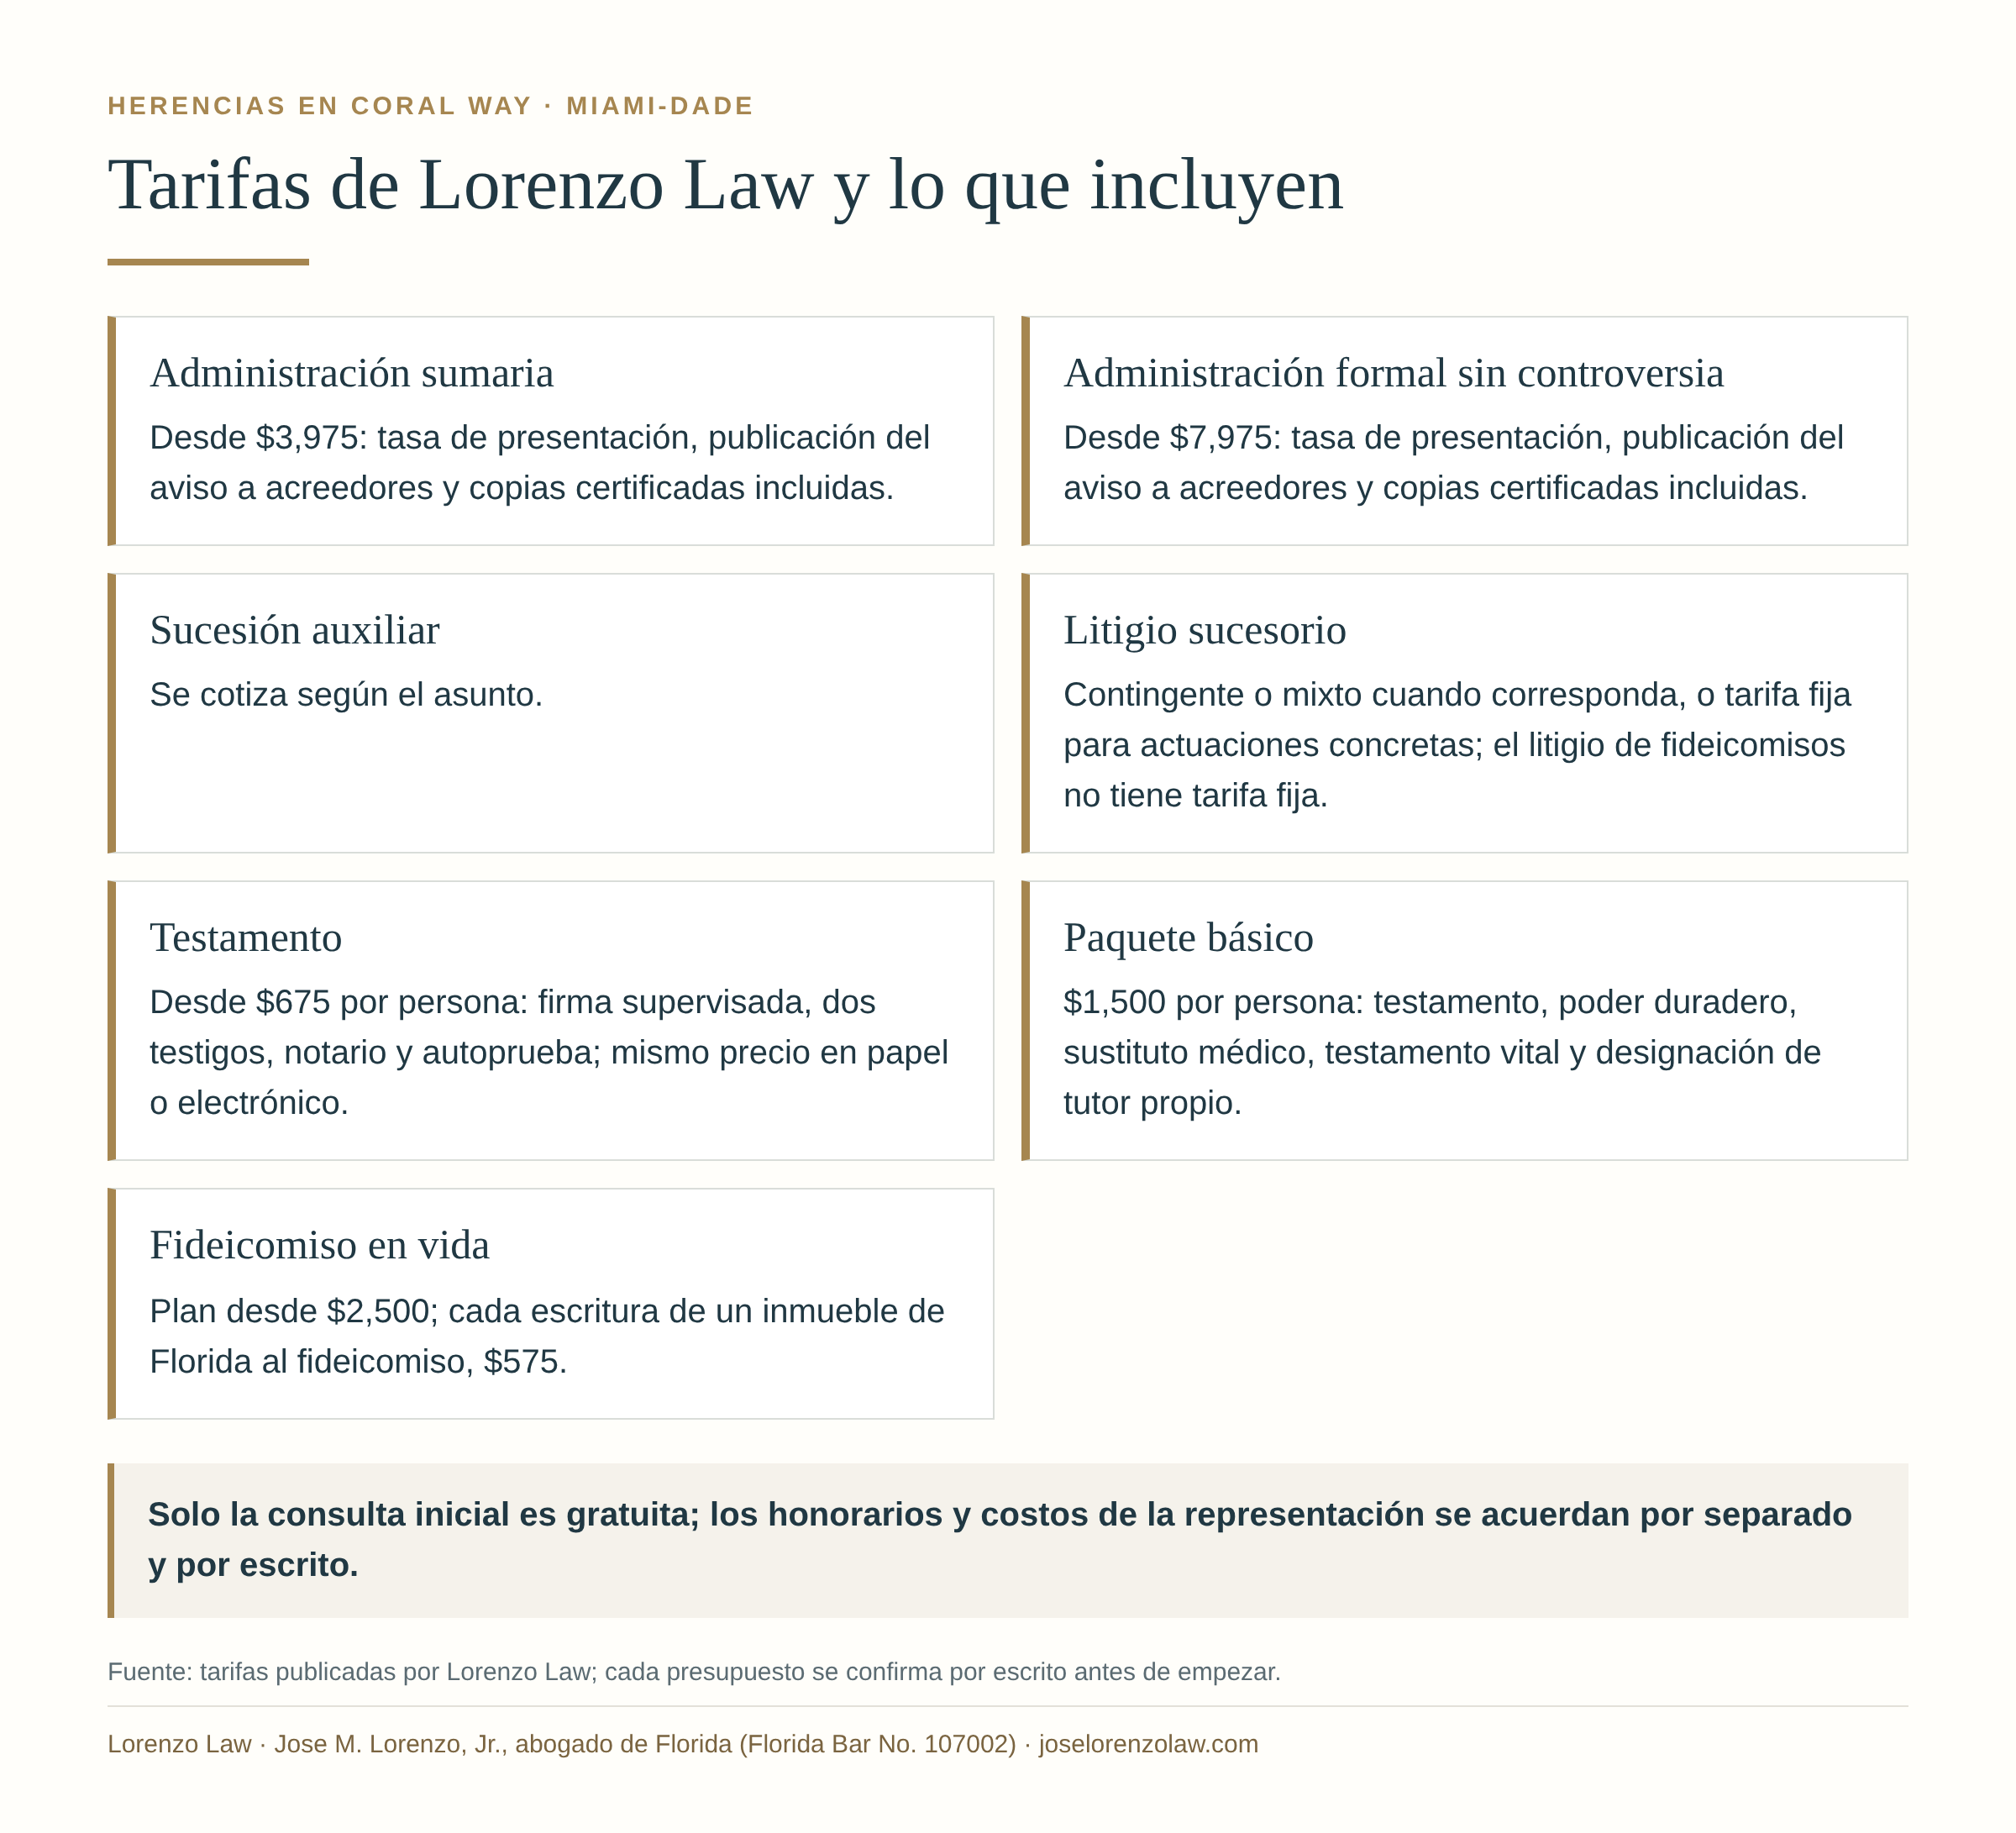
Vea el gráfico «Tarifas de Lorenzo Law y lo que incluyen» (abre la imagen completa)
¿Cuánto cobra un abogado por una sucesión según la ley de Florida?
La escala del artículo 733.6171 es una presunción de remuneración razonable por los servicios ordinarios del abogado del representante personal en la administración formal; no es una tarifa obligatoria ni el precio del despacho. Contempla $1,500 hasta $40,000; $750 adicionales en cada uno de los dos tramos siguientes, hasta $70,000 y hasta $100,000; y después, 3 % sobre el valor que exceda de $100,000 hasta $1 millón. Hay tramos adicionales y reglas sobre la base de cálculo, los ingresos y los servicios extraordinarios, y se puede pactar otra forma de remuneración conforme a la ley. Por eso, a la pregunta de cuánto cobra un abogado por herencia o por una sucesión, cuánto cobra un abogado por llevar un caso de herencia, o qué porcentaje cobra un abogado por hacer una sucesión, no hay una cifra única: compare siempre el presupuesto escrito y lo que incluye.
¿Quién paga? Por regla general, los honorarios del abogado de la sucesión y la comisión del representante personal son gastos de la administración y se pagan con los bienes de la sucesión, no con el dinero personal de los herederos. Si un familiar adelanta un pago, se revisa si puede reembolsarse con los fondos de la sucesión.
¿Cuánto tarda una sucesión en Miami-Dade?
Depende de la vía y de los hechos. En una administración sumaria, Jose procura terminar en uno a dos meses desde la contratación y empieza en cuanto se le contrata; es un objetivo, no una garantía. Muchas administraciones formales sin controversia toman de seis meses a un año.
A la pregunta de cuánto tiempo hay para abrir una sucesión en Florida: la ley no fija un plazo general, pero esperar tiene consecuencias. El testamento debe depositarse dentro de los 10 días siguientes a saber de la muerte, las reclamaciones de acreedores tienen un límite general de dos años y, pasados dos años desde la muerte, la administración sumaria puede estar disponible sin importar el valor, con las demás condiciones de la ley. Documentos faltantes, reclamaciones, disputas sobre lo que hizo el apoderado o actuaciones judiciales pueden cambiar el plazo. La guía cuánto dura una sucesión en Florida explica cada etapa.
Qué incluye la representación y quién atiende su caso
Jose M. Lorenzo, Jr. es el único abogado de Lorenzo Law: el abogado que atiende la primera llamada es quien lleva el asunto que el despacho acepte. El alcance se define por escrito después de revisar el asunto y los posibles conflictos de interés. Contratar la administración de una sucesión no equivale a contratar cualquier demanda que aparezca durante el proceso, ni convierte al abogado del representante personal en abogado individual de cada heredero.
Alcance que debe quedar claro antes de contratar
| Encargo | Trabajo a definir por escrito | Límite que debe quedar claro |
|---|---|---|
| Administración sumaria | Revisar bienes y elegibilidad, preparar petición y documentación, atender los requisitos del procedimiento y la orden solicitada | No equivale a un nombramiento general para operar cuentas o negocios; una controversia exige evaluación separada |
| Administración formal sin controversia | Solicitar nombramiento, orientar sobre inventario y avisos, atender reclamaciones y preparar distribución y cierre dentro del encargo | La representación del fiduciario no incluye automáticamente la defensa personal de todos los herederos |
| Administración auxiliar | Evaluar los bienes de Florida y el expediente de otra jurisdicción; tramitar la actuación de Florida acordada | No incluye representación bajo derecho extranjero ni en Puerto Rico |
| Disputa sucesoria, sobre un fideicomiso o sobre lo que hizo el apoderado | Analizar pruebas y plazos y, si se acepta el asunto, defender la posición del cliente identificado | No está incluida por defecto en el precio de una administración sin controversia; puede existir un conflicto que impida aceptar el encargo |
| Partición de un inmueble | Evaluar la titularidad compartida y el procedimiento aplicable al desacuerdo entre copropietarios | No es lo mismo que abrir la sucesión ni que realizar el cierre de una compraventa |
| Testamento o plan patrimonial | Preparar los documentos contratados conforme a las decisiones y circunstancias del cliente | No incluye automáticamente una futura sucesión ni litigios posteriores |
El abogado contratado por el representante personal no se convierte por ello en abogado individual de cada beneficiario. Una persona que necesita cuestionar la gestión debe aclarar si requiere representación propia. La guía de sucesiones de The Florida Bar explica estas funciones. Lorenzo Law no ejerce bajo el derecho de otro país ni en Puerto Rico; explica el efecto en Florida.
Quién atiende en Lorenzo Law
| Dato | Detalle |
|---|---|
| Abogado | Jose M. Lorenzo, Jr., Florida Bar No. 107002, admitido en Florida en 2013 |
| Formación y trayectoria | Licenciatura en Contabilidad y Finanzas y título de Derecho de Florida International University; pasante judicial de la jueza Maria M. Korvick en la División de Sucesiones del Undécimo Circuito Judicial durante su último año de Derecho, el tribunal de Miami-Dade que conoce las sucesiones de Coral Way; cerca de una década como asistente legal en sucesiones y litigios antes de ser admitido |
| Qué trabajo hace | Sucesiones (sumaria, formal y auxiliar), administración de fideicomisos, planificación patrimonial (testamentos, fideicomisos, poderes, documentos médicos), escrituras, homestead, tutelas de adultos y de menores, y litigios sucesorios, de fideicomisos y de tutelas |
| Idiomas | Español e inglés: Jose es un abogado hispano que atiende las herencias en español. Los documentos del expediente se redactan en inglés |
| Cómo se atiende | Por teléfono o videollamada en toda Florida; reuniones con cita previa en Coral Gables (2850 Douglas Rd., Suite 303) y Fort Lauderdale (12 SE 7th St., Suite 701); oficina principal en Kissimmee. No hay oficina en Coral Way |
| Teléfono | (305) 224-6811; Jose atiende personalmente la primera llamada |
Cómo se atiende a las familias de Coral Way
Lorenzo Law no tiene oficina en Coral Way. Las consultas son por teléfono o videollamada, en español o en inglés, y las reuniones en persona, con cita previa en Coral Gables o Fort Lauderdale; la oficina principal está en Kissimmee. Jose atiende personalmente la primera llamada.
Muchas familias de Coral Way tienen a sus integrantes repartidos entre Miami, otros estados y otros países. La consulta por videollamada permite revisar la situación con quien esté lejos; los documentos del despacho se explican en español y se firman en inglés, en persona o, cuando el documento lo permite, a distancia por notarización en línea. Si busca un abogado de herencias cerca de mí o un abogado de sucesiones cerca de mí, recuerde que el condado de la sucesión lo decide el domicilio que tenía el fallecido en Florida o, si no vivía en Florida, el lugar donde dejó bienes, no la dirección del despacho. Si busca un abogado de planificación patrimonial cerca de mí, tampoco hace falta una oficina en Coral Way: el testamento puede firmarse en persona con cita previa o a distancia.
Si está comparando abogados de herencias en Miami, abogados de testamentos en Miami o un abogado de sucesiones en Miami, o busca un abogado de herencias en Miami que atienda en español, pregunte si el abogado con quien habla será quien lleve el caso, y confirme qué incluye el presupuesto escrito y qué trabajo queda fuera. Compruebe en el directorio de miembros de The Florida Bar que el abogado está admitido en Florida y si tiene antecedentes disciplinarios públicos. Esta página no atribuye a Jose M. Lorenzo, Jr. una certificación de especialidad.
Vocabulario de una herencia en Florida
- Poderdante
- La persona que firma un poder notarial para que otra actúe en su nombre. Su muerte pone fin al poder.
- Apoderado
- La persona que actúa en nombre del poderdante, dentro de las facultades del poder, mientras el poderdante vive. Debe conservar registros de lo que hace.
- Persona autorizada
- Alguien a quien el banco permite firmar o consultar una cuenta sin ser su dueño. Esa autorización no lo hace cotitular ni beneficiario.
- Cotitular con derecho de supervivencia
- El dueño conjunto de una cuenta o de un bien que, por la forma en que está titulado, recibe la parte del otro cuando este muere, sin sucesión.
- Sucesión
- El procedimiento judicial por el que un tribunal de Florida reconoce el testamento, si existe, identifica a quienes heredan y autoriza la transmisión de los bienes que estaban a nombre del fallecido. En inglés se llama probate.
- Representante personal (albacea)
- La persona nombrada por el tribunal para administrar la sucesión en una administración formal. El testamento puede proponerla, pero la autoridad nace con el nombramiento.
- Cartas de administración
- El documento que expide el tribunal para acreditar la autoridad del representante personal ante bancos y otras instituciones.
- Administración sumaria
- La vía abreviada que termina con una orden de distribución, sin nombrar un representante personal.
- Homestead
- La vivienda principal protegida. Tiene reglas propias sobre a quién puede dejarse y frente a los acreedores, distintas de la exención del impuesto de la propiedad.
- Porción electiva
- El derecho del cónyuge sobreviviente a reclamar el 30 % del patrimonio electivo, si la pide dentro de los plazos de la ley.
- Advertencia (caveat)
- El escrito con el que una persona interesada pide recibir aviso antes de que se admita un testamento o se nombre a un representante personal.
- Cuenta pagadera al fallecer
- La cuenta que el banco paga directamente a los beneficiarios designados al morir el titular, sin sucesión.
- Rendición de cuentas
- La explicación ordenada de ingresos, gastos y operaciones que debe dar quien manejó bienes ajenos: el apoderado sobre lo que hizo en vida del poderdante, cuando se le pide, y el representante personal sobre la sucesión, cuando corresponde.
- Secretario del Tribunal
- La oficina del condado que recibe los escritos, mantiene los expedientes y custodia los testamentos depositados. En Miami-Dade es el Secretario del Tribunal y Contralor.
Otras preguntas de familias de Coral Way
¿Lorenzo Law tiene oficina en Coral Way?
No. Lorenzo Law no tiene oficina en Coral Way ni en ninguna dirección de esa avenida, y no hace falta para tramitar la sucesión: quien busca un abogado de herencias en Coral Way necesita, sobre todo, un abogado admitido en Florida que tramite el expediente en Miami-Dade. La oficina principal de Lorenzo Law está en Kissimmee; las consultas son por teléfono o videollamada, y las reuniones en persona, con cita previa en Coral Gables o Fort Lauderdale. El lugar del despacho no decide el condado de la sucesión.
¿Atiende Lorenzo Law en español?
Sí. Si busca un abogado que hable español, Jose M. Lorenzo, Jr. es un abogado hispano que atiende en español y en inglés, por teléfono o videollamada en toda Florida. Explica los documentos en español; los documentos del expediente se redactan y firman en inglés, y una traducción completa o un intérprete, si se necesitan, los contrata el cliente.
¿Es gratuita la consulta con un abogado de herencias?
Con Lorenzo Law, solo la consulta inicial es gratuita: en ella se escucha su situación y se explican la vía posible y el alcance del encargo. La revisión completa de documentos y la representación se acuerdan por separado y por escrito, con los honorarios y costos que correspondan.
¿Se puede usar la tarjeta de crédito o de débito del fallecido?
No. La autoridad del apoderado terminó con la muerte, y la tarjeta pertenece a la cuenta del fallecido; usarla para compras o retiros, aunque sea para pagar gastos de la familia, puede obligar a devolver el dinero y crear otros problemas. Los gastos legítimos, como el funeral, se pagan o se reembolsan por las vías de la sucesión, con recibos.
¿Puede el apoderado cobrar por lo que hizo en vida o pedir un reembolso?
Puede tener derecho al reembolso de los gastos razonables que pagó por el poderdante; ese reembolso corresponde a cualquier apoderado, salvo que el poder disponga otra cosa. La compensación razonable por su trabajo es distinta: solo corresponde a un «apoderado calificado» —por ejemplo, el cónyuge o un heredero del poderdante, una institución financiera con poderes fiduciarios y oficina en Florida, un abogado o contador público licenciado en Florida, o un residente de Florida que no haya sido apoderado de más de tres poderdantes a la vez—. El poder puede ampliar o limitar estas reglas, pero no puede autorizar el pago de compensación a quien no sea un apoderado calificado (artículo 709.2112). Después de la muerte, eso no se cobra tomando dinero de la cuenta: se presenta como reclamación en la sucesión, con los comprobantes, dentro de los plazos de los acreedores.
¿Cómo hacer un poder notarial para una herencia?
Si usted es heredero y no puede ocuparse personalmente, por ejemplo porque vive en otro país, puede firmar su propio poder notarial para que otra persona lo represente en los trámites de la herencia de su familiar, como un poder notarial para cobrar herencia o para firmar documentos de la sucesión. Ese poder es suyo, no del fallecido: no sustituye el nombramiento del representante personal ni le da al apoderado más derechos que los que usted tiene como heredero. Un poder firmado en otro estado de Estados Unidos puede valer en Florida si, al firmarse, cumplió la ley de ese estado, aunque no cumpla las formalidades de Florida. Esa regla no se aplica a un poder firmado en otro país: para valer aquí, un poder otorgado en el extranjero debe cumplir las formalidades de ejecución que exige la propia ley de Florida (artículo 709.2106). La apostilla o la legalización consular son un paso distinto —de autenticación—: acreditan la firma del notario o funcionario extranjero, pero no sustituyen el cumplimiento de esas formalidades ni garantizan por sí solas la validez del poder. Además, quien deba decidir si acepta el poder puede, por iniciativa propia y dentro del plazo razonable que tiene para aceptarlo o rechazarlo, pedir una traducción certificada al inglés si el poder está, en todo o en parte, en otro idioma; una opinión legal sobre cualquier cuestión de derecho relativa al poder, indicando por escrito el motivo de la solicitud; o una declaración jurada del apoderado. La traducción y la opinión legal corren, por regla general, a cargo del poderdante, salvo que se pidan fuera de ese plazo. Si el apoderado no entrega a tiempo lo que se le pidió válidamente, el tercero puede rechazar el poder; también puede rechazarlo por otros motivos que fija la ley, como saber que el poder ya terminó o creer de buena fe que no es válido o que el apoderado no tiene esa facultad. En cambio, el tercero no puede exigir un poder con otro formato para una facultad ya otorgada, y si rechaza el poder indebidamente responde por los daños, honorarios y costos (artículo 709.2119 y artículo 709.2120). La guía de carta poder y poder notarial en Florida explica cómo hacerlo desde el extranjero.
¿Qué pasa con el depósito del Seguro Social del mes de la muerte?
La Administración del Seguro Social no paga el beneficio del mes en que ocurre la muerte, y si el depósito llega a la cuenta, normalmente lo reclama de vuelta al banco. No lo gaste ni lo transfiera. Avise de la muerte al Seguro Social (muchas funerarias lo hacen) y consulte en la página del Seguro Social en español qué beneficios pueden corresponder al cónyuge o a los hijos.
¿Necesito el certificado de defunción para abrir la sucesión?
Sí. En la administración sumaria, la formal y la auxiliar, quien pide la sucesión debe presentar una copia de un registro oficial de la muerte, que normalmente es el certificado de defunción (regla 5.205 de las Reglas de Sucesiones de Florida). A petición verificada del representante personal o del peticionario, el tribunal puede dispensar esa presentación, incluso sin aviso ni audiencia. Si todavía no lo tiene, pídalo a la funeraria o a la oficina de estadísticas vitales del estado donde ocurrió la muerte; mientras tanto, se pueden reunir los demás documentos.
¿Cuánto tiempo puede estar una casa a nombre de un fallecido?
La ley no fija un plazo, pero mientras la casa siga a nombre del fallecido nadie puede venderla ni refinanciarla con un título limpio, y el impuesto de la propiedad, el seguro y la hipoteca siguen venciendo. Pasados dos años desde la muerte, la administración sumaria puede estar disponible sin importar el valor, con las demás condiciones de la ley; esperar no transmite el título por sí solo. La guía de herencias en Westchester desarrolla el caso de la casa familiar a nombre de los padres.
¿Puedo ser representante personal si vivo fuera de Florida?
Depende del parentesco. Un no residente de Florida solo puede ser representante personal si está en las categorías que fija la ley: entre otras, pariente en línea directa del fallecido (hijo, nieto, padre o madre), su cónyuge, hermano, tío o sobrino, o el cónyuge de una persona que reúna esos requisitos; además debe cumplir los demás requisitos del cargo (artículo 733.304). Vivir en otro país no excluye por sí solo a un hijo o a un hermano; sí excluye, por ejemplo, a un amigo de la familia que viva fuera de Florida.
¿Qué pasa si nadie abre la sucesión?
Los bienes que necesitan sucesión quedan a nombre del fallecido, y los herederos no pueden venderlos ni cobrarlos. La ley permite que otros interesados, incluido en ciertos casos un acreedor, pidan la administración. Si la persona dejó un testamento original, quien lo tenga debe depositarlo de todos modos dentro del plazo legal.
Hable con Jose M. Lorenzo, Jr. sobre una herencia en Coral Way
Si busca un abogado para herencia familiar o un abogado de herencias con consulta gratuita, conviene saber qué incluye: en la consulta inicial se escucha su situación y se explican la vía posible y el alcance del encargo; la revisión completa de documentos y la representación se acuerdan por separado y por escrito. Indique si necesita preparar un testamento, tramitar una herencia o evaluar una disputa, quién falleció, cuál era su domicilio, si usted actuaba con un poder y si hubo movimientos después del fallecimiento, y si existe un aviso o un plazo. La conversación inicial permite evaluar el posible encargo y los siguientes pasos; no establece una representación por enviar un mensaje ni garantiza su aceptación, una resolución o una fecha de respuesta del tribunal.
Solicite una consulta inicial gratuita. Solo la consulta inicial es gratuita; los honorarios y costos de la representación se acuerdan por separado y por escrito.
Solicite una consulta inicial gratuitaLlame al (305) 224-6811
Para una visión general, consulte la guía de herencias en Florida. Si lo que necesita es un abogado de testamentos para preparar documentos en vida, vea testamentos en Florida.
Información general sobre la ley de Florida; no sustituye el análisis de sus documentos y circunstancias. Leer esta página no crea una relación abogado-cliente.
Fuentes y autoridades citadas
Los estatutos citados son los Estatutos de Florida de 2026. Los datos de oficinas, direcciones y servicios proceden de las páginas oficiales indicadas; confírmelos antes de actuar.