Abogado de herencias en Dania Beach
Si busca un abogado de herencias en Dania Beach, lo más probable es que un familiar haya muerto y que el banco haya congelado su cuenta, que aparezca dinero a su nombre en manos del Estado o que alguien le haya dicho que hay que «abrir una sucesión».
Esta guía explica cómo se cobra una herencia en Florida en cada uno de esos casos: quién cobra cada cuenta, cuándo el banco puede pagar sin tribunal, cómo se reclama el dinero no reclamado, qué vía corresponde en el condado de Broward y cuánto cuesta. La escribe Jose M. Lorenzo, Jr., el único abogado de Lorenzo Law, que atiende en español.
Solicite una consulta inicial gratuita. Solo la consulta inicial es gratuita; los honorarios y costos de la representación se acuerdan por separado y por escrito.
Solicite una consulta inicial gratuitaLlame al (305) 224-6811
Consultas en español o inglés, por teléfono o videollamada; reuniones con cita previa en Fort Lauderdale o Coral Gables. No hay oficina en Dania Beach.
Vaya directo a: La cuenta del banco · Cobrar sin tribunal · Dinero no reclamado · Qué vía corresponde · Costos · Preguntas frecuentes
Según su situación: si el banco congeló la cuenta, empiece por quién cobra cada cuenta; si el saldo es pequeño, lea cuándo el banco puede pagar sin sucesión; si recibió una carta sobre fondos a nombre de su familiar, vea el dinero no reclamado y los localizadores de fondos; si ya sabe que hay que ir al tribunal, vea la sucesión en Broward.
Herencias en Dania Beach y Broward · Cuentas, dinero no reclamado y sucesión · Tarifas fijas publicadas · Atención en español
Todas las secciones de la guía 25 secciones
Herencias en Dania Beach: en resumen
Respuesta corta. Para cobrar el dinero de un familiar que murió en Dania Beach, lo primero no es abrir un expediente: es saber cómo estaba titulado cada bien. Lo que tenía cotitular con derecho de supervivencia o beneficiario designado se cobra, por regla general, sin tribunal; lo que estaba solo a su nombre necesita, normalmente, una orden de administración sumaria o las cartas de un representante personal, salvo las vías cortas que la ley prevé para montos pequeños. El dinero que el banco ya entregó al Estado se reclama ante el Departamento de Servicios Financieros de Florida, a veces sin sucesión.
| Cuenta conjunta o con beneficiario | El titular sobreviviente o el beneficiario la cobra con el certificado de defunción, por lo general sin sucesión. Quién cobra cada cuenta |
|---|---|
| Cuenta solo a nombre del fallecido | Pertenece normalmente a la sucesión: orden de administración sumaria o cartas de administración; un pago de hasta $2,000 en total sin tribunal en casos limitados. Cobrar sin tribunal |
| Dinero en manos del Estado | Búsqueda gratuita en el sitio oficial del Estado; la reclamación exige probar quién tiene derecho. Dinero no reclamado |
| Dónde se tramita | Si la persona estaba domiciliada en Dania Beach, en el tribunal del condado de Broward (Decimoséptimo Circuito Judicial). Sucesión en Broward |
| Cuánto cuesta | Administración sumaria desde $3,975 y administración formal sin oposición desde $7,975, con la tasa de presentación, la publicación a acreedores y las copias certificadas incluidas. Costos |
| Quién lo atiende | Jose M. Lorenzo, Jr., abogado de Florida que explica cada paso en español; el abogado de la primera llamada es el que lleva el asunto si se acepta. Cómo se atiende |
¿Cómo se cobra el dinero de la cuenta de un familiar que murió en Dania Beach?
Depende de cómo estaba abierta la cuenta, no de lo que diga el testamento ni de quién sea el pariente más cercano. Si la cuenta tenía un beneficiario pagadero al fallecer, el banco paga a los beneficiarios sobrevivientes, sin sucesión (artículo 655.82); si era conjunta con derecho de supervivencia, el saldo pasa normalmente al titular sobreviviente; si estaba solo a nombre del fallecido y sin beneficiario, normalmente forma parte de la sucesión.
Qué pasa con la cuenta bancaria cuando alguien muere empieza por el banco: cuando se entera del fallecimiento suele bloquear la cuenta, y el dinero en el banco de un fallecido queda quieto hasta que alguien demuestre su derecho. Quién puede retirar dinero del banco de una persona fallecida, o quién puede cerrar una cuenta bancaria de un fallecido, depende de cómo estaba abierta: el titular sobreviviente, el beneficiario designado o, si la cuenta pertenece a la sucesión, quien tenga la orden de distribución o las cartas de administración. Para desbloquear una cuenta que estaba solo a nombre del fallecido hace falta, normalmente, la orden de una administración sumaria o las cartas de un representante personal.
En las cuentas pagaderas al fallecer, si sobreviven varios beneficiarios, se reparten conforme a las reglas de esa norma; si no sobrevive ninguno, el saldo pasa al patrimonio del titular fallecido (artículo 655.82). Si la cuenta tenía dos titulares y uno fallece, se revisa cómo se abrió: una cuenta a nombre de dos o más personas se presume, por regla general, con derecho de supervivencia, salvo que el contrato disponga otra cosa (artículo 655.79).
Qué pasa con las cuentas bancarias de un fallecido en Estados Unidos depende de la ley de cada estado y del contrato de cada cuenta; esta guía explica Florida. Aquí, cómo recuperar el dinero de una cuenta bancaria de un fallecido depende de quién lo pide: el cotitular sobreviviente o el beneficiario lo pide directamente al banco; para lo demás, cómo reclamar una cuenta bancaria de un fallecido pasa por la sucesión o por el pago limitado del banco. A la pregunta «¿puedo sacar dinero de la cuenta de mi padre fallecido?», la respuesta es sí solo si usted era cotitular con derecho de supervivencia o beneficiario de esa cuenta, si tiene la orden o las cartas del tribunal o, en cuentas pequeñas sin beneficiario, si el banco acepta hacerle el pago limitado que la ley permite a ciertos familiares (artículo 735.303).
Hay un tercer caso que confunde a muchas familias: el hijo o la sobrina que figuraba en la cuenta solo para ayudar a pagar las facturas. Esa persona puede ser un firmante autorizado de una cuenta de conveniencia, no un dueño; firmar cheques mientras el titular vivía no le da derecho al saldo después de la muerte. La guía en español sobre la cuenta bancaria de un fallecido explica cada tipo de cuenta con más detalle.
Quién cobra, según cómo estaba abierta la cuenta
| Cómo estaba abierta | Quién cobra | Qué suele pedir el banco | ¿Hace falta tribunal? |
|---|---|---|---|
| Solo a nombre del fallecido, sin beneficiario | La sucesión | Orden de administración sumaria o cartas de administración, y certificado de defunción | Normalmente sí, salvo el pago limitado de hasta $2,000 en total |
| Conjunta con derecho de supervivencia | El titular sobreviviente | Certificado de defunción e identificación | Por lo general, no |
| Pagadera al fallecer, con beneficiario designado | Los beneficiarios sobrevivientes; si no sobrevive ninguno, el patrimonio del titular | Certificado de defunción e identificación del beneficiario | Por lo general, no; sí, si el saldo vuelve al patrimonio |
| Con un firmante autorizado (cuenta de conveniencia) | No el firmante por serlo; el saldo sigue las reglas de la cuenta | Depende del contrato de la cuenta | Si el saldo pertenece al fallecido, normalmente sí |
| A nombre de un fideicomiso en vida | El fiduciario sucesor, según el fideicomiso | Certificado de defunción y documentos del fideicomiso | Por lo general, no |
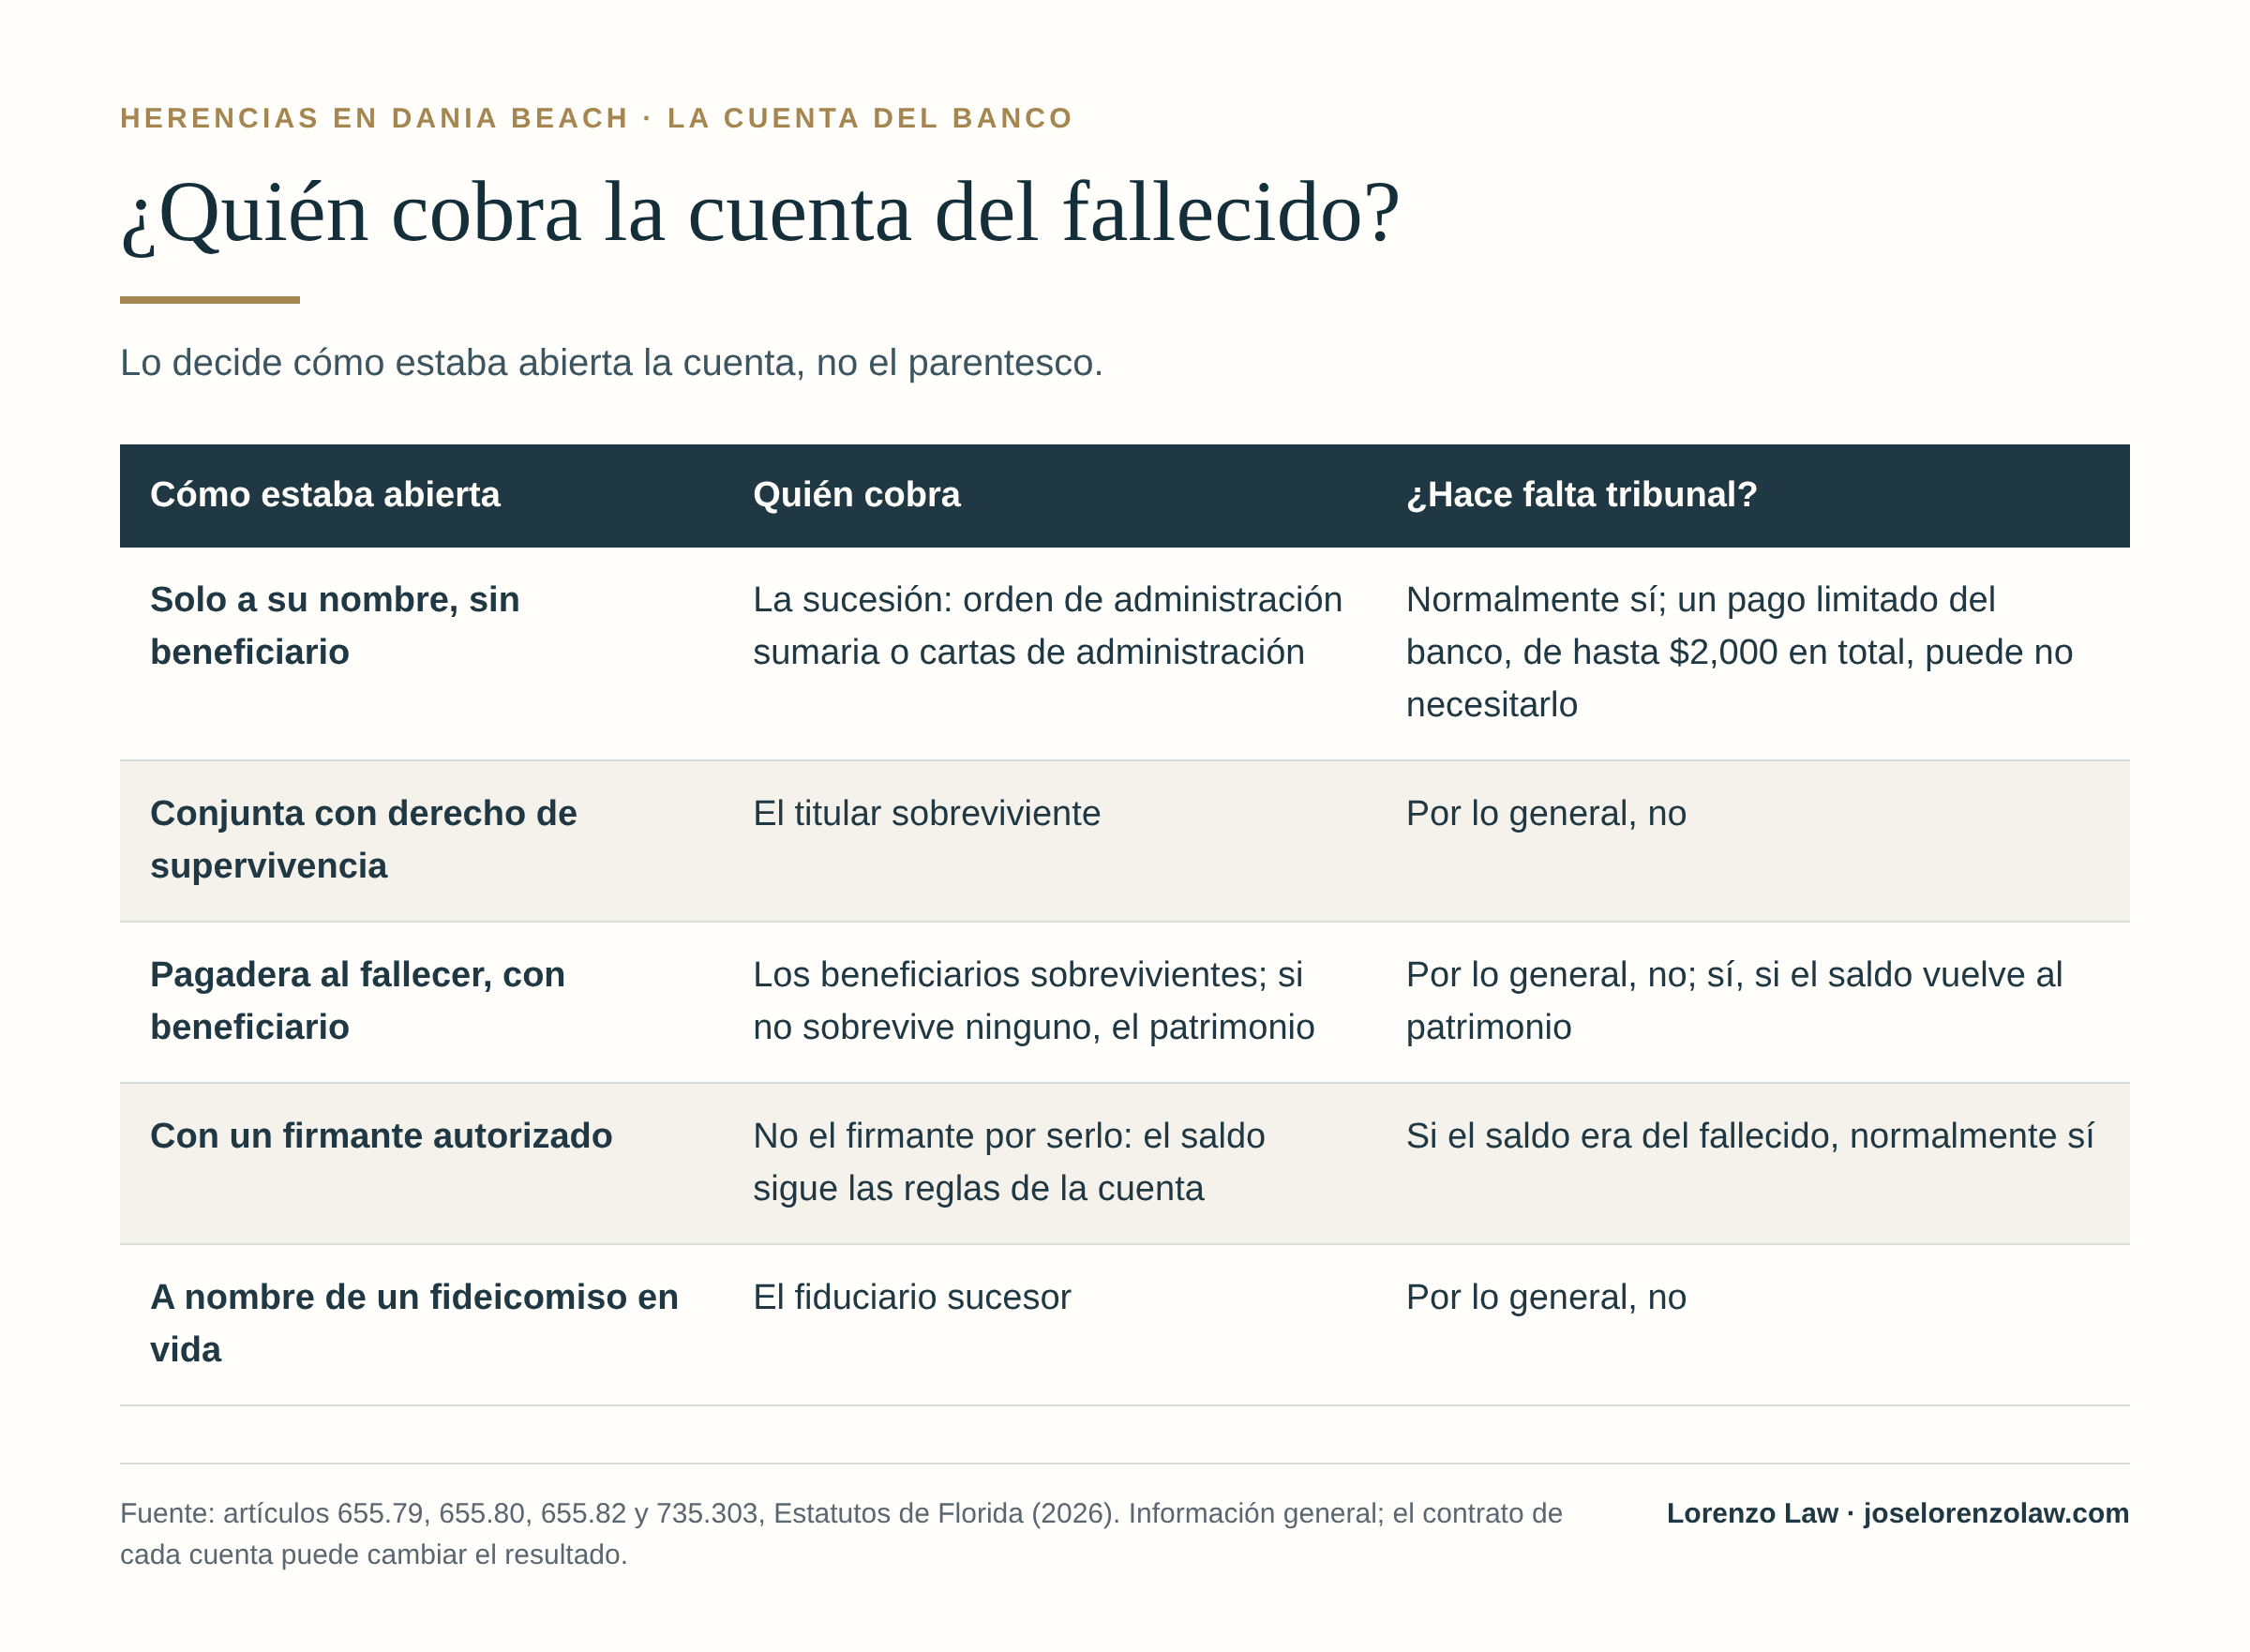
Vea el gráfico «¿Quién cobra la cuenta del fallecido?» (abre la imagen completa)
¿Qué pasa si soy cotitular de una cuenta bancaria y fallece el titular?
Si la cuenta se abrió con derecho de supervivencia, el saldo pasa normalmente a usted como titular sobreviviente, sin sucesión; lleve al banco el certificado de defunción y su identificación. Una cuenta a nombre de dos o más personas se presume, por regla general, con derecho de supervivencia, salvo que el contrato disponga otra cosa (artículo 655.79). Si alguien sostiene que usted figuraba solo por conveniencia, la cuestión se resuelve con el contrato de la cuenta y las pruebas —quien sostiene que no había derecho de supervivencia debe probarlo de forma clara y convincente—, no con el parentesco (artículo 655.79).
Soy beneficiario de una cuenta bancaria pero no tengo el contrato: ¿qué hago?
Ser beneficiario de una cuenta bancaria no depende de tener en casa el contrato del banco. Pida al banco, por escrito, que confirme si la cuenta tenía beneficiarios designados y quiénes son; usted no necesita tener una copia del contrato para preguntar. Lleve el certificado de defunción y su identificación. Si el banco confirma que usted es beneficiario sobreviviente, el pago no depende de que se abra una sucesión (artículo 655.82); si responde que no hay beneficiario, la cuenta probablemente pertenece a la sucesión.
¿Quién informa al banco del fallecimiento de un titular?
No hay una regla única sobre quién debe avisar al banco: normalmente avisa el familiar que conoce la cuenta, el titular sobreviviente o el beneficiario, y más tarde el representante personal si se abre una sucesión. Avisar no da derecho a retirar dinero; solo permite que el banco aplique las reglas de la cuenta. Conviene pedir por escrito el saldo a la fecha de la muerte y cómo estaba titulada la cuenta, porque esos dos datos deciden la vía.
Qué pedir al banco por escrito
Antes de decidir cómo cerrar una cuenta bancaria de un fallecido o cómo reclamar dinero del banco de un familiar fallecido, conviene tener la respuesta del banco por escrito. Una carta para reclamar una cuenta bancaria de un fallecido no necesita fórmulas especiales; basta con que pida:
- El saldo de cada cuenta a la fecha de la muerte.
- Cómo estaba titulada cada cuenta: solo a nombre del fallecido, conjunta, pagadera al fallecer o a nombre de un fideicomiso.
- Si había beneficiarios designados y cuáles sobreviven.
- Qué documentos exige el banco para pagar o cerrar la cuenta en cada caso.
- Si hay caja de seguridad, pagos automáticos o cheques pendientes a nombre del fallecido.
Acompañe la carta con una copia del certificado de defunción y de su identificación, y guarde la respuesta: es la prueba que decide qué vía corresponde.
¿Puede el banco pagar sin que se abra una sucesión?
Sí, en casos limitados. Si no hay testamento conocido ni sucesión abierta, la ley permite que un banco, sin estar obligado, pague una cantidad pequeña a ciertos familiares después de seis meses del fallecimiento: no más de $2,000 en total entre todas las instituciones, y solo al familiar con derecho en el orden que fija la ley (cónyuge; hijo adulto; descendiente adulto; padre o madre) (artículo 735.303).
Ese pago no son $2,000 por banco. El límite es el total de las cuentas calificadas en todas las instituciones que el familiar conozca, cada banco paga solo las cuentas del fallecido que tiene, y la vía sirve para cuentas a nombre del fallecido sin beneficiario designado. Como el banco puede negarse, conviene preguntar antes de contar con ese dinero.
Si el saldo supera ese límite, o hay otros bienes, las vías que siguen son judiciales: la disposición sin administración, la administración sumaria o la administración formal. Para el dinero que el banco ya entregó al Estado existe otra vía corta, distinta de esta: la declaración jurada de todos los beneficiarios ante el Estado, cuando no hay sucesión abierta y el total no supera $20,000.
¿Puedo seguir usando el poder notarial o la tarjeta de débito del fallecido?
No. El poder notarial termina con la muerte del poderdante, es decir, de la persona que lo firmó. Que sea «duradero» se refiere a que sigue vigente si la persona pierde la capacidad, no a que sobreviva a su muerte. Saber la contraseña de una cuenta o haberla manejado durante años tampoco prolonga el poder (artículo 709.2109).
Lo mismo vale para la tarjeta de débito, la banca en línea o los cheques firmados en blanco: después de la muerte, la autoridad para manejar lo que dejó la persona la tiene otra persona según el bien, es decir, el beneficiario designado, el cotitular sobreviviente, el fiduciario sucesor de un fideicomiso o, para los bienes que necesitan sucesión, quien obtenga la orden o las cartas del tribunal. La guía sobre el poder notarial después de la muerte explica qué puede y qué no puede hacer el antiguo apoderado.
¿Es delito sacar dinero de una cuenta de un fallecido?
Puede serlo, según los hechos. Retirar dinero de la cuenta de un fallecido sin autoridad, también con su tarjeta en un cajero automático, no está autorizado aunque el dinero se use para el funeral o una factura. Quien lo hace responde ante el representante personal por lo que tomó y por los daños que cause a la sucesión; si el dinero se usó en gastos legítimos de la sucesión, como el funeral, puede no haber pérdida que reparar, pero si lo usó para sí mismo responde civilmente y puede cometer el delito de hurto. Solo es legal retirar dinero de una cuenta bancaria de una persona fallecida cuando quien lo retira tiene derecho propio o autoridad: el titular sobreviviente con derecho de supervivencia, el beneficiario designado, quien tenga la orden o las cartas del tribunal, o el familiar que recibe del banco el pago limitado que permite la ley (artículo 735.303). Si ya se retiró dinero, guarde los comprobantes de en qué se usó y no retire más hasta saber quién tiene la autoridad.
¿Qué pasa con los cheques, el reembolso de impuestos, el seguro de vida y la caja de seguridad?
Cada uno sigue su propia regla. Un cheque a nombre del fallecido y un reembolso que le correspondía suelen ser bienes de la sucesión; un seguro de vida con beneficiario vivo se cobra directamente con la aseguradora; y el contenido de una caja de seguridad a nombre del fallecido se entrega, por regla general, a quien tenga autoridad de la sucesión.
- Cheques a nombre del fallecido. Para cobrar un cheque a nombre del fallecido no se deposita en la cuenta de un familiar ni se endosa con la firma del fallecido. Si el cheque es un bien de la sucesión, lo cobra el representante personal o quien la orden sumaria indique.
- Reembolso de impuestos. El Servicio de Impuestos Internos tiene un formulario propio para reclamar el reembolso de una persona fallecida (formulario 1310); no hace falta cuando el cónyuge sobreviviente presenta una declaración conjunta con el fallecido, ni cuando el representante personal presenta la declaración original con el certificado de su nombramiento. Además, el artículo 735.302 de Florida determina quién puede cobrar sin abrir sucesión un reembolso federal que no supere $5,000: el cónyuge sobreviviente o, si no hay cónyuge, un hijo designado por todos los hijos mayores de 14 años; el pago hecho conforme a esa solicitud libera de responsabilidad a los Estados Unidos. Esta regla estatal rige quién recibe el reembolso sin administración, no los requisitos federales para presentar la solicitud ante el IRS.
- Seguro de vida. Si el beneficiario designado vive, cobra directamente con la aseguradora y el dinero no pasa por la sucesión. Si el beneficiario es «el patrimonio» o no sobrevive ninguno, el seguro puede terminar en la sucesión.
- Caja de seguridad. Si se sospecha que el testamento está en la caja, la ley permite una búsqueda limitada del testamento original en presencia de un funcionario del banco, sin abrir sucesión; el resto del contenido espera a quien tenga autoridad. Solo pueden retirarse el testamento, que se entrega al tribunal, los documentos de entierro y las pólizas de seguro de vida; el resto espera al representante personal, a quien el banco debe dar acceso cuando presenta sus cartas.
- Cuentas de inversión. Cómo cobrar fondos de inversión de una herencia depende, primero, de cómo estaba registrada la cuenta: si tenía un beneficiario designado para transferirse al fallecer, la casa de bolsa la entrega al beneficiario sin sucesión, con el certificado de defunción y sus formularios; si estaba solo a nombre del fallecido y sin beneficiario, normalmente forma parte de la sucesión.
- Cuentas de retiro y anualidades. Siguen sus propios formularios de beneficiario; revise si hay beneficiarios contingentes antes de suponer que pasan a la sucesión.
¿Cómo se cobra una herencia en Florida y cuánto se tarda?
Se cobra bien por bien, según cómo estaba titulado cada uno: lo que tenía beneficiario o cotitular se cobra fuera del tribunal; lo que estaba solo a nombre del fallecido se cobra con la orden de una administración sumaria o con las cartas de un representante personal en una administración formal. Con o sin testamento, el tiempo depende de la vía: la administración sumaria es, por lo general, la más corta, y muchas administraciones formales sin oposición tardan entre seis meses y un año.
En Florida no existe un trámite general para «aceptar la herencia» como en otros países: el heredero no firma una aceptación para recibir lo que le corresponde, aunque sí puede renunciar por escrito con las formalidades que fija la ley; la guía sobre aceptar o renunciar a una herencia en Florida lo explica. Un heredero que no hace nada no pierde su parte por no haberla «aceptado». Y en cuanto a cuánto tiempo hay para cobrar una herencia, no hay, en general, un plazo corto; lo que sí corre son plazos concretos, como el de las reclamaciones de los acreedores o el del depósito del testamento original.
El cobro de herencia sigue la misma lógica cuando hay testamento: para cobrar herencia con testamento, el testamento tiene que pasar por el tribunal si hay bienes solo a nombre del fallecido; el texto, por sí solo, no basta para que el banco pague. Quien pregunta cómo cobrar una herencia en el banco o cómo cobrar una herencia en Estados Unidos desde otro país sigue los mismos pasos: la vía la decide la titularidad de cada bien, no el lugar donde vive el heredero.
Pasos para cobrar la herencia en Dania Beach y repartirla
Los pasos para cobrar una herencia en Florida, y los pasos para repartir una herencia una vez cobrada, suelen ser estos:
- Obtenga varios certificados de defunción.
- Haga una lista de cada cuenta y bien, con cómo estaba titulado y su saldo o valor aproximado.
- Pida al banco, por escrito, si cada cuenta tenía beneficiario o cotitular.
- Busque si hay testamento original y, si lo tiene alguien, deposítelo en el tribunal dentro del plazo legal.
- Busque gratis si el Estado guarda dinero a nombre del fallecido.
- Con esa información, elija la vía: pago limitado del banco, disposición sin administración, administración sumaria o formal.
- Una vez dictada la orden o expedidas las cartas, presente el documento al banco o al Estado para cobrar cada bien.
- Reparta: en una administración sumaria, conforme a la orden; en una administración formal, después de vencido el plazo de los acreedores y pagadas las reclamaciones válidas y los gastos, con los recibos de cada heredero y la petición de cierre ante el tribunal.
Requisitos para cobrar una herencia
¿Cuáles son los requisitos para retirar dinero de un fallecido? Lo que el banco o el Estado piden es siempre lo mismo en el fondo: prueba de la muerte (el certificado de defunción, que muchas familias llaman acta de defunción), prueba de su identidad y prueba de que usted tiene derecho a cobrar ese bien concreto. Esa última prueba es la que cambia: puede ser el propio contrato de la cuenta (beneficiario o cotitular), una declaración jurada en las vías cortas o una orden o cartas del tribunal.
En cuanto a cuánto se tarda en cobrar una herencia, Jose M. Lorenzo, Jr. procura terminar una administración sumaria en uno o dos meses desde que se le contrata y empieza en cuanto se le contrata: es un objetivo, no una garantía. Muchas administraciones formales sin oposición tardan aproximadamente entre seis meses y un año. La guía sobre cuánto dura una sucesión en Florida explica de qué depende. El banco paga después de recibir la orden o las cartas, en el plazo que fija su propio procedimiento.
¿Qué vía corresponde: sin administración, sumaria o formal?
Sumaria si los bienes no exentos no superan $150,000 o pasaron más de 2 años; patrimonios mínimos, sin administración; si no, formal. Además, la administración sumaria no procede si el testamento ordena una administración formal.
La disposición sin administración sirve para patrimonios mínimos: cuando el fallecido solo dejó bienes muebles: los exentos y otros cuyo valor no supera lo que se pagó o se debe por el funeral (hasta $6,000) y por los gastos médicos y hospitalarios de los últimos 60 días de la enfermedad final; si dejó un inmueble a su nombre, esta vía no sirve. La administración sumaria termina con una orden del tribunal que identifica los bienes y a quién se entregan; no se nombra un representante personal, y quien recibe bienes puede responder, hasta el valor de lo que recibió, por las reclamaciones que no se atendieron (artículo 735.206). La administración formal nombra un representante personal, que recibe las cartas de administración, reúne los bienes, publica el aviso a acreedores, paga lo que corresponde y distribuye.
El límite de $150,000 rige desde el 1 de julio de 2026; algunas páginas oficiales todavía muestran la cifra anterior de $75,000. Si la persona murió hace más de dos años, la administración sumaria es posible sin importar el valor, lo que encaja con el dinero que aparece tarde. Para una persona que no estaba domiciliada en Florida pero dejó bienes aquí, lo que corresponde suele ser una administración auxiliar, que tiene sus propias reglas.
Las vías, una al lado de la otra
| Vía | Cuándo puede servir | Qué se obtiene | Tribunal |
|---|---|---|---|
| Pago del banco a un familiar | Sin testamento conocido ni sucesión, pasados seis meses, hasta $2,000 en total | El pago de las cuentas pequeñas, si el banco acepta | No |
| Declaración jurada ante el Estado | Dinero no reclamado en manos del Estado, sin sucesión abierta, hasta $20,000 en total | El pago del Estado a los beneficiarios | No |
| Disposición sin administración | Patrimonios mínimos: solo bienes muebles, hasta los gastos del funeral y de los últimos 60 días | Autorización para entregar esos bienes | Sí, trámite breve |
| Administración sumaria | Bienes no exentos de hasta $150,000, o más de 2 años desde la muerte, y testamento que no exija administración formal | Orden que identifica los bienes y a quién se entregan | Sí |
| Administración formal | Los demás casos, o cuando hace falta un representante con autoridad continua | Cartas de administración para el representante personal | Sí |
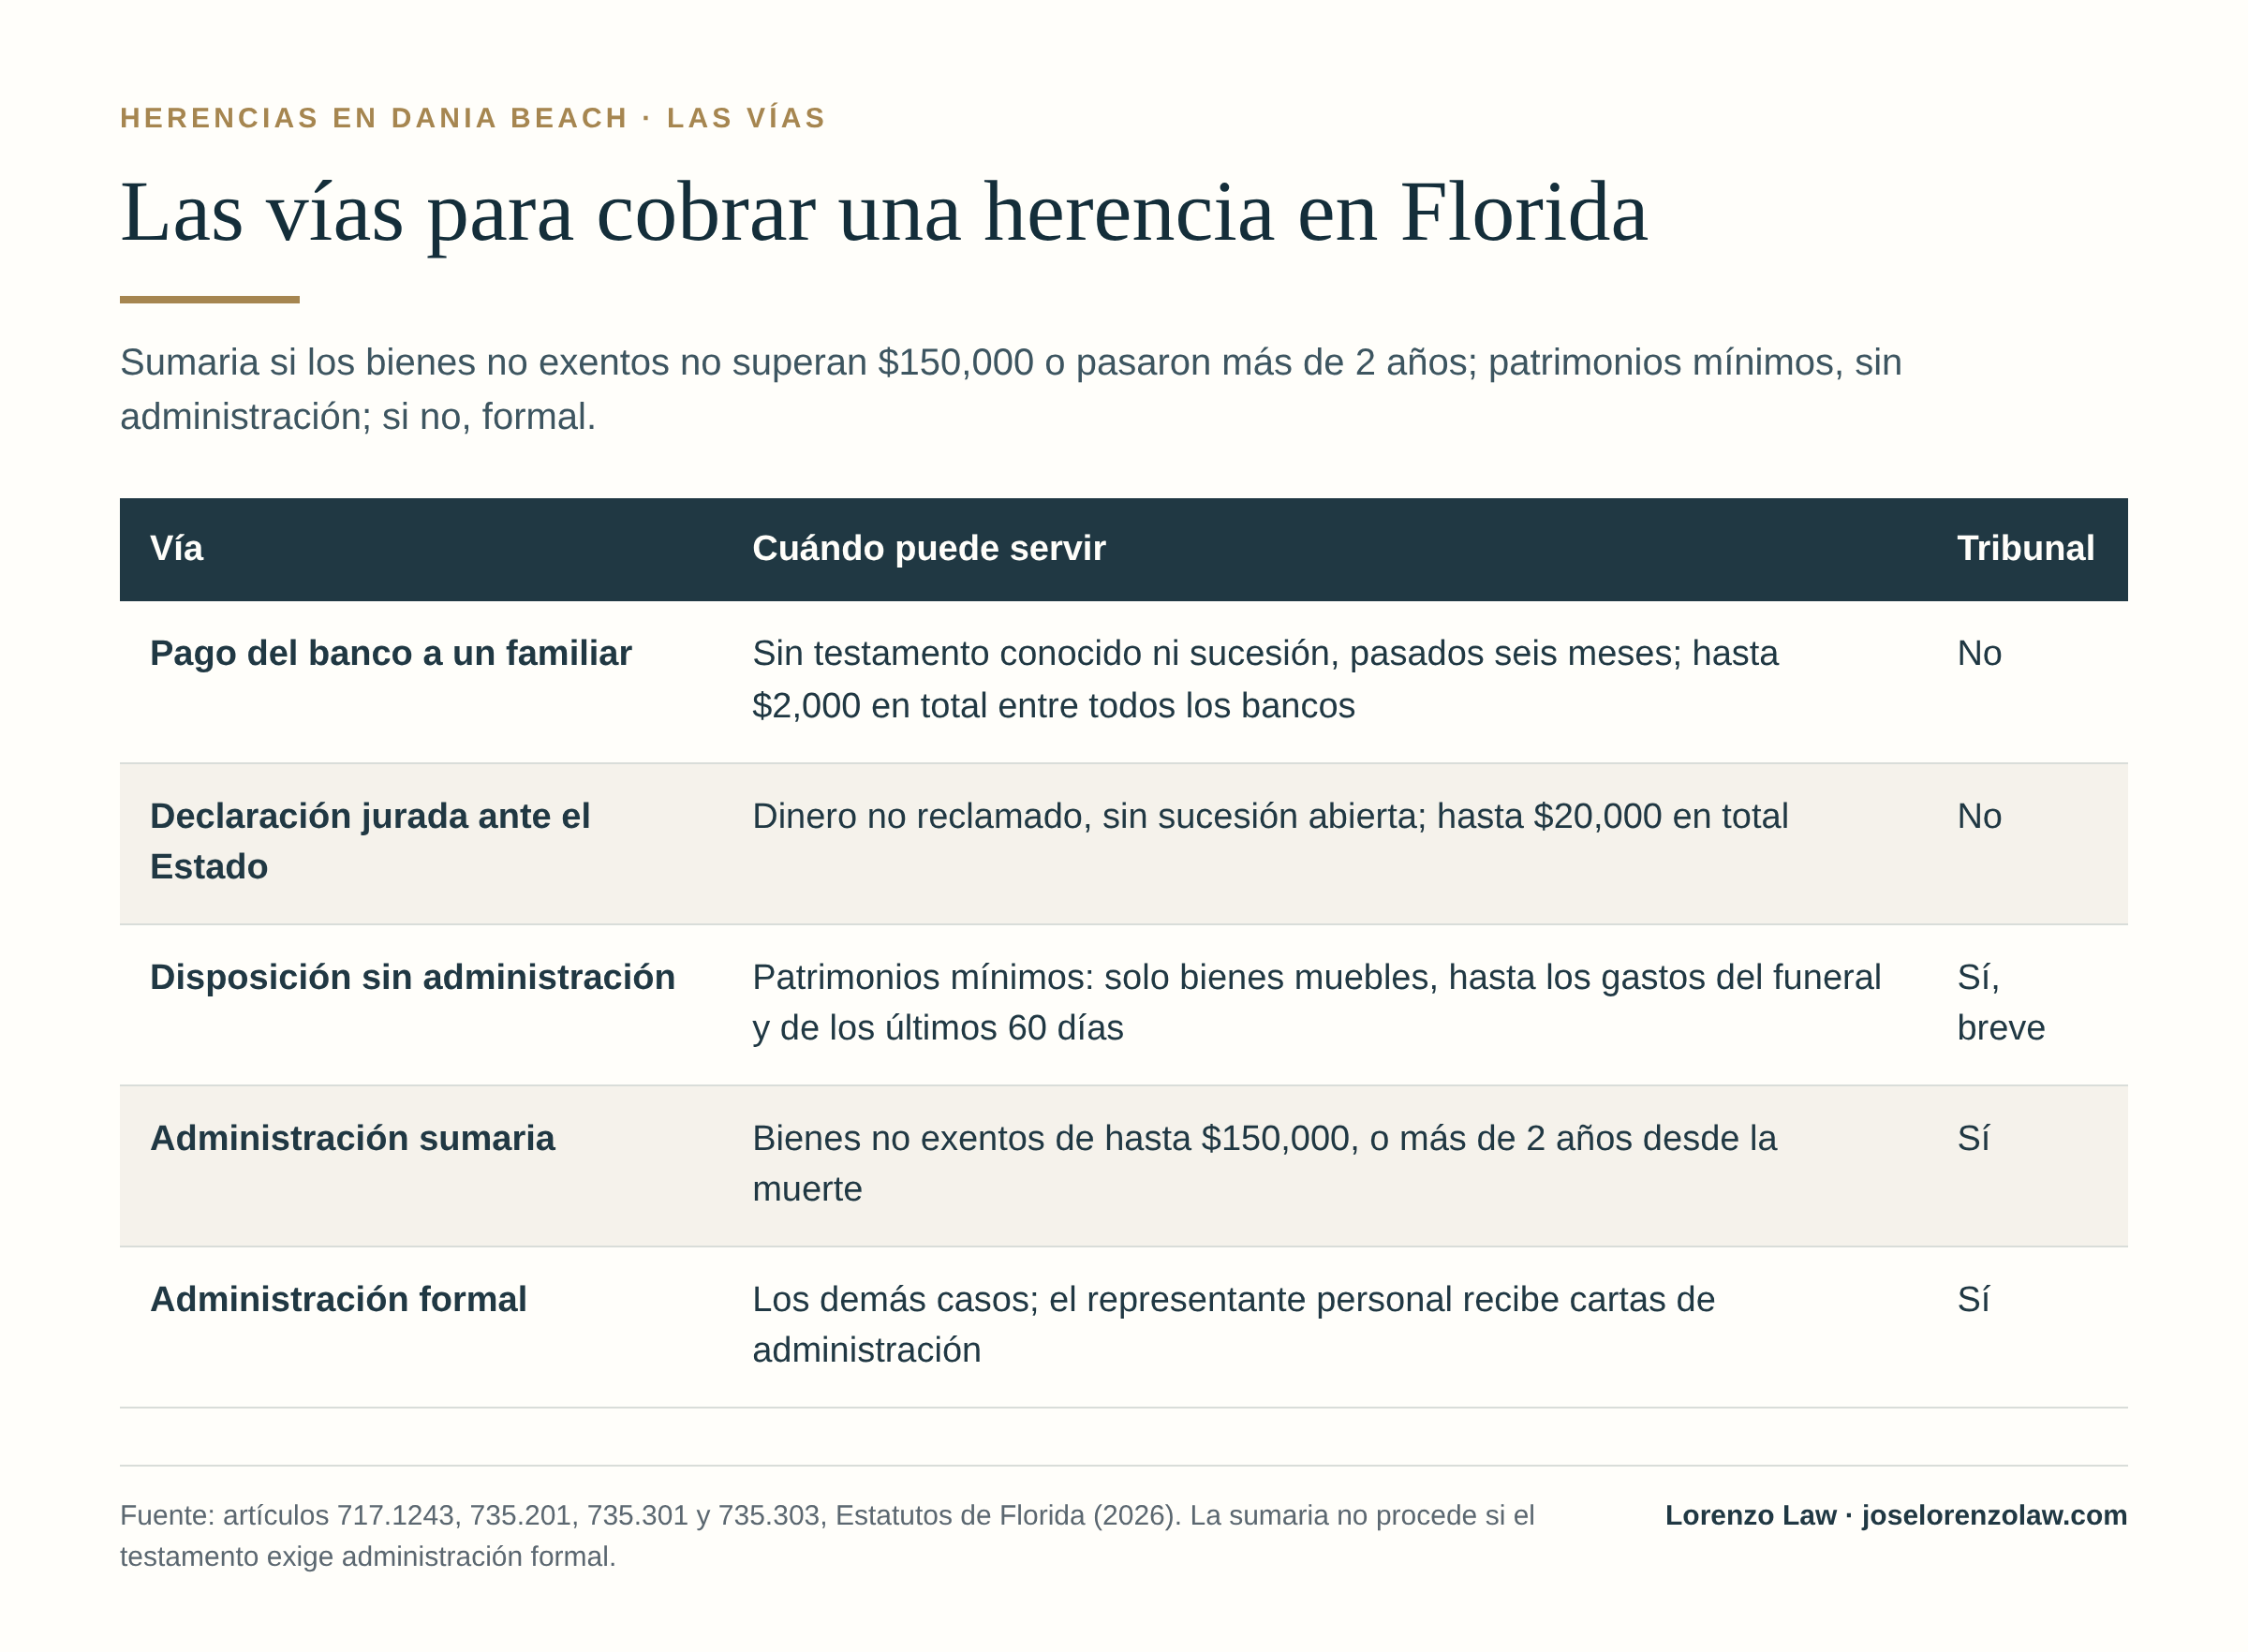
Vea el gráfico «Las vías para cobrar una herencia en Florida» (abre la imagen completa)
¿Es obligatorio abrir una sucesión en Florida?
Solo cuando hay bienes que la necesitan. Si todo lo que dejó la persona tenía beneficiario, cotitular con derecho de supervivencia o estaba en un fideicomiso en vida, puede que no haga falta ninguna sucesión. Si hay bienes solo a su nombre, alguien necesitará una orden de administración sumaria, unas cartas de administración u otra vía del tribunal para cobrarlos o venderlos, salvo las vías cortas sin tribunal para montos pequeños; la sucesión es la herramienta, no una obligación general por el hecho de morir.
¿Dónde se abre la sucesión de una persona que vivía en Dania Beach?
Si la persona estaba domiciliada en Dania Beach, la sucesión se abre en el tribunal del condado de Broward, Decimoséptimo Circuito Judicial, aunque el banco o los familiares estén en otro lugar. Lo que decide el condado es el domicilio del fallecido en Florida; si no estaba domiciliado en Florida, el condado donde estén sus bienes.
Que la persona muriera en un hospital de otro condado, que el heredero viva fuera de Florida o que la cuenta esté en una sucursal de Miami no cambia, por sí solo, el condado. Dania Beach queda en el este del condado de Broward, entre Fort Lauderdale y Hollywood; la atraviesan la Federal Highway, el Dania Beach Boulevard, Griffin Road y Stirling Road, buena parte de la ciudad usa el código postal 33004, y el puerto de Port Everglades y el aeropuerto de Fort Lauderdale quedan en su borde. Las sucesiones del condado se presentan electrónicamente y las atiende la división de sucesiones y tutelas del tribunal, con sede en el Palacio de Justicia del condado de Broward, en Fort Lauderdale.
Broward: oficinas y recursos oficiales
| Oficina | Para qué sirve | Dónde |
|---|---|---|
| Secretario del Tribunal de Broward, Sucesiones y Tutelas | Expedientes de sucesión, depósito del testamento original, copias certificadas | browardclerk.org; Palacio de Justicia, 201 SE 6th Street, Fort Lauderdale |
| Tribunal del Decimoséptimo Circuito, División de Sucesiones | Procedimientos y listas de verificación de la división | 17th.flcourts.org |
| Departamento de Salud en Broward, Estadísticas Vitales | Certificados de defunción | Sitio del Departamento de Salud de Florida en Broward |
| Tasador de Propiedades de Broward | Titularidad y exención de homestead de la casa | bcpa.net |
| Registros Oficiales de Broward | Escrituras e hipotecas registradas | Sitio del condado de Broward |
| Departamento de Servicios Financieros, Propiedad No Reclamada | Búsqueda y reclamación del dinero no reclamado | claimyourcashfl.gov |
La página del Secretario sobre la administración sumaria todavía puede mostrar la cifra anterior de $75,000; el límite vigente es el que fija la ley.
¿Qué pasa si la sucesión se presenta en el condado equivocado?
No hay que empezar de cero. Si el expediente se abrió en un condado que no corresponde, el tribunal puede trasladarlo al condado correcto, y lo actuado antes del traslado no se pierde por eso. Aun así, elegir bien el condado desde el principio evita demoras.
¿Qué significa «legalizar un testamento» en Florida?
No es un trámite ante notario. «Legalizar un testamento» o la «legalización de un testamento» es la forma en que mucha gente llama al procedimiento judicial en el que el tribunal admite el testamento y, en una administración formal, nombra al representante personal, que recibe las cartas de administración. Sin ese paso, o sin otra de las vías del tribunal, el banco no entrega lo que estaba solo a nombre del fallecido, por claro que sea el texto del testamento.
En Florida tampoco existe una «apertura del testamento» ante notario como la de otros países, ni un precio aparte para «abrir» un testamento. A quien pregunta cuánto cobran por abrir un testamento, o cómo cobrar un testamento, la respuesta es la misma: el testamento original se deposita en el tribunal y, si hay bienes que lo necesitan, se tramita la sucesión, cuyo costo es el de la vía que corresponda.
¿Qué hay que hacer con el testamento original?
Quien tenga el testamento original debe depositarlo en el tribunal del condado dentro de los 10 días siguientes a saber del fallecimiento (artículo 732.901). El depósito no abre la sucesión ni nombra a nadie: solo pone el original en el expediente. En Broward lo recibe el Secretario del Tribunal. Un testamento de Florida no necesita notario para ser válido, pero sí la firma de quien lo otorga al final y la de dos testigos en las condiciones que fija la ley (artículo 732.502).
¿Qué son las cartas de administración y qué es un albacea?
Las cartas de administración son el documento que el tribunal entrega al representante personal en una administración formal y que demuestra su autoridad ante el banco, el Estado y terceros. «Albacea» es como se llama en otros países a esa función; en Florida el cargo se llama representante personal. En una administración sumaria no se nombra representante personal ni se expiden cartas: lo que se presenta es la orden.
¿Cómo se reclama el dinero no reclamado de un familiar fallecido en Florida?
Primero se busca, gratis, en el sitio oficial del Estado; después se presenta una reclamación ante el Departamento de Servicios Financieros, acompañada de la prueba de quién tiene derecho. La reclamación la puede presentar el representante personal o cualquier heredero, beneficiario u otra persona interesada (artículos 717.124 y 717.1242); y, cuando no hay sucesión abierta y el total que guarda el Estado no supera $20,000, existe una declaración jurada de todos los beneficiarios que no requiere orden del tribunal (artículo 717.1243).
El dinero no reclamado —o dinero sin reclamar, o fondos no reclamados, según quién lo nombre— es el que una institución dejó de poder pagar a su dueño: una cuenta inactiva, un cheque de nómina sin cobrar, un reembolso de una aseguradora, un depósito de garantía o el contenido de una caja de seguridad abandonada. Pasado el período que fija la ley, la institución lo entrega al Estado, que lo guarda como custodio hasta que alguien con derecho lo reclame. La ley de Florida ahora clasifica estos fondos como propiedad «abandonada»; el programa del Estado sigue usando el nombre de propiedad no reclamada. Es frecuente que aparezca años después de la muerte, cuando la familia ya creía resuelto todo. Para quien se pregunta cómo puedo encontrar dinero no reclamado en Florida, la respuesta empieza en Claim Your Cash, el buscador gratuito del Estado.
¿Cómo saber si hay dinero no reclamado a nombre de un familiar?
Busque por el nombre del fallecido en el sitio oficial del Departamento de Servicios Financieros, Claim Your Cash (claimyourcashfl.gov); la búsqueda es gratuita y nadie tiene que cobrarle por ella. Busque también con apellidos de soltera, iniciales y direcciones anteriores, y en los programas de otros estados donde la persona vivió. El sitio muestra quién reportó el dinero y, en muchos casos, un rango del monto. Encontrarlo es el primer paso de cómo reclamar el dinero de un familiar fallecido; el segundo es probar quién tiene derecho a cobrarlo.
¿Qué es Florida Treasure Hunt y qué es Claim Your Cash?
Son el mismo programa del Estado. Florida Treasure Hunt era el nombre anterior del sitio de búsqueda de propiedad no reclamada; hoy el Departamento de Servicios Financieros lo presenta como Claim Your Cash, y la dirección anterior redirige al sitio nuevo. Desconfíe de cualquier página que cobre por «buscar» en ese registro.
¿Se puede cobrar el dinero no reclamado sin abrir una sucesión?
A veces sí. Si no hay sucesión abierta y el total que guarda el Estado a nombre del fallecido no supera $20,000, los beneficiarios pueden reclamar con una declaración jurada, sin orden del tribunal, siempre que: la firmen todos los beneficiarios; declaren bajo juramento que acordaron amistosamente el reparto de la herencia y que se pagaron los gastos del funeral, los de la última enfermedad y cualquier otra reclamación legítima; el total que el Estado guarda no supere $20,000 y no haya una sucesión abierta; y, si el fallecido dejó testamento, se acompañe una copia (artículo 717.1243). Esa vía es distinta de la disposición de bienes de una persona sin testamento que regula el artículo 735.304, y no sirve para el dinero que todavía está en el banco. Si el monto es mayor, o hay una sucesión abierta, la declaración jurada no sirve; la reclamación se presenta igualmente ante el Departamento, con la prueba de quién tiene derecho que exige la norma: normalmente, la orden de administración sumaria, las cartas del representante personal o, si la sucesión ya se cerró, la orden que identifica a los beneficiarios y sus partes.
Dinero fuera del programa de Florida
Claim Your Cash solo guarda lo que se reportó a Florida. Para buscar dinero sin reclamar en Estados Unidos fuera de Florida, o reclamar dinero perdido en otros estados donde vivió la persona, existen los programas de cada estado y MissingMoney.com, el buscador conjunto de los programas estatales. La misma búsqueda responde a la pregunta «¿cómo saber si tengo dinero sin reclamar?»: busque también a su propio nombre.
- Bonos de ahorro de Estados Unidos. Los bonos vencidos que el Departamento del Tesoro guarda sin cobrar se buscan con Treasury Hunt, en TreasuryDirect.
- Reembolsos del IRS. El Servicio de Impuestos Internos no publica una lista de dinero sin reclamar; un reembolso pendiente del fallecido se reclama ante el propio Servicio, en muchos casos con el formulario 1310, como se explica en la sección sobre otros fondos.
- Listas de herencias. No existe una lista de herencias sin reclamar ni un registro público de herencias sin cobrar; si alguien ofrece una a cambio de un pago, desconfíe. Lo que existe son los registros de propiedad no reclamada de cada estado y los expedientes de sucesión de cada tribunal.
Banco o Estado: dónde está el dinero cambia el trámite
| Dónde está | Cómo se averigua | Vía corta posible | Vía judicial |
|---|---|---|---|
| Todavía en el banco | Pregunta escrita al banco sobre saldo y titularidad | Pago del banco a un familiar, hasta $2,000 en total | Orden sumaria o cartas de administración |
| Ya entregado al Estado | Búsqueda gratuita en Claim Your Cash | Declaración jurada de todos los beneficiarios, sin sucesión abierta, hasta $20,000 en total | Orden sumaria o cartas de administración presentadas con la reclamación |
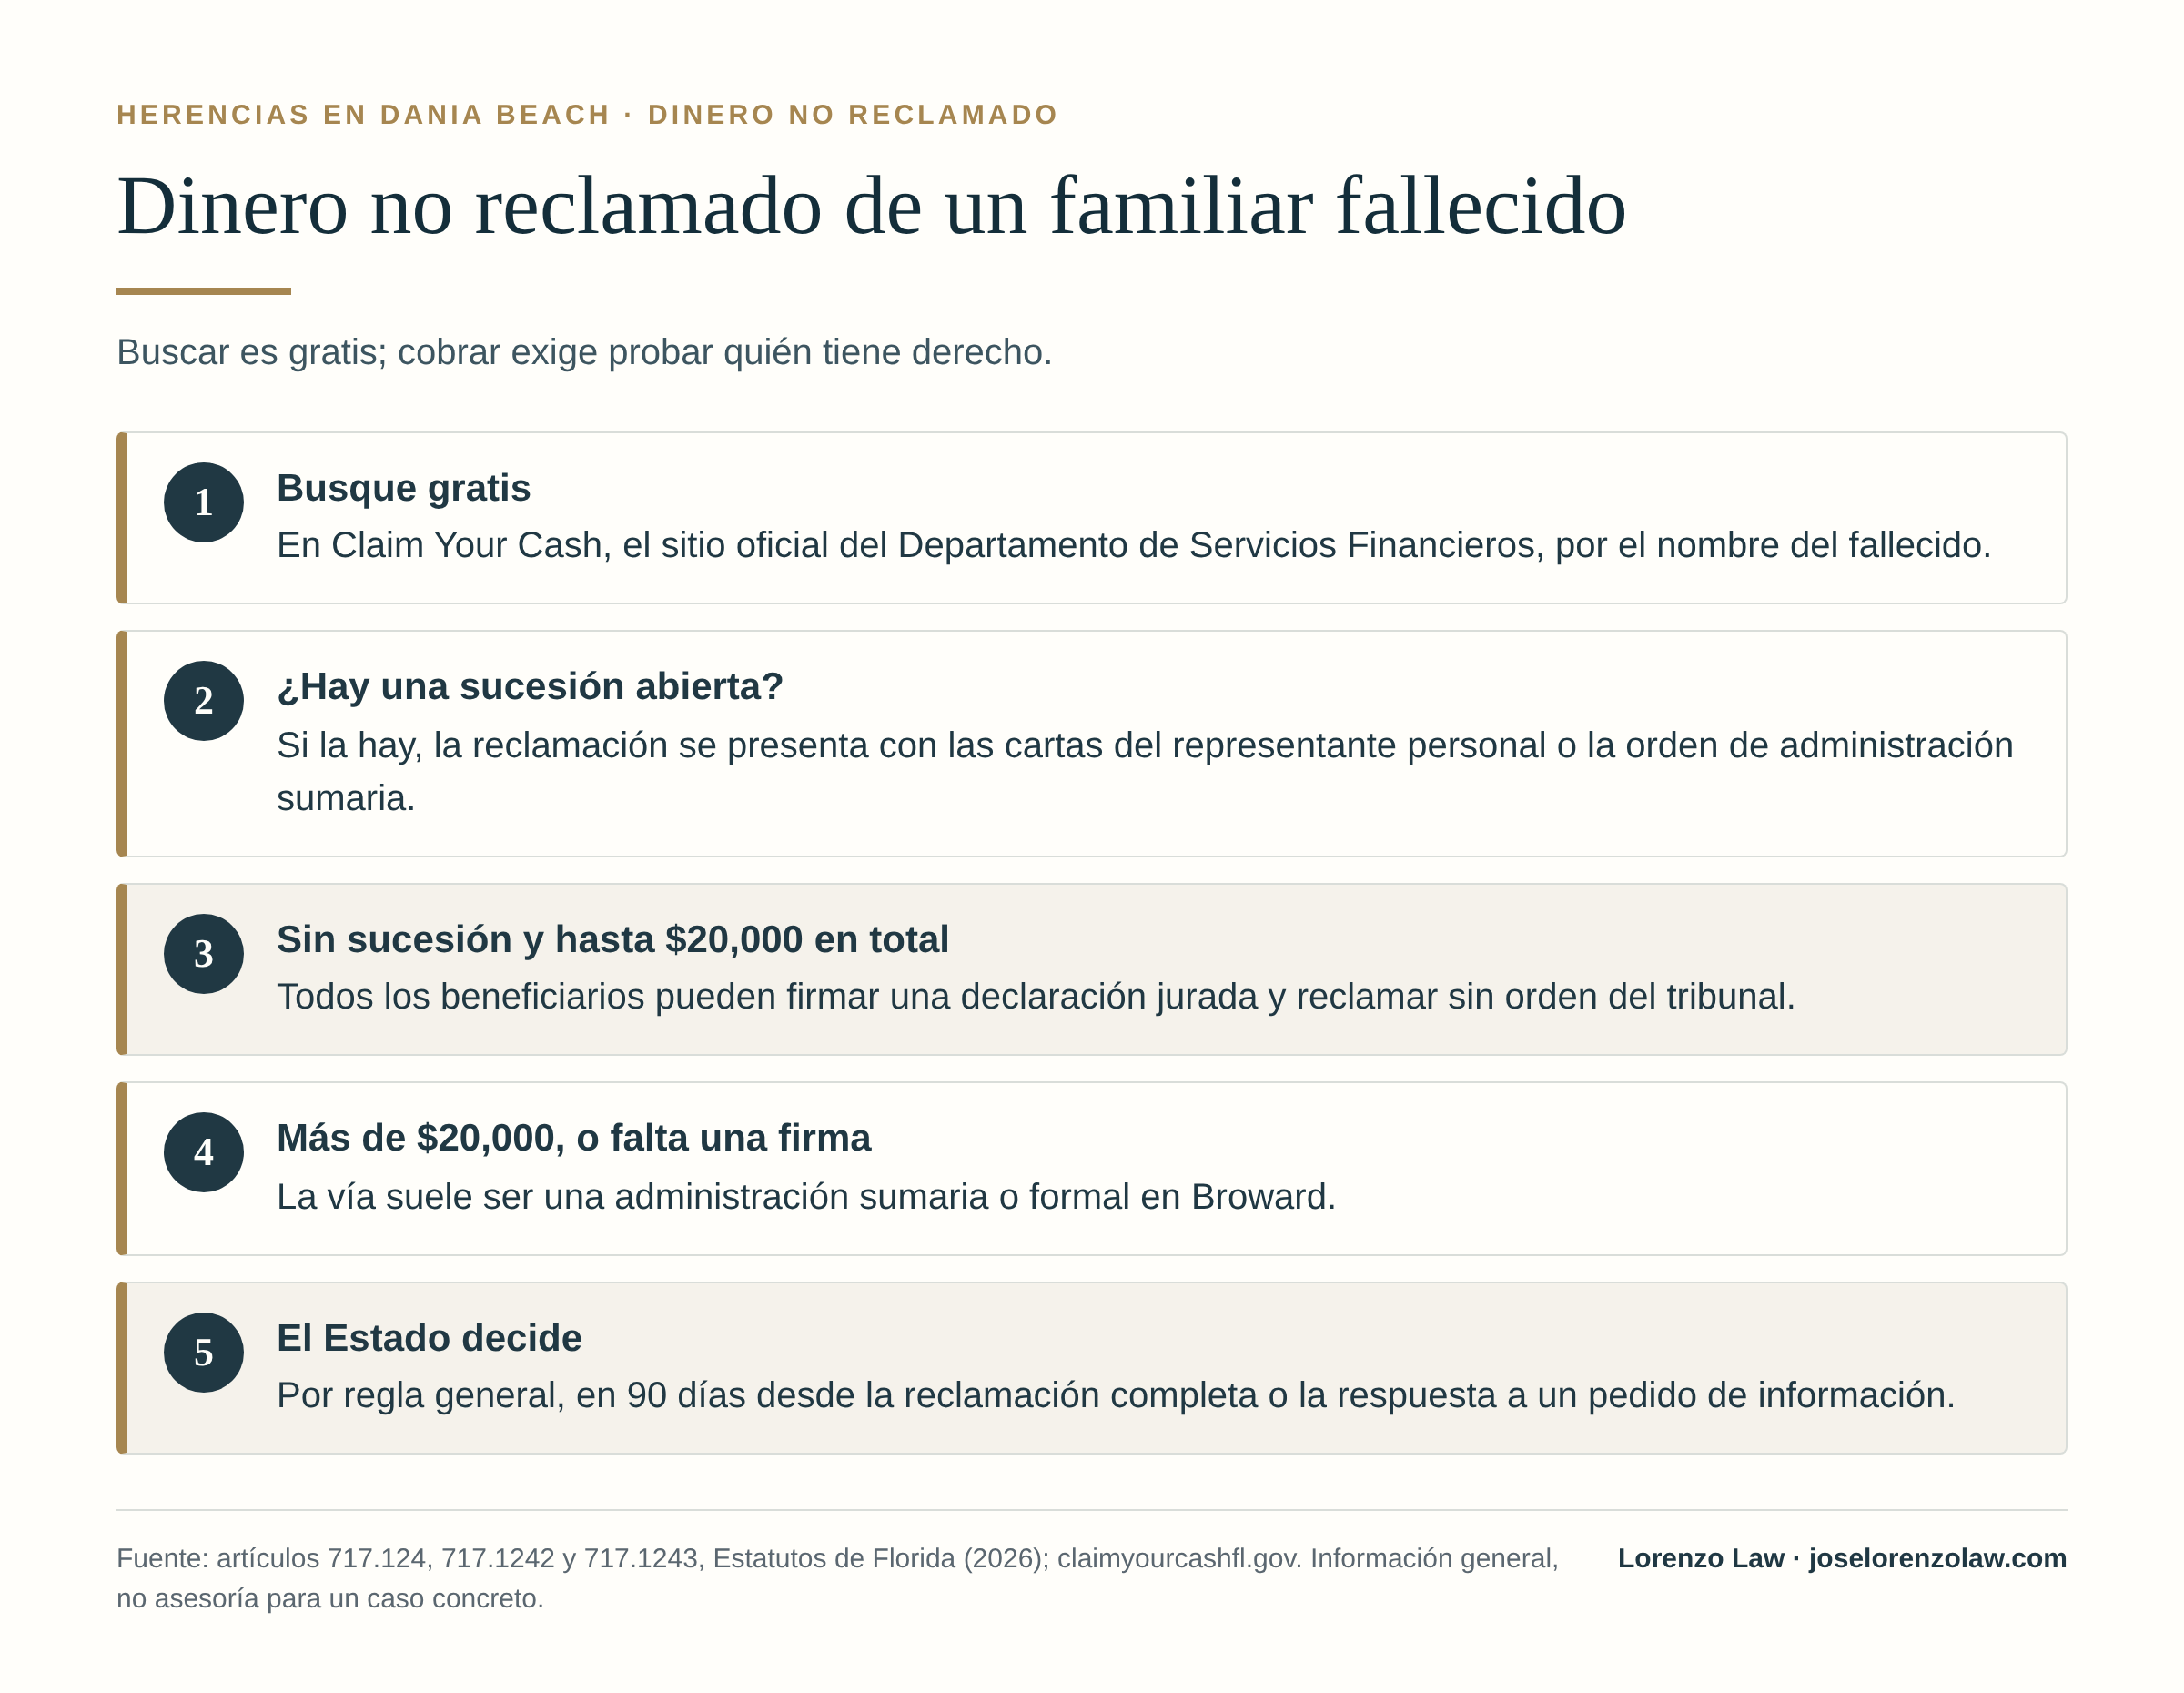
Vea el gráfico «Dinero no reclamado de un familiar fallecido» (abre la imagen completa)
Cuando la familia contrata a Jose M. Lorenzo, Jr. para una sucesión y aparece dinero no reclamado a nombre del fallecido, la reclamación ante el Estado se prepara como parte de esa representación, con el alcance y el costo acordados por escrito, pero el Estado solo paga a la sucesión después de que se haya localizado al heredero o legatario con derecho a la propiedad (artículo 717.12405). Lorenzo Law no presenta reclamaciones ante el Estado fuera de una sucesión: si la familia puede reclamar con la declaración jurada, sin sucesión, la presenta directamente ante el Departamento. La guía en inglés sobre la propiedad no reclamada en Florida amplía el procedimiento.
Antes de firmar con un localizador de fondos
Las cartas que ofrecen «recuperar fondos que le pertenecen» a cambio de un porcentaje son una actividad legal y regulada, pero usted puede hacer la búsqueda gratis antes de firmar. La ley limita los honorarios y costos de esos acuerdos al 30 % de lo reclamado y exige formularios aprobados por el Departamento (artículo 717.135).
- Haga usted mismo la búsqueda gratuita para conocer quién reportó el dinero y, si aparece, el rango del monto.
- Lea qué porcentaje y qué monto neto recibiría usted; esos datos deben constar en el acuerdo.
- Pregunte si el monto exige una sucesión: si hace falta de todos modos, compare el porcentaje con el costo de la vía judicial.
- Si el monto es pequeño y todos los beneficiarios pueden firmar la declaración jurada, quizá no necesite a nadie.
Nada de esto significa que firmar con un localizador sea un error: para importes pequeños puede ser lo práctico. Lo que conviene es decidir conociendo el importe, que se averigua gratis.
¿Cuánto tarda el Estado en resolver una reclamación de dinero no reclamado?
La ley fija un plazo para que el Departamento decida: por regla general, 90 días desde que recibe la reclamación completa o la respuesta a un pedido de información adicional, con extensiones en ciertos casos. Decidir la reclamación no equivale a que el dinero llegue ese mismo día.
Lo que más demora una reclamación es la documentación incompleta: cada pedido de información adicional vuelve a contar el plazo desde la respuesta. Presentar completo desde el principio —certificado de defunción, identificaciones, la orden o las cartas, o la declaración jurada con todos los beneficiarios— es lo que realmente acorta el trámite. Los documentos que no estén en inglés suelen necesitar traducción, y conviene encargarla pronto.
Ejemplo hipotético: dinero que aparece años después
Este ejemplo es hipotético e ilustra cómo se elige la vía; no describe un caso real ni anticipa el resultado de ningún asunto.
Una señora domiciliada en Dania Beach muere sin testamento. La casa estaba a nombre de ella y de su hija con derecho de supervivencia, y su cuenta corriente tenía beneficiario designado, así que nadie abrió una sucesión. Años después, uno de sus tres hijos recibe una carta de una empresa que ofrece recuperar «fondos que le pertenecen» a cambio de un porcentaje.
Antes de firmar, el hijo busca gratis en el sitio del Estado y encuentra dos partidas a nombre de su madre: una cuenta de ahorros olvidada que el banco entregó al Estado y un reembolso de una aseguradora. Las preguntas que deciden la vía son siempre las mismas: cuánto guarda el Estado en total, si hay alguna sucesión abierta y si todos los beneficiarios pueden firmar.
- La señora era viuda, por lo que sus tres hijos son los únicos herederos. Si el total no supera $20,000, no hay sucesión abierta y los tres hijos firman la declaración jurada —con el juramento de reparto amistoso y de pago de los gastos de funeral, de la última enfermedad y de cualquier otra reclamación—, la reclamación ante el Estado puede bastar, sin tribunal.
- Si el total es mayor, o un hermano no puede o no quiere firmar, la vía suele ser una administración sumaria en Broward, que es posible sin importar el valor porque pasaron más de dos años desde la muerte.
- En ningún caso hace falta pagar para saber si el dinero existe.
¿Se heredan las deudas de un fallecido en Florida?
En general, no con su propio dinero. Las deudas de un fallecido se pagan con los bienes de la sucesión, en el orden que fija la ley, antes de repartir lo que queda, y esa es una de las tareas centrales del albacea. Si los bienes no alcanzan, los herederos normalmente no responden personalmente, salvo que hayan firmado la deuda o sean codeudores, tengan otra obligación personal de pago o la ley disponga otra cosa.
Una herencia con deudas, por tanto, no pasa a los herederos como deuda personal, pero una hipoteca sigue pesando sobre la casa aunque la herede otra persona. La casa homestead protegida tiene, en general, protección frente a la mayoría de los acreedores del fallecido, con excepciones como la hipoteca y los impuestos de la propiedad. Antes de pagar con dinero personal o repartir fondos, revise las reclamaciones y su tratamiento: pagar deudas fuera del orden legal puede hacer responsable a quien paga. Quien recibe bienes en una administración sumaria puede responder, hasta el valor de lo que recibió, por las reclamaciones que no se atendieron (artículo 735.206), y el orden de pago de los gastos y reclamaciones lo fija el artículo 733.707.
¿Quién paga las deudas de un fallecido si no hay sucesión?
Nadie con su propio dinero solo por ser familiar. Si no se abre una sucesión, los acreedores pueden pedir que se abra para cobrar de los bienes del fallecido, y quienes recibieron bienes fuera del orden legal pueden tener que responder en los casos que fija la ley. Ante un cobrador, pida que identifique la deuda y quién la firmó, y no pague con fondos propios hasta saber si la sucesión debe atenderla. La guía en inglés sobre si se heredan las deudas en Florida desarrolla cada caso.
¿Qué pasa con la casa, la casa móvil o el carro del fallecido?
Cada uno sigue su propia vía, y conviene revisarlos junto con las cuentas porque deciden qué tipo de sucesión hace falta. Una casa a nombre de dos personas con derecho de supervivencia o con una escritura Lady Bird puede pasar sin sucesión; una casa solo a nombre del fallecido normalmente necesita una orden o un representante personal para poder venderse.
- La casa familiar (homestead). Si era la residencia permanente del fallecido y quedan cónyuge o hijos menores, la ley limita a quién puede dejarse y la protege de la mayoría de los acreedores; su valor no cuenta para el límite de la administración sumaria. La guía sobre vender una casa heredada en Florida explica quién firma cuando hay que vender una casa heredada.
- La casa móvil. Puede estar titulada como vehículo o como inmueble, y eso cambia el trámite; la guía de casas móviles heredadas en Pembroke Park lo explica para el sur de Broward.
- El carro. El título de un vehículo puede transferirse por vías documentales distintas según haya o no testamento y cónyuge sobreviviente; se tramita con el Recaudador de Impuestos de Broward.
¿Qué abogado se necesita para una herencia: de herencias, de sucesiones o de testamentos?
Un abogado de Florida que tramite sucesiones: esa es la respuesta a qué abogado se encarga de las herencias y a qué tipo de abogado se necesita para una herencia. Jose M. Lorenzo, Jr. prepara testamentos y tramita sucesiones, pero son encargos distintos con presupuestos distintos.
«Abogado de herencias», «abogado de sucesiones», «abogado sucesorio» o «asesor de herencias» son nombres distintos para el mismo trabajo después de un fallecimiento; el «abogado de testamentos» suele ser el que prepara documentos en vida.
Si está comparando abogados de herencias y testamentos, abogados para reclamar herencia o abogados para hacer testamentos, pregunte quién llevará el asunto, en qué idioma se lo explicarán y qué incluye el precio.
Quien busca un abogado para herencia familiar suele necesitar la parte posterior al fallecimiento; quien busca un abogado para hacer testamento o un abogado de planificación patrimonial está en la parte anterior.
Según su situación
| Su situación | Trabajo | Dónde leer más |
|---|---|---|
| El banco congeló la cuenta de un familiar | Revisar la titularidad y, si hace falta, una sucesión | La cuenta del banco |
| Hay dinero a nombre del fallecido en manos del Estado | Reclamación con declaración jurada o con la orden o las cartas | Dinero no reclamado |
| Hay testamento y bienes solo a nombre del fallecido | Administración sumaria o formal | Las vías |
| No hay testamento | Sucesión según las reglas de la herencia sin testamento | Si no hay testamento en Florida |
| Quiere hacer su testamento o un fideicomiso | Planificación patrimonial | Testamentos en Florida |
| Los herederos no se ponen de acuerdo o alguien quiere impugnar el testamento | Encargo de litigio, presupuestado aparte | Cuando un heredero no quiere firmar |
¿Es necesario un abogado para una herencia en Florida?
Depende de la vía, y esa es también la respuesta a «¿puedo hacer una sucesión sin abogado?». Las vías fuera del tribunal —cobrar como beneficiario o cotitular, el pago limitado del banco o la declaración jurada ante el Estado— no exigen abogado. En una administración formal, por regla general, el representante personal debe actuar con abogado, con las excepciones que fija la regla 5.030; la administración sumaria sigue sus propias reglas. Aunque no sea obligatorio, conviene que alguien revise la titularidad antes de firmar declaraciones juradas o repartir dinero.
Qué incluye la representación
El alcance se fija por escrito antes de empezar. La consulta inicial sirve para escuchar el caso y explicar la vía posible; la revisión completa de documentos y la representación se acuerdan por separado y por escrito.
| Asunto | Qué se define |
|---|---|
| A quién se representa | Al representante personal, a un heredero o a quien pide la administración sumaria; no a todos los familiares a la vez |
| La vía | Disposición sin administración, sumaria o formal, según los bienes |
| El dinero no reclamado | Si la sucesión necesita reclamar fondos ante el Estado, esa reclamación forma parte del encargo; no se aceptan reclamaciones sin sucesión |
| Lo que queda fuera | Disputas entre herederos e impugnaciones, que requieren un encargo de litigio presupuestado aparte; los cierres de bienes raíces y el seguro de título no son servicios de Lorenzo Law |
| Los costos | Qué incluye la tarifa fija y qué podría aumentar el presupuesto, antes de empezar |
Lorenzo Law no hace cierres de bienes raíces, seguros de título ni reclamaciones contra aseguradoras; tampoco planificación para Medicaid ni reclamaciones de dinero no reclamado fuera de una sucesión. Si una herencia necesita esos servicios, se dice desde el principio.
¿Cuánto cobra un abogado de herencias en Dania Beach?
Jose M. Lorenzo, Jr. cobra tarifas fijas: administración sumaria desde $3,975 y administración formal sin oposición desde $7,975. Las dos incluyen la tasa de presentación, la publicación del aviso a acreedores y las copias certificadas; la administración auxiliar se cotiza según el caso.
Las tarifas, una por una
| Servicio | Tarifa | Qué incluye |
|---|---|---|
| Administración sumaria | Desde $3,975 | Tasa de presentación, publicación a acreedores y copias certificadas |
| Administración formal sin oposición | Desde $7,975 | Tasa de presentación, publicación a acreedores y copias certificadas |
| Administración auxiliar | Se cotiza según el caso | Se define por escrito |
| Litigio sucesorio | Contingencia o fórmula mixta cuando corresponde; tarifa fija para tareas concretas según los hechos | Se define por escrito; en litigios de fideicomisos no hay tarifas fijas |
| Testamento | Desde $675 por persona | Asesoría, redacción, firma supervisada, dos testigos, notario y declaración jurada de autoprueba, sin gastos adicionales; el mismo precio en papel, electrónico o firmado a distancia |
| Testamento vital o poder notarial duradero | $675 cada uno | Costos incluidos |
| Paquete de planificación | $1,500 por persona | Testamento, poder notarial duradero, designación de sustituto para decisiones de salud, testamento vital y designación previa de tutor |
| Fideicomiso en vida | Desde $2,500 | Plan de fideicomiso revocable; escritura de la casa al fideicomiso: $575 adicionales por escritura |
| Escritura Lady Bird | $675 | Firma supervisada, registro y el impuesto documental mínimo |
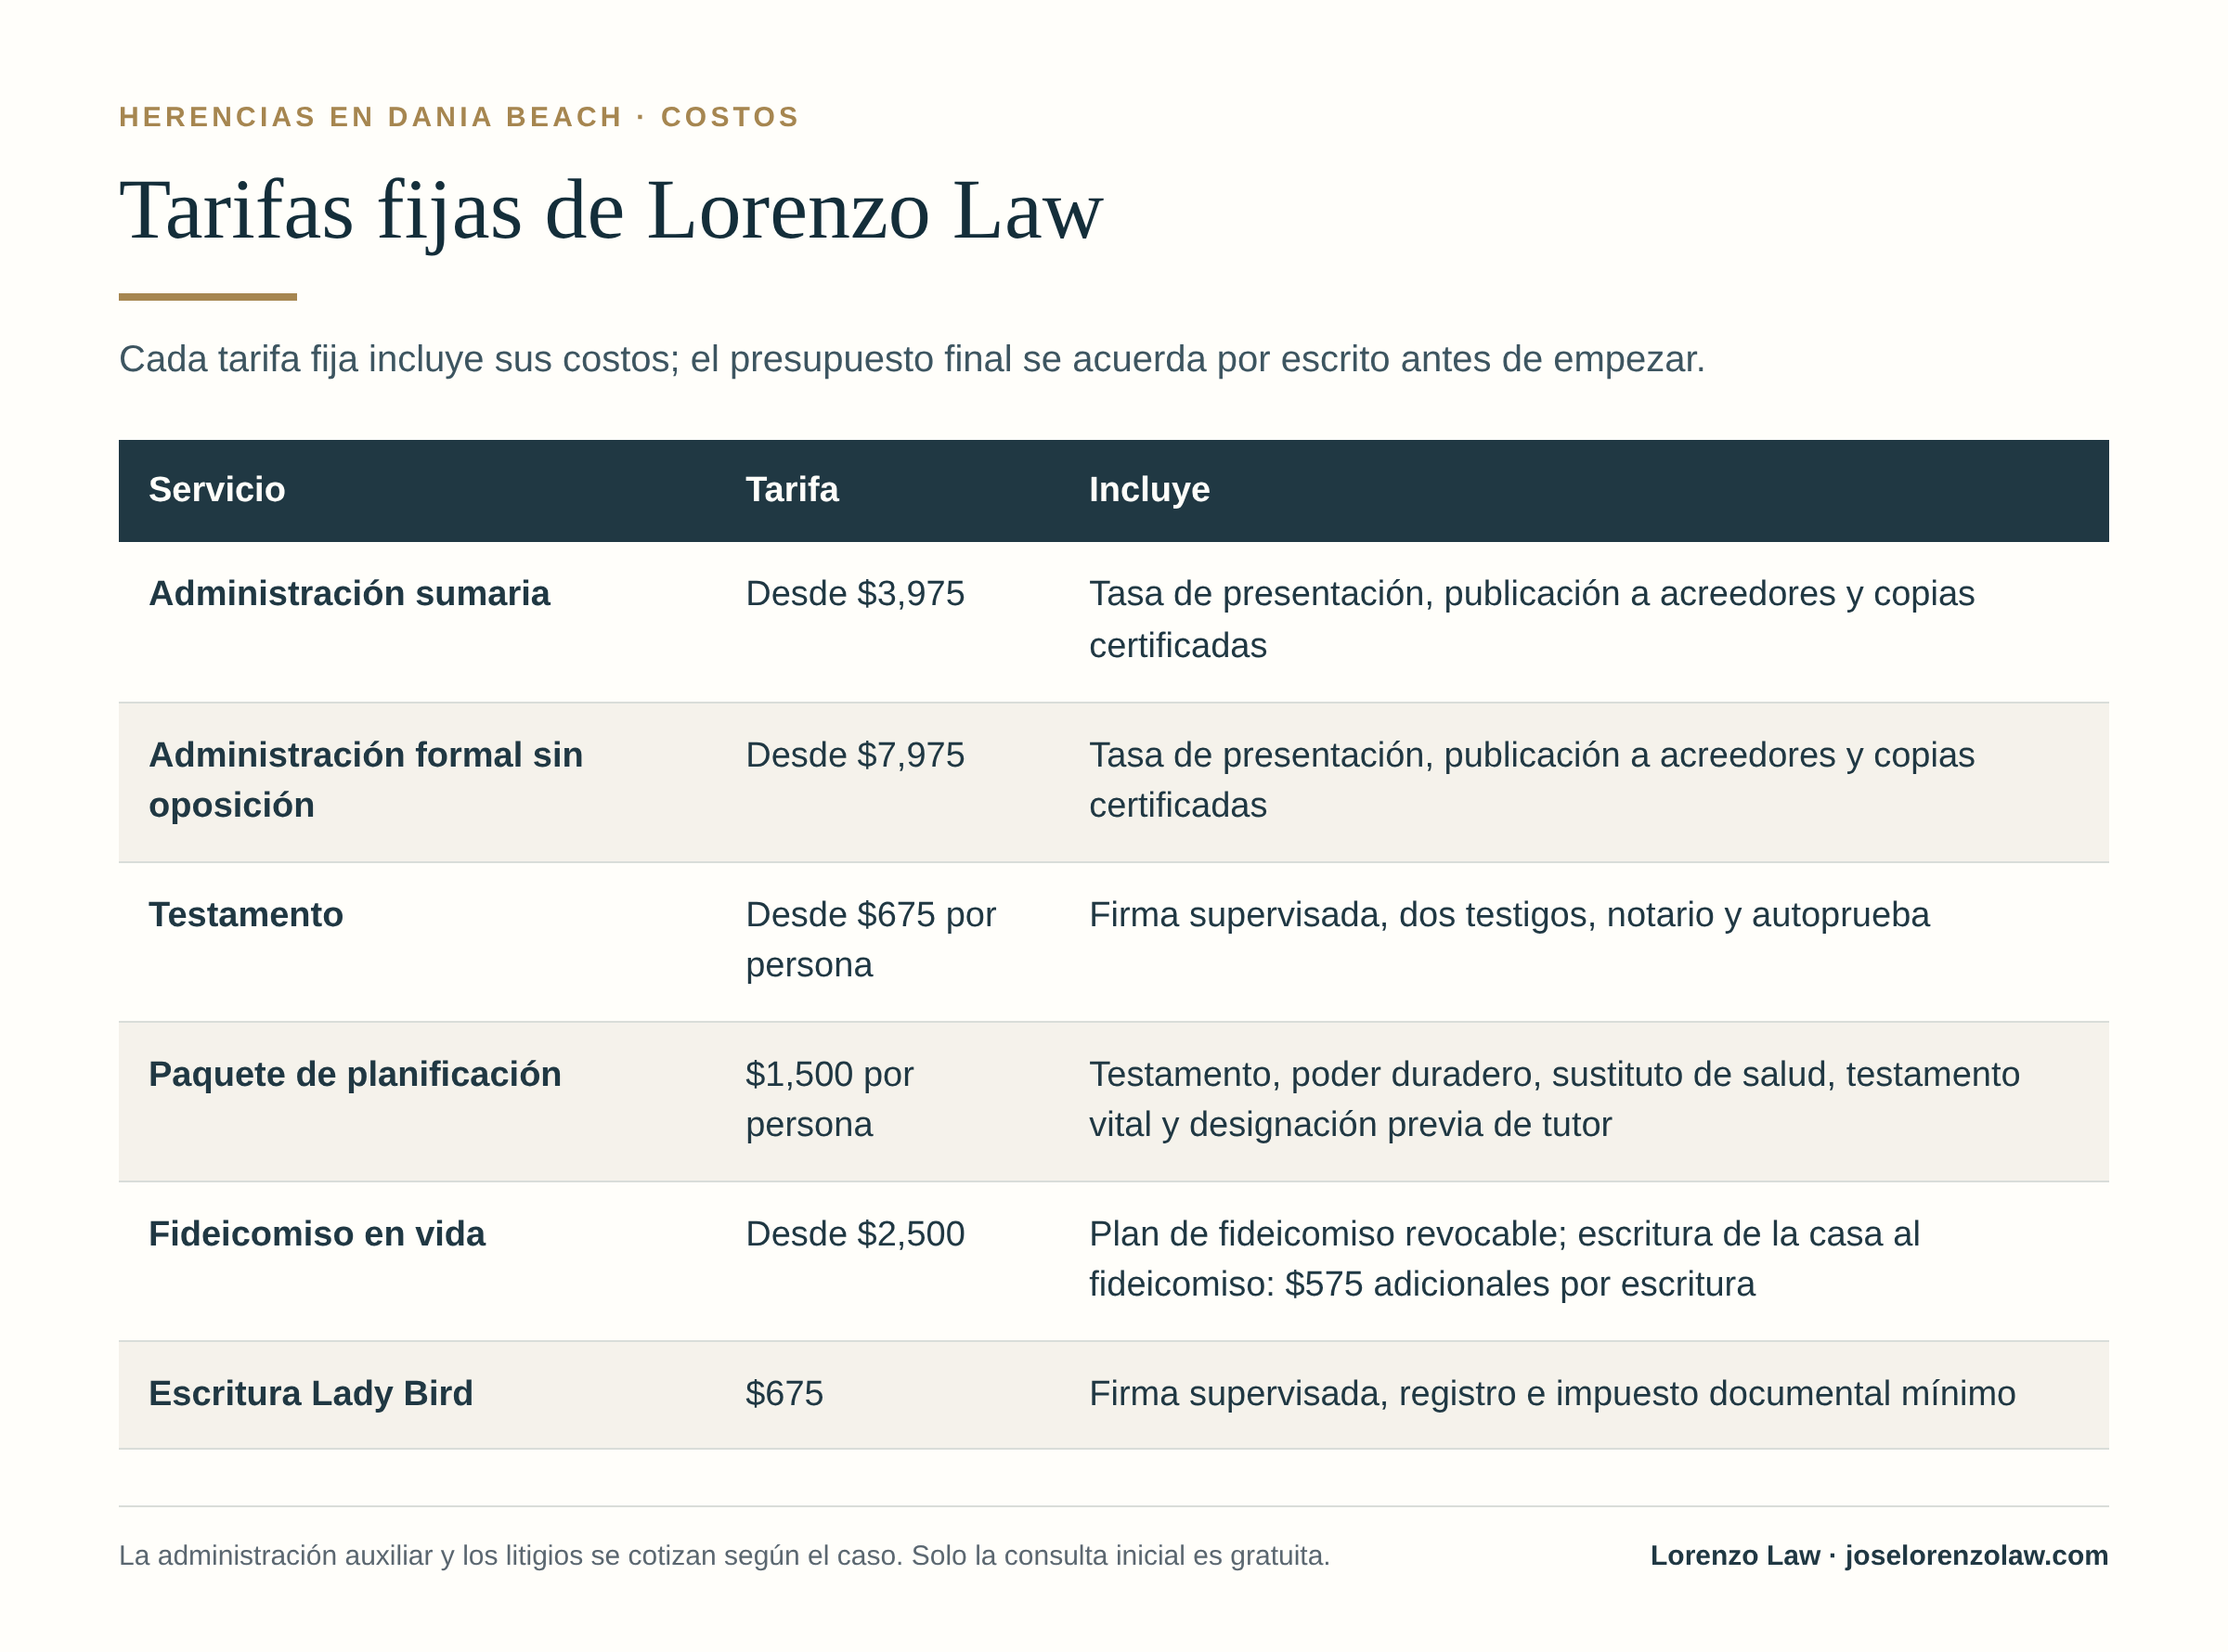
Vea el gráfico «Tarifas fijas de Lorenzo Law» (abre la imagen completa)
Para quien pregunta cuánto cobra un abogado de sucesiones o cuánto se paga a un abogado por una herencia, esas tarifas fijas son la respuesta en el caso de Lorenzo Law; y en cuanto a cuánto cobra un abogado por hacer un testamento, desde $675 por persona. El presupuesto puede subir por factores del patrimonio —por ejemplo, más bienes, herederos difíciles de localizar, reclamaciones de acreedores o bienes en otros estados— y eso se habla antes de empezar. Las tarifas publicadas se respetan al menos hasta el 6 de febrero de 2027.
Por qué otras páginas hablan de un porcentaje de la herencia
Cuando se pregunta cuánto cobra un abogado por una sucesión o cuánto debe cobrar un abogado por una sucesión, muchas respuestas parten de la escala de honorarios que la ley de Florida fija y que se presume razonable para el abogado del representante personal en una administración formal, calculada sobre el valor del inventario más los ingresos que genere la sucesión; el abogado y el cliente pueden acordar otra cosa por escrito (artículo 733.6171). Jose M. Lorenzo, Jr. no cobra con esa escala en las administraciones que cotiza con tarifa fija: el precio se fija por escrito antes de empezar.
¿Hay consulta inicial gratuita con un abogado de herencias en español?
Sí. La consulta inicial es gratuita y se hace en español o en inglés, por teléfono o videollamada; los honorarios y costos de la representación se acuerdan por separado y por escrito.
En esa primera conversación se escucha qué pasó, qué bienes hay y cómo estaban titulados, y se explica qué vía podría corresponder y qué alcance tendría el encargo. No es una revisión completa de documentos ni un dictamen por escrito; eso forma parte de la representación, si se acuerda.
Quien busca un abogado en español o compara abogados que hablen español para una herencia suele querer entender cada paso sin intermediarios. Jose M. Lorenzo, Jr. es un abogado hispano que explica cada paso en español. Los documentos del tribunal y del banco están en inglés; él los explica en español, pero no los traduce palabra por palabra, y si usted necesita una traducción completa, un traductor o un intérprete, los contrata por su cuenta.
¿Cómo evitar que su familia tenga que abrir una sucesión para cobrar sus cuentas?
Ordenando la titularidad en vida. Un beneficiario designado en cada cuenta, un fideicomiso en vida o una escritura Lady Bird para la casa permiten, en muchos casos, que la familia cobre sin tribunal; un testamento dice a quién va lo que sí pase por la sucesión.
- Beneficiarios en las cuentas. Revise que cada cuenta tenga beneficiario designado y que esté al día; si ninguno de los beneficiarios sobrevive al titular, el saldo pasa al patrimonio del titular (artículo 655.82).
- Cuentas conjuntas. Agregar a un hijo como cotitular con derecho de supervivencia evita la sucesión para esa cuenta, pero le da derechos sobre el dinero desde ese momento y puede tener consecuencias de donación y frente a sus acreedores; para ayudar a pagar facturas suele bastar un firmante autorizado o un poder notarial.
- Fideicomiso en vida. Evita la sucesión solo para los bienes que realmente se transfieren al fideicomiso; vea la guía sobre el fideicomiso en vida en Florida.
- Escritura Lady Bird. Permite que la casa pase a quien usted indique sin sucesión, conservando usted el control en vida.
- Testamento. Ordena lo que quede fuera de esas herramientas; para saber cómo hacer un testamento en Florida, vea testamentos en Florida.
Qué reunir para la consulta
No hace falta tenerlo todo, pero estos documentos permiten decir en la consulta qué vía podría corresponder.
- Certificado de defunción y la dirección del fallecido en Florida.
- Testamento original o copia, si existe, y fideicomiso, si lo hay.
- Últimos estados de cuenta de cada banco, con el nombre exacto de los titulares.
- Cualquier carta del banco sobre el bloqueo de la cuenta o los documentos que pide.
- El resultado de la búsqueda en Claim Your Cash, o la carta de un localizador de fondos.
- Escritura de la casa, título del carro o de la casa móvil, y pólizas de seguro.
- Facturas, cartas de cobro y cualquier deuda conocida.
- Nombres, parentesco y estado o país de residencia de los herederos.
- Número de expediente y órdenes o cartas de administración, si ya existe o existió una sucesión.
- Avisos recibidos, con la fecha de entrega y cualquier plazo indicado.
Cómo se atiende a familias de Dania Beach
Por teléfono o videollamada, en español o inglés, con el mismo abogado de principio a fin. Lorenzo Law no tiene oficina en Dania Beach: la oficina principal está en Kissimmee y hay reuniones con cita previa en Fort Lauderdale y en Coral Gables.
Jose M. Lorenzo, Jr. atiende personalmente cada primera llamada; ningún empleado ni servicio de contestación atiende primero. El abogado con quien usted habla en esa llamada es el que lleva el asunto si se acepta. Si prefiere escribir, el número de WhatsApp se da a pedido. Las reuniones en persona se hacen con cita previa en Fort Lauderdale (12 SE 7th St., Suite 701) o en Coral Gables (2850 Douglas Rd., Suite 303); los documentos se pueden firmar a distancia cuando la ley lo permite.
Si busca un abogado de sucesiones en Dania Beach, sepa también que Jose M. Lorenzo, Jr. fue pasante judicial en la División de Sucesiones del Undécimo Circuito Judicial con la jueza Maria M. Korvick y trabajó cerca de una década como asistente legal en sucesiones y litigio antes de ser admitido en The Florida Bar en 2013. Para otras ciudades de Broward, vea las guías de herencias en Fort Lauderdale, Pembroke Pines, Cooper City, Plantation y Weston, o la guía general de herencias en Florida.
Otras preguntas sobre herencias en Dania Beach
¿Cuánto tiempo tengo para reclamar una cuenta bancaria de un fallecido?
No hay un plazo corto general para que los herederos reclamen una cuenta, pero no conviene esperar. Lo que pasa si no se cancela la cuenta bancaria de un fallecido y nadie la reclama es que el banco la entrega al Estado como propiedad no reclamada: por regla general, cuando pasan cinco años sin actividad; y, si el banco sabe del fallecimiento, se presume abandonada dos años después de la muerte, salvo que antes alguien autorizado muestre interés en ella (artículo 717.102). Entonces se reclama ante el Departamento de Servicios Financieros, que la guarda sin fecha de vencimiento. Mientras tanto, otros plazos de la sucesión, como el de los acreedores, sí corren.
¿Cuánto tarda el banco en dar el dinero de un fallecido?
Si usted es beneficiario o cotitular sobreviviente, el pago suele tardar lo que el banco tarde en procesar el certificado de defunción y su identificación. Si la cuenta pertenece a la sucesión, el banco paga después de recibir la orden de administración sumaria o las cartas del representante personal; Jose M. Lorenzo, Jr. procura obtener una orden sumaria en uno o dos meses desde que se le contrata, como objetivo y no como garantía.
¿Qué hacer cuando muere un familiar en Florida?
Pida varios certificados de defunción, localice el testamento original y entréguelo al tribunal dentro de los 10 días siguientes a saber del fallecimiento, no use el poder notarial ni la tarjeta del fallecido, pida a cada banco por escrito cómo estaba titulada cada cuenta, busque gratis si el Estado guarda dinero a su nombre y no pague deudas con su propio dinero hasta saber qué corresponde.
¿Hay que pagar para buscar dinero no reclamado?
No. La búsqueda en el sitio oficial del Estado, Claim Your Cash, es gratuita, y el Estado tampoco cobra por presentar la reclamación. Las empresas que ofrecen recuperar fondos cobran un porcentaje, con el límite legal del 30 %.
¿Quién hereda si no hay testamento en Florida?
Si no hay testamento, quién hereda —y quién tiene derechos sobre la herencia— lo decide la ley de Florida. Si el fallecido dejó cónyuge y no dejó descendientes, el cónyuge hereda todo; también hereda todo si todos los descendientes del fallecido lo son también del cónyuge y el cónyuge no tiene otros descendientes. En los demás casos, la mitad es para el cónyuge y la otra mitad para los descendientes del fallecido, por estirpes (artículo 732.102). Si no hay cónyuge, heredan los descendientes; si no hay cónyuge ni descendientes, los padres, y después los hermanos y sus descendientes (artículo 732.103). La casa que era homestead sigue reglas propias. La guía sobre qué pasa con los bienes de una persona fallecida sin testamento explica la herencia de padres a hijos y cómo reclamar una herencia sin testamento.
Si un hijo no está en el testamento, ¿puede reclamar?
Por regla general, no por el solo hecho de ser hijo: en Florida una persona puede dejar fuera de su testamento a un hijo adulto, y no existe una «legítima» obligatoria como en otros países. Hay excepciones. El hijo nacido o adoptado después de firmar el testamento y que no figura en él puede tener derecho a una parte, salvo que el testamento muestre que la omisión fue intencional o se dé otra excepción de la ley (artículo 732.302); y la casa que era homestead no puede dejarse libremente si el fallecido dejó cónyuge o un hijo menor de edad (artículo 732.4015). Un hijo también puede impugnar el testamento si hay motivos, como falta de capacidad o influencia indebida; eso es un encargo de litigio que se presupuesta aparte.
¿Hay impuesto a la herencia en Florida?
En Florida, no: el estado no cobra impuesto a la herencia. El impuesto federal sobre el patrimonio existe; para ciudadanos y residentes de Estados Unidos solo afecta a patrimonios muy grandes, pero si el fallecido no era ciudadano ni residente, sus bienes en Estados Unidos pueden quedar sujetos a ese impuesto desde un monto mucho menor, equivalente a unos $60,000, que un tratado puede aumentar.
¿Qué pasa con la herencia si nadie la reclama?
Los bienes no desaparecen ni pasan al Estado de inmediato. El dinero que el banco entrega como no reclamado queda bajo la custodia del Estado y puede reclamarse después. Si en una sucesión hay una parte que no se puede entregar porque no se localiza al heredero, el representante personal puede depositarla en el tribunal; el heredero tiene 10 años desde el depósito para reclamarla y, si no lo hace, los fondos pasan al Estado.
¿Se puede cobrar una herencia de Florida viviendo en otro estado o en otro país?
Sí. Los herederos en el extranjero o en otro estado no necesitan vivir en Florida ni viajar para cobrar lo que les corresponde: la sucesión se tramita en el condado del domicilio del fallecido, y la consulta y buena parte de los trámites se hacen por teléfono, videollamada y firma a distancia cuando la ley lo permite. Los documentos firmados fuera de Estados Unidos pueden necesitar apostilla o legalización consular; la guía sobre la herencia en Florida para extranjeros lo explica.
¿Lorenzo Law tiene oficina en Dania Beach?
No. Lorenzo Law no tiene oficina en Dania Beach. Jose M. Lorenzo, Jr. atiende por teléfono o videollamada en toda Florida y se reúne con cita previa en Fort Lauderdale o en Coral Gables; la oficina principal está en Kissimmee.
¿Atiende Lorenzo Law en español?
Sí. Jose M. Lorenzo, Jr. es un abogado hispano que explica cada paso en español y atiende personalmente la primera llamada. Los documentos del tribunal están en inglés; él los explica en español, y si usted necesita una traducción completa o un intérprete, los contrata por su cuenta.
Hable con Jose M. Lorenzo, Jr. sobre una herencia en Dania Beach
Si escribió «abogado de herencias consulta gratuita» porque el banco congeló la cuenta de su familiar, si encontró dinero a su nombre en el sitio del Estado o si alguien le dijo que hay que abrir una sucesión en Broward, indique en su mensaje quién falleció, cuál era su domicilio, la fecha de la muerte, qué cuentas o bienes conoce y si existe un testamento. La conversación inicial permite evaluar el posible encargo y los siguientes pasos; no establece una representación por enviar un mensaje ni garantiza su aceptación, una resolución o una fecha de respuesta del tribunal.
No envíe contraseñas, números completos de cuenta ni documentos sensibles mediante el formulario público. Si recibió un aviso con plazo, indíquelo desde el primer contacto.
Solicite una consulta inicial gratuita. Solo la consulta inicial es gratuita; los honorarios y costos de la representación se acuerdan por separado y por escrito.
Solicite una consulta inicial gratuitaLlame al (305) 224-6811
Para una visión general, consulte la guía de herencias en Florida. Si lo que necesita es un abogado de testamentos para preparar documentos en vida, vea testamentos en Florida.
Información general sobre la ley de Florida; no sustituye el análisis de sus documentos y circunstancias. Leer esta página no crea una relación abogado-cliente.
Fuentes y autoridades citadas
Los estatutos citados son los Estatutos de Florida de 2026. Los datos de oficinas, direcciones y servicios proceden de las páginas oficiales indicadas; confírmelos antes de actuar.